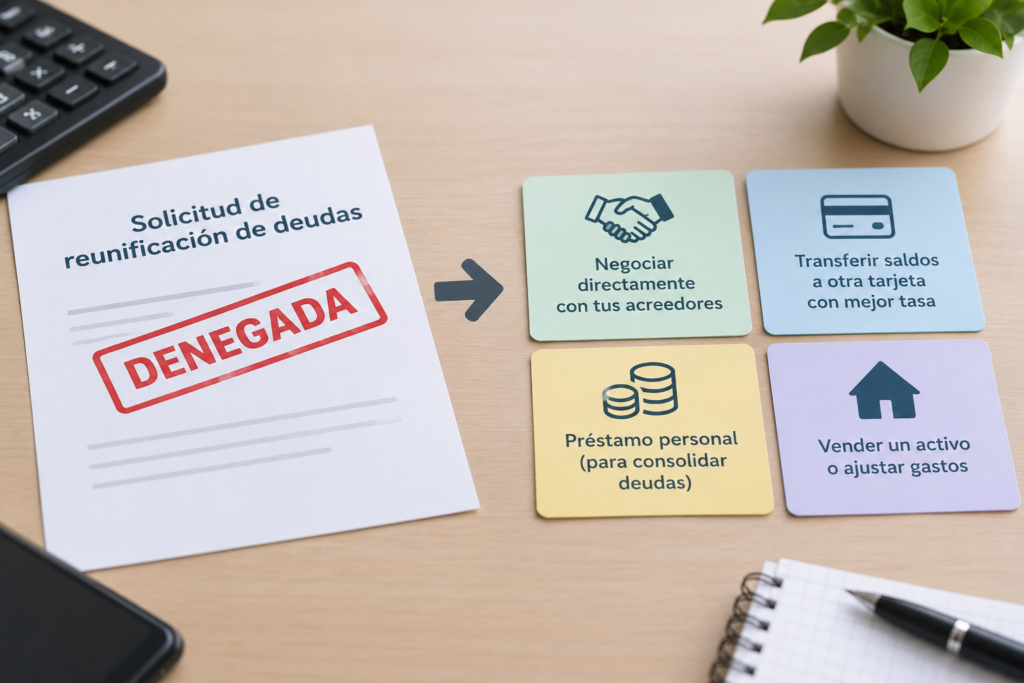
Después de reunir toda la documentación, hacer números y hacerte ilusiones con una cuota más manejable, recibir un «no» a tu solicitud de reunificación puede sentirse como un callejón sin salida. No lo es. Existen varias alternativas reales, y en muchos casos la denegación en sí misma te da información valiosa sobre qué ajustar antes de intentarlo de otra forma.
Por qué suelen denegar una reunificación
Entender el motivo del rechazo es el primer paso para decidir tu siguiente movimiento:
- Ingresos insuficientes en relación con el importe total que necesitarías reunificar.
- Falta de garantía suficiente: no dispones de vivienda libre de cargas, o su valor no cubre el importe necesario.
- Nivel de endeudamiento ya demasiado elevado en relación con tus ingresos (lo que se conoce como ratio de esfuerzo), incluso después de reunificar.
- Historial de impagos muy reciente o extenso, especialmente si figuras en varios ficheros de morosos a la vez.
- Documentación incompleta o poco convincente, que no permite a la entidad evaluar con confianza tu capacidad de pago futura.
Si puedes averiguar cuál de estos motivos ha sido el determinante en tu caso (algunas entidades lo indican, otras no), podrás enfocar mejor tu siguiente paso.
Alternativa 1: negociar directamente con cada acreedor por separado
Si la reunificación como «paquete único» no ha sido viable, puedes volver a la vía más artesanal pero efectiva: negociar de forma individual con cada uno de tus acreedores, como explicamos en nuestra guía de cómo negociar una quita con el banco y en nuestra guía específica para negociar varias tarjetas a la vez. No obtienes la comodidad de una única cuota, pero sí puedes conseguir reducciones de deuda que la reunificación, al no aprobarse, no te ha permitido lograr.
Alternativa 2: buscar un avalista que refuerce tu solicitud
Si el motivo del rechazo fue la falta de garantías suficientes o unos ingresos ajustados, incorporar un avalista solvente (habitualmente un familiar) a una nueva solicitud de reunificación (esta vez sin necesidad de garantía hipotecaria completa) puede cambiar la valoración de riesgo de la entidad. Ten en cuenta, eso sí, que esto compromete también el patrimonio del avalista si finalmente no puedes hacer frente a los pagos.
Alternativa 3: reunificar solo una parte de tus deudas
En lugar de plantear una reunificación total que la entidad considera inviable, puedes proponer una reunificación parcial de las deudas de mayor interés o mayor urgencia, dejando el resto para negociar por separado o para ir cancelando con tu capacidad de pago ordinaria. Una operación de menor importe suele tener más probabilidades de aprobación.
Alternativa 4: solicitar carencias individuales mientras reorganizas tu situación
Si tu problema es más bien de liquidez temporal que de sobreendeudamiento estructural, puede tener más sentido solicitar una carencia (parcial o total) a cada acreedor de forma individual, como explicamos en nuestra guía de cómo pedir una carencia en un préstamo, en lugar de insistir en una reunificación completa que tu perfil actual no permite.
Alternativa 5: revisar si un intermediario especializado en perfiles de mayor riesgo puede ayudarte
Existen intermediarios y entidades especializadas específicamente en perfiles de mayor riesgo (incluyendo personas en ficheros de morosos), aunque, como explicamos en nuestra guía de cómo elegir una empresa de reunificación de deudas, es imprescindible extremar la verificación de su registro oficial y de sus condiciones antes de avanzar con cualquiera de ellos, ya que este segmento de mercado tiene mayor riesgo de ofertas poco transparentes.
Alternativa 6: abordar el problema de fondo si la reunificación nunca iba a ser suficiente
Si, al analizar honestamente los motivos de la denegación, concluyes que tu nivel de deuda es tan elevado que ni siquiera una reunificación aprobada resolvería tu situación de forma sostenible, es el momento de plantearte una solución de fondo distinta: la Ley de Segunda Oportunidad, que no depende de que un banco apruebe una nueva operación de crédito, sino de un procedimiento legal para cancelar deuda que ya no puedes gestionar con tus ingresos actuales.
Tabla resumen: qué alternativa según el motivo del rechazo
| Motivo de la denegación | Alternativa más razonable |
|---|---|
| Ingresos insuficientes para el importe total | Reunificación parcial, o avalista |
| Falta de garantía suficiente | Avalista, o negociación individual sin garantía |
| Ratio de endeudamiento demasiado alto | Ley de Segunda Oportunidad, si la deuda ya es insostenible |
| Historial de impagos extenso (ASNEF, etc.) | Negociación individual + resolver primero situación en ficheros de morosos |
| Documentación incompleta | Volver a solicitar con documentación reforzada (ver nuestra checklist) |
Antes de volver a solicitar: refuerza tu documentación
Repasa nuestra guía sobre qué documentación necesitas para negociar una deuda con el banco, ya que buena parte de las segundas solicitudes de reunificación fracasan por los mismos motivos que la primera, simplemente porque no se ha reforzado adecuadamente el expediente antes de volver a intentarlo.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero o legal personalizado. La viabilidad de cada alternativa depende de tu situación económica y patrimonial concreta; valora consultar con un profesional independiente antes de decidir cuál seguir.
Preguntas frecuentes
¿Puedo volver a solicitar la reunificación en el mismo banco poco después de un rechazo? Es posible, pero conviene primero identificar y corregir el motivo concreto del rechazo; repetir la misma solicitud sin cambios relevantes suele obtener el mismo resultado.
¿Es mejor probar en otro banco tras una denegación? Puede tener sentido, especialmente si el motivo del rechazo estaba relacionado con criterios internos específicos de esa entidad, pero conviene primero entender si el problema es tu perfil en general o una política concreta de ese banco.
¿Una denegación de reunificación queda registrada en algún fichero? Una denegación de crédito, por sí sola, no constituye una inclusión en un fichero de morosos; solo un impago real generaría ese tipo de registro, como explicamos en nuestra guía sobre ASNEF.