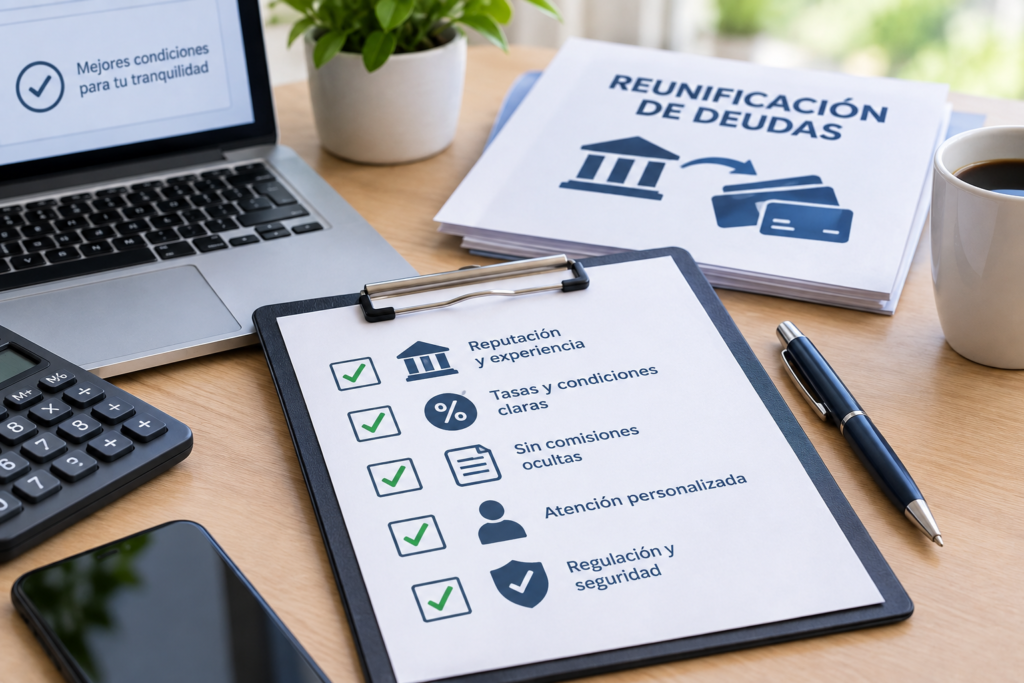
Buscar «mejores empresas de reunificación de deudas» te va a devolver un aluvión de anuncios prácticamente indistinguibles entre sí, todos con mensajes muy parecidos: «estudio gratuito», «reduce tu cuota hasta un 60%», «sin compromiso». En lugar de darte un ranking cerrado —que además cambiaría constantemente y no sustituiría tu propia verificación—, te damos una checklist de criterios objetivos para evaluar cualquier empresa antes de firmar nada.
Criterio 1: verificar el registro oficial
Si la operación incluye garantía hipotecaria (lo más habitual en reunificaciones de importe considerable), el intermediario debe estar inscrito como intermediario de crédito inmobiliario en el registro correspondiente del Banco de España. Puedes comprobarlo de forma gratuita en el propio portal del Banco de España, y es, probablemente, el filtro más importante de todos: una empresa no registrada operando con hipotecas es una señal de alarma grave.
Criterio 2: transparencia total en comisiones
Una empresa seria debe explicarte con claridad, desde el principio:
- Su propia comisión de intermediación por gestionar la operación.
- Las comisiones de cancelación anticipada de tus préstamos actuales.
- Los gastos de notaría, registro e impuestos si se constituye o modifica una hipoteca.
- La comisión de apertura de la nueva financiación reunificada.
Si una empresa se resiste a detallar por escrito cada uno de estos conceptos antes de que firmes nada, es una señal de alarma clara.
Criterio 3: sin pagos significativos por adelantado
Desconfía de cualquier empresa que te pida un desembolso relevante antes de tener una oferta de financiación concreta y aprobada por una entidad real. Es razonable pagar por un estudio de viabilidad muy modesto en algunos modelos de negocio, pero un cobro elevado por adelantado sin ninguna oferta concreta sobre la mesa es una práctica típica de negocios poco serios en este sector.
Criterio 4: coste total de la operación, no solo la cuota mensual
Como explicamos en nuestra guía sobre qué es la reunificación de deudas, reducir la cuota mensual casi siempre implica alargar el plazo y, por tanto, aumentar el coste total en intereses. Una empresa transparente debería mostrarte también esta cifra total, no solo el atractivo titular de «tu nueva cuota mensual será de X euros».
Criterio 5: reputación verificable en fuentes independientes
Busca opiniones y valoraciones en plataformas independientes de reseñas, y consulta si la empresa aparece mencionada en estudios o barómetros de asociaciones de consumidores como ASUFIN, que analizan periódicamente este mercado. Presta especial atención a cómo gestionan las reseñas negativas, ya que suele decir más sobre la seriedad real del servicio que las opiniones puramente positivas.
Criterio 6: honestidad sobre los casos en que la reunificación no es viable
Una empresa seria debería decirte con claridad si tu caso no es viable para una reunificación (por ejemplo, si ni siquiera puedes asumir tu cuota de vivienda actual), en lugar de intentar forzar una operación que previsiblemente no vas a poder sostener. Como explicamos en nuestra guía sobre reunificación, esta solución está pensada para un perfil concreto, no para cualquier situación de sobreendeudamiento.
Plantilla de comparación para tu propia búsqueda
| Criterio | Empresa A | Empresa B | Empresa C |
|---|---|---|---|
| Registrada como intermediario de crédito inmobiliario | |||
| Desglose completo de comisiones por escrito | |||
| Sin pagos relevantes por adelantado | |||
| Muestra el coste total de la operación (no solo la cuota) | |||
| Reseñas verificables en plataformas independientes | |||
| Explica con honestidad si tu caso no es viable |
Señales de alarma a las que prestar especial atención
- Promesas de porcentajes de reducción de cuota muy concretos («hasta el 70%») antes de conocer tu situación real.
- Presión para firmar de inmediato o «antes de que se acabe la oferta».
- Falta de registro verificable ante el Banco de España para operaciones con garantía hipotecaria.
- Ausencia de un desglose claro y por escrito de todos los costes asociados.
Este artículo tiene un propósito exclusivamente informativo y no constituye una recomendación de ninguna empresa o intermediario concreto. Verifica siempre el registro oficial y las condiciones específicas de cualquier empresa que valores contratar, y compara varias opciones antes de tomar una decisión.
Preguntas frecuentes
¿Es mejor acudir directamente a mi banco o a un intermediario especializado? Acudir primero a tu banco habitual es razonable si mantienes una buena relación con la entidad, pero muchos bancos se muestran reacios a este tipo de operaciones, por lo que un intermediario especializado y debidamente registrado puede ampliar tus opciones reales.
¿Debo pagar por el estudio inicial de mi caso? La mayoría de empresas serias ofrecen un primer estudio orientativo sin coste; cualquier cobro relevante debería producirse solo una vez tengas una oferta concreta y aprobada sobre la mesa.
¿Cómo sé si una oferta de reunificación es razonable o abusiva? Compara siempre el coste total de la operación (no solo la cuota mensual) frente a la suma de tus deudas actuales, y consulta con un segundo profesional independiente si tienes dudas antes de firmar.