Una de las cosas que más ansiedad genera cuando alguien se plantea acogerse a la Ley de Segunda Oportunidad es no saber qué va a pasar exactamente, en qué orden y cuánto va a tardar. A diferencia de un trámite administrativo estandarizado, este es un procedimiento judicial que se adapta a cada situación personal, lo que hace que mucha información que circula por internet sea genérica, contradictoria o directamente desactualizada.
En esta guía extensa desglosamos el proceso completo, fase por fase, con la terminología real que vas a encontrarte (concurso sin masa, EPI, plan de pagos, administración concursal), tal y como funciona tras la simplificación introducida por la reforma de la Ley 16/2022. El objetivo es que llegues a la primera reunión con un abogado sabiendo exactamente de qué te va a hablar, en lugar de escuchar términos desconocidos sin poder seguir la conversación.
Antes de empezar: un pequeño glosario imprescindible
Como este es, con diferencia, el artículo más técnico de toda nuestra guía sobre la Ley de Segunda Oportunidad, conviene fijar algunos términos que usaremos constantemente:
- TRLC (Texto Refundido de la Ley Concursal): la norma que regula, entre otras cosas, este mecanismo de segunda oportunidad.
- Concurso de acreedores: el procedimiento judicial que se abre para ordenar el pago (o, en su caso, la cancelación) de las deudas de una persona insolvente.
- Concurso «sin masa»: el procedimiento simplificado que se aplica cuando el deudor prácticamente no tiene bienes con valor relevante que liquidar.
- Concurso «con masa»: cuando sí existen bienes suficientes para abrir una fase de liquidación antes de resolver sobre la exoneración.
- EPI (Exoneración del Pasivo Insatisfecho): también conocida en algunos textos como BEPI (Beneficio de Exoneración del Pasivo Insatisfecho), es la resolución judicial que cancela las deudas incluidas en el procedimiento.
- Plan de pagos: el calendario de pagos, habitualmente de 3 a 5 años, al que puede comprometerse el deudor como alternativa a la liquidación inmediata de bienes.
- Administración concursal: profesional (economista, abogado o auditor especializado) que, en determinados casos, interviene para supervisar el proceso.
Con estos conceptos ya situados, entremos en el desarrollo completo del proceso.
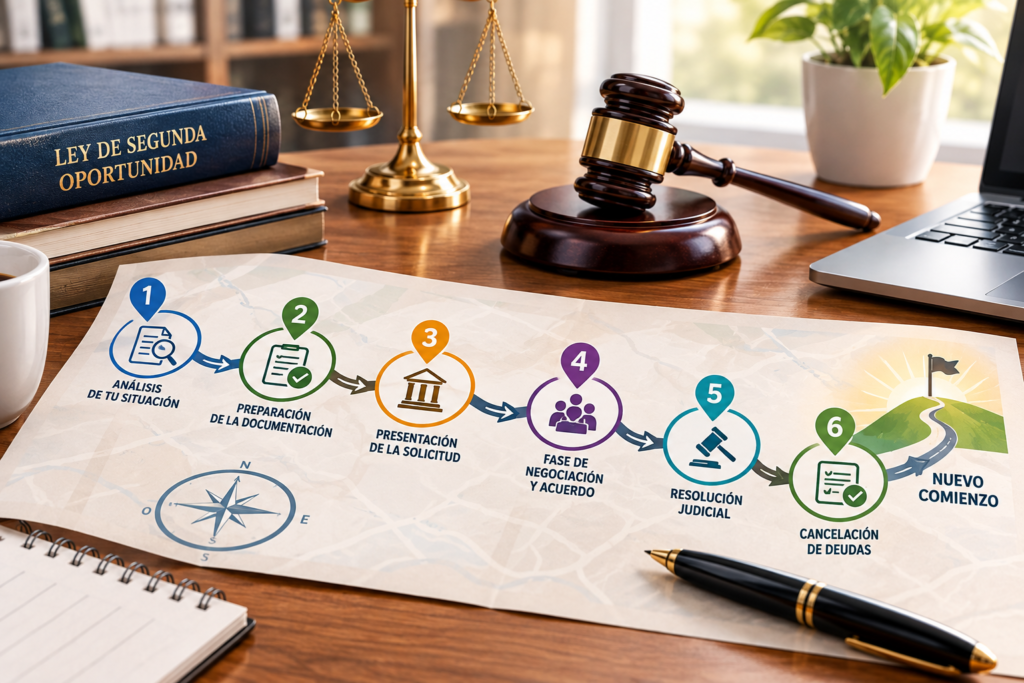
Fase 0: Estudio de viabilidad (antes de presentar nada)
Antes de iniciar cualquier trámite formal, un abogado especializado (idealmente con experiencia acreditada como administrador concursal) debe analizar tu situación completa: deudas, ingresos, bienes, cargas familiares y circunstancias personales relevantes. El objetivo de esta fase previa, que no es un trámite judicial en sí mismo sino un paso de preparación estratégica, es doble:
- Confirmar que cumples los requisitos que ya explicamos en detalle en nuestra guía de requisitos de la Ley de Segunda Oportunidad: ser persona física, estar en situación de insolvencia, tener al menos dos acreedores, y poder acreditar buena fe.
- Anticipar posibles objeciones que pueda plantear el juzgado o algún acreedor, diseñando desde el principio la estrategia procesal más adecuada para tu caso concreto (por ejemplo, decidir si conviene plantear directamente la vía de liquidación o la vía de plan de pagos).
Esta fase suele resolverse en una o dos reuniones con el profesional, y es también el momento en el que deberías recibir un presupuesto cerrado por escrito, como explicamos en nuestro artículo sobre el coste de un abogado de Ley de Segunda Oportunidad.
Fase 1: Preparación y recopilación de documentación
Es, con diferencia, la fase que más influye en la rapidez de todo lo que viene después. Un expediente completo y bien ordenado desde el primer momento reduce drásticamente el riesgo de requerimientos judiciales adicionales, que son una de las causas más habituales de retraso innecesario.
Documentación habitual que se solicita en esta fase
- Identificación y situación personal: DNI/NIE, estado civil, régimen económico matrimonial (si aplica), número de hijos o personas a cargo.
- Situación económica actual: últimas nóminas o declaraciones de ingresos (si eres autónomo), certificado de vida laboral, prestaciones o pensiones que percibas.
- Listado completo de deudas: contratos de préstamo, extractos de tarjetas, requerimientos de pago recibidos, notificaciones judiciales si las hubiera, y en general cualquier documento que acredite el origen e importe de cada deuda.
- Situación patrimonial: escrituras de vivienda u otros inmuebles, vehículos a tu nombre, saldos en cuentas bancarias, cualquier otro bien de valor relevante.
- Historial reciente: movimientos bancarios de los últimos meses (habitualmente se solicitan varios meses o incluso años hacia atrás), para poder acreditar que no ha existido ocultación de bienes ni gestión fraudulenta de tu situación económica.
Esta fase suele completarse en torno a un mes, aunque puede alargarse si te falta documentación antigua que debas solicitar a bancos o administraciones (por ejemplo, contratos de hace varios años que ya no conservas).
Por qué esta fase es tan determinante
Recuerda que uno de los requisitos centrales de toda la ley es la buena fe, y que los juzgados en 2026 están aplicando este criterio con más rigor que en años anteriores. Un expediente incompleto, con movimientos económicos sin justificar o con documentación contradictoria, es la causa más habitual de que un juzgado solicite aclaraciones adicionales (alargando el proceso) o, en el peor de los casos, deniegue la exoneración por no quedar suficientemente acreditada la buena fe.
Fase 2: Presentación de la solicitud ante el Juzgado de lo Mercantil
Desde la reforma de la Ley 16/2022, el proceso ya no exige pasar antes por un Acuerdo Extrajudicial de Pagos (AEP) ante notario, Registro Mercantil, Cámara de Comercio o mediador concursal. Antes de esta reforma, ese trámite previo era obligatorio y añadía, como mínimo, entre dos y cuatro meses adicionales al proceso, sin garantía de éxito y con costes propios (honorarios de notario y de mediador concursal).
Actualmente, la solicitud se presenta directamente ante el Juzgado de lo Mercantil competente (el correspondiente a tu domicilio), lo que ha simplificado y acelerado de forma notable el conjunto del proceso, además de reducir su coste total, como explicamos en nuestro artículo sobre el precio del procedimiento.
Fase 3: Declaración de concurso y sus efectos automáticos
En el momento en que el juzgado admite a trámite la solicitud y declara el concurso, se producen una serie de efectos que operan de forma prácticamente automática y que suelen suponer un alivio inmediato para el deudor:
- Suspensión de las ejecuciones individuales en curso contra tu patrimonio, incluyendo embargos de nómina o de cuenta bancaria que ya estuvieran activos por otras reclamaciones.
- Paralización de nuevas acciones de cobro por parte de los acreedores incluidos en el procedimiento mientras este se resuelve.
- Si ya existían embargos activos, puede solicitarse su levantamiento, o incluso la devolución de cantidades ya embargadas en determinadas circunstancias, según valore el juzgado.
Este efecto suele ser, en la práctica, uno de los elementos que más tranquilidad aporta a quien inicia el proceso, ya que detiene de golpe la presión de llamadas, requerimientos y procedimientos de embargo que pudieran estar en marcha.
Fase 4: Concurso «sin masa» o concurso «con masa»: la gran bifurcación
A partir de la declaración de concurso, el proceso se bifurca en función de tu situación patrimonial, y esta distinción es clave para entender cuánto puede tardar tu caso concreto.
Concurso «sin masa»
Se aplica cuando el deudor no tiene bienes con valor relevante que liquidar (es la situación más habitual entre particulares con deudas de consumo, sin vivienda en propiedad o con vivienda ya muy hipotecada). En estos casos, el juez puede declarar el concurso y, si se cumplen los requisitos, conceder la exoneración de forma prácticamente inmediata, en lo que en la práctica procesal se conoce coloquialmente como «concurso exprés». Es la vía más rápida de todo el proceso.
Concurso «con masa»
Se aplica cuando sí existen bienes con valor liquidable (una segunda vivienda, ahorros significativos, un vehículo de valor considerable, etc.). En estos casos se abre una fase de liquidación de esos bienes, gestionada con supervisión judicial, antes de poder resolver sobre la exoneración de la deuda restante. Esta vía es, lógicamente, más lenta y compleja que el concurso sin masa.
Fase 5: Elegir entre liquidación o plan de pagos
Además de la distinción anterior (con o sin masa), tienes en términos generales dos caminos posibles para resolver tu situación:
Vía de liquidación
Se liquidan los bienes disponibles (si los hay) y, cumplidos el resto de requisitos, se concede la exoneración de la deuda restante. Suele ser el camino más directo cuando no hay bienes significativos o cuando el deudor prefiere desprenderse de ellos para poner fin a la situación cuanto antes.
Vía de plan de pagos
Puedes comprometerte a un calendario de pagos supervisado judicialmente, habitualmente de tres a cinco años. Esta vía es especialmente relevante en dos escenarios:
- Quieres conservar tu vivienda habitual: manteniendo al día la cuota de la hipoteca, en muchos casos es posible seguir viviendo en ella mientras se cancela el resto de la deuda incluida en el procedimiento.
- Existe deuda pública (Hacienda, Seguridad Social) que la ley no permite exonerar de forma directa e inmediata: el plan de pagos permite ir abonando la parte no exonerable de esa deuda pública a lo largo de varios años, como explicamos con más detalle en nuestro artículo sobre la cancelación de deuda con Hacienda.
Al finalizar el plan de pagos cumplido en su totalidad, se concede la exoneración definitiva del resto de deuda exonerable que pudiera quedar pendiente.
Fase 6: Resolución de Exoneración del Pasivo Insatisfecho (EPI)
Es la resolución judicial que formaliza la cancelación de las deudas incluidas en el procedimiento, y constituye el hito final de todo el proceso. Puede adoptar dos formas:
EPI definitiva e inmediata
Se concede cuando el deudor no dispone de bienes ni ingresos por encima del mínimo de subsistencia legalmente establecido. Es, en principio, irrevocable, salvo que posteriormente se acredite que hubo fraude o mala fe no detectada durante el procedimiento.
EPI provisional, vinculada a un plan de pagos
La exoneración queda condicionada al cumplimiento íntegro del calendario de pagos acordado (los ya mencionados 3 a 5 años) para la parte de deuda que la ley no permite cancelar de forma inmediata. Solo cuando se completa ese plan sin incidencias se convierte en exoneración definitiva.
Después de la EPI: recuperar tu situación crediticia
Una vez obtenida la EPI, puedes solicitar la cancelación de tus datos en los ficheros de morosos como ASNEF, algo que tratamos en profundidad en nuestra guía específica sobre estos ficheros. Este paso no es automático en todos los casos: conviene verificar activamente que las entidades correspondientes actualizan tu situación tras la resolución judicial.
¿Qué pasa si un acreedor se opone al proceso?
Aunque en la práctica la mayoría de los expedientes bien preparados no reciben oposición relevante, es importante conocer este escenario:
- Si acreedores que representan, en conjunto, al menos un 5% del pasivo total se oponen formalmente al procedimiento, puede nombrarse un administrador concursal para revisar el caso con mayor profundidad.
- Esta intervención adicional suele alargar el proceso entre dos y cuatro meses adicionales respecto a los plazos habituales de un concurso sin oposición.
- Si, finalmente, el juez deniega la exoneración (por ejemplo, por no considerar suficientemente acreditada la buena fe, o por estimar fundada la oposición de algún acreedor), el deudor mantiene la totalidad de sus deudas, pero conserva la posibilidad de recurrir en apelación ante la Audiencia Provincial correspondiente.
Este es otro motivo por el que la fase de preparación de documentación (Fase 1) resulta tan determinante: un expediente sólido y bien argumentado desde el inicio reduce notablemente el riesgo de que una oposición prospere.
Cuánto dura el proceso completo: tabla resumen
| Fase | Duración orientativa |
|---|---|
| Estudio de viabilidad previo | Días a pocas semanas |
| Preparación y presentación de documentación | Alrededor de 1 mes |
| Fase judicial (concurso sin masa, sin oposición relevante) | A partir de 6 meses |
| Fase judicial con oposición de acreedores (≥5% del pasivo) | +2 a 4 meses adicionales |
| Concurso «con masa» (liquidación de bienes) | Variable, según volumen y tipo de bienes a liquidar |
| Vía de plan de pagos hasta exoneración definitiva | 3 a 5 años de cumplimiento del plan |
| Duración total orientativa del proceso (sin plan de pagos) | Entre 4 y 18 meses, según juzgado y complejidad |
Estos plazos son orientativos y dependen en gran medida de factores externos a tu propio caso, como la carga de trabajo del juzgado concreto donde se tramite el expediente. Es un dato poco intuitivo pero relevante: algunos juzgados con sistemas de gestión digital más avanzados resuelven expedientes notablemente más rápido que otros que todavía tramitan buena parte del procedimiento en papel, por lo que la ubicación geográfica puede influir en la duración real de tu caso.
Ejemplo práctico simplificado (caso ilustrativo)
Para hacer todo esto más tangible, veamos un ejemplo simplificado y meramente ilustrativo (no corresponde a un caso real concreto):
Una persona asalariada, sin vivienda en propiedad, con deudas de tarjetas de crédito, un préstamo personal y una pequeña deuda con Hacienda, decide iniciar el proceso. Al no tener bienes relevantes, su caso se tramitaría previsiblemente como un concurso sin masa. Tras la fase de documentación (aproximadamente un mes) y la presentación de la solicitud, si no hay oposición relevante de acreedores, podría obtener una EPI definitiva para las deudas de tarjetas y el préstamo personal en un plazo total aproximado de entre 6 y 9 meses desde la presentación. Para la pequeña deuda con Hacienda, dado que la ley limita la exoneración inmediata de deuda pública, es probable que se le proponga acogerse a un breve plan de pagos para esa parte concreta, mientras el resto de sus deudas quedarían ya canceladas de forma definitiva.
Este ejemplo es deliberadamente simple: casos con vivienda en propiedad, varios avales, actividad como autónomo, o deudas de mayor volumen suelen requerir un análisis más detallado y, probablemente, plazos superiores a los aquí descritos.
Errores comunes que retrasan o comprometen el proceso
- Aportar documentación incompleta o contradictoria, obligando al juzgado a solicitar aclaraciones que alargan los plazos.
- Realizar movimientos económicos sin justificar en los meses previos a la solicitud (retiradas de efectivo relevantes, transferencias a terceros sin causa clara), que pueden generar dudas sobre la buena fe.
- No informar de todos los acreedores, aunque sean deudas pequeñas o antiguas, lo que puede interpretarse como falta de transparencia.
- Ignorar notificaciones judiciales durante el proceso, incluso si parecen trámites menores.
- Confiar en promesas de resultado garantizado por parte de despachos que no han estudiado tu caso en profundidad antes de ofrecerte esa garantía.
Qué preguntar a tu abogado antes de iniciar el proceso
Dado lo técnico de todo lo anterior, la primera reunión con un profesional debería servir para despejar dudas muy concretas sobre tu caso particular. Algunas preguntas útiles que puedes llevar preparadas:
- ¿Mi caso encaja previsiblemente en un concurso sin masa o con masa? La respuesta condiciona buena parte de la duración esperable de tu proceso.
- ¿Me recomienda la vía de liquidación o la vía de plan de pagos? Y, sobre todo, por qué, en función de tus bienes y de si quieres conservar la vivienda.
- ¿Qué parte de mi deuda pública considera exonerable de forma inmediata y qué parte quedaría sujeta a un plan de pagos?
- ¿Qué documentación necesita de mí para empezar, y en qué plazo puedo reunirla?
- ¿Cómo gestiona la comunicación conmigo durante el proceso? (frecuencia de actualizaciones, si hay un interlocutor fijo o un equipo rotativo).
- ¿Qué pasa si, ya iniciado el proceso, un acreedor se opone? Conviene entender de antemano si ese escenario está contemplado en el presupuesto cerrado o si supondría un coste adicional.
Un profesional que responde con claridad a estas preguntas, sin recurrir a fórmulas vagas ni a promesas de resultado garantizado antes de estudiar tu documentación, suele ser una buena señal de un asesoramiento serio para un proceso que, como hemos visto, tiene bastante más matices técnicos de los que suelen explicarse a primera vista.
Qué ocurre si tu situación cambia durante el proceso
Otro aspecto que conviene anticipar es qué sucede si, mientras el procedimiento está en marcha, cambian tus circunstancias personales o económicas:
- Si mejoran tus ingresos (por ejemplo, encuentras un nuevo empleo mejor remunerado) mientras cumples un plan de pagos, esto no invalida automáticamente el proceso, pero es información que debe comunicarse con transparencia, ya que la buena fe exige no ocultar cambios relevantes en tu capacidad económica.
- Si vuelves a tener dificultades para cumplir las cuotas del plan de pagos acordado, es importante contactar cuanto antes con tu abogado para valorar las opciones disponibles, en lugar de dejar de pagar sin más y esperar a ver qué ocurre.
- Si recibes una herencia o un ingreso extraordinario durante el proceso, dependiendo del momento y la naturaleza del ingreso, podría tener que valorarse su inclusión en la masa patrimonial del procedimiento, por lo que de nuevo la transparencia con tu abogado es clave.
Preguntas frecuentes
¿Puedo seguir trabajando con normalidad durante el proceso? Sí, el procedimiento no afecta a tu actividad laboral ni profesional habitual; se centra exclusivamente en la gestión judicial de tu situación de insolvencia y deudas.
¿Qué pasa con mis deudas mientras dura el proceso? Desde la declaración de concurso, se suspenden las ejecuciones individuales en curso, por lo que no deberían continuar generándose nuevos embargos sobre esas deudas mientras se resuelve el procedimiento.
¿Puedo perder la vivienda durante el proceso? No necesariamente. Si optas por la vía del plan de pagos y mantienes al día la cuota de la hipoteca, en muchos casos es posible conservar la vivienda habitual mientras se cancela el resto de deudas incluidas en el procedimiento.
¿Qué diferencia hay entre EPI y BEPI? Son, en la práctica, dos formas de referirse al mismo concepto (Exoneración del Pasivo Insatisfecho / Beneficio de Exoneración del Pasivo Insatisfecho); distintos despachos y fuentes usan una u otra denominación indistintamente.
¿Puedo arrepentirme una vez iniciado el proceso? El procedimiento puede desistirse en determinadas fases, aunque hacerlo implica renunciar a la protección frente a ejecuciones y embargos que ofrece el concurso, por lo que es una decisión que conviene valorar cuidadosamente con tu abogado antes de dar marcha atrás.
¿Tengo que ir personalmente al juzgado durante el proceso? En la mayoría de los casos, el procedimiento se tramita principalmente a través de tu abogado y procurador, sin que sea necesaria tu presencia física frecuente en el juzgado, salvo en trámites puntuales que tu abogado te indicará con antelación.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. Los plazos, fases y terminología del procedimiento (concurso sin masa, EPI, plan de pagos, administración concursal) pueden variar según la evolución normativa y la práctica de cada juzgado. Antes de iniciar el proceso, consulta con un abogado especializado que valore tu caso concreto con la normativa vigente en el momento de tu consulta.