Descubrir que tu nómina ha llegado más baja de lo esperado, sin ningún aviso previo aparente, es una de las situaciones más desconcertantes dentro de todo el proceso de reclamación de deudas. Antes de entrar en pánico, conviene saber algo importante: la ley protege una parte de tu sueldo de forma intocable, y el resto solo puede embargarse siguiendo una escala muy concreta.
Qué debe ocurrir antes de que te embarguen la nómina
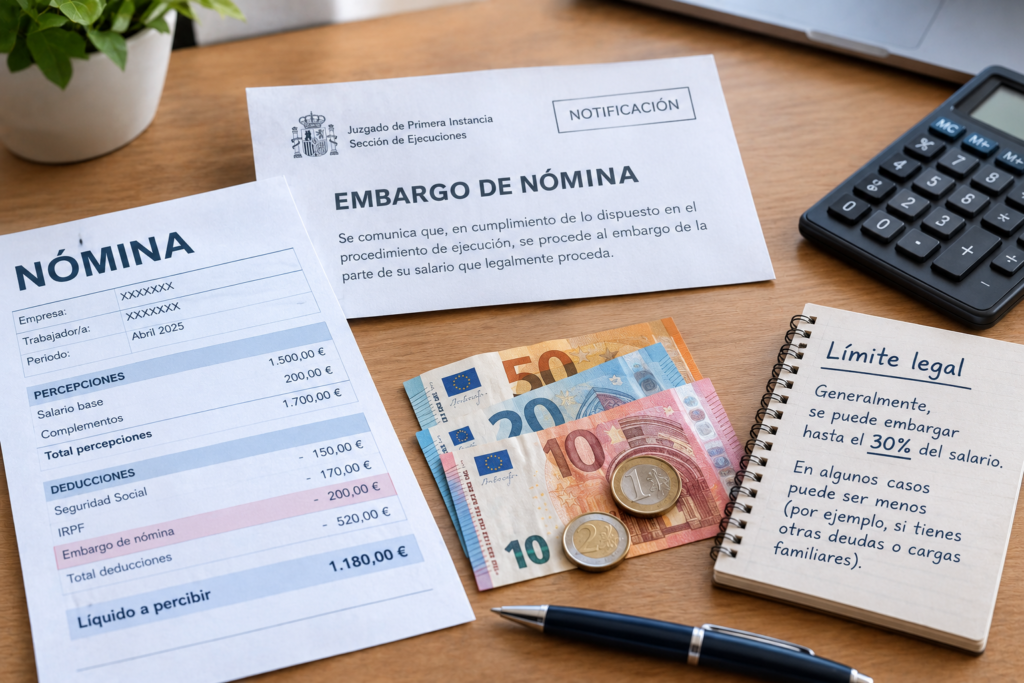
Un embargo de nómina no es automático por el simple hecho de dejar de pagar una deuda. Requiere que exista un procedimiento judicial previo (o, en el caso de deudas con la Administración, un procedimiento de apremio) que haya concluido con una resolución firme autorizando el embargo. Es decir: primero debe haber una reclamación formal, después un procedimiento (como el monitorio que explicamos en otro artículo de esta guía), y solo si ese procedimiento concluye a favor del acreedor y tú no pagas voluntariamente, se activa la fase de embargo.
La base legal: el artículo 607 de la Ley de Enjuiciamiento Civil
El artículo 607 de la Ley de Enjuiciamiento Civil (LEC) establece que es inembargable el salario, sueldo, pensión o retribución que no exceda del Salario Mínimo Interprofesional (SMI). En 2026, tras la subida aprobada mediante el Real Decreto 126/2026, el SMI se sitúa en 1.221 € brutos mensuales (en 14 pagas), lo que supone un incremento del 3,1% respecto al año anterior.
Esto significa que, si tu salario neto no supera esta cuantía, no se te puede embargar absolutamente nada de tu nómina por deudas civiles ordinarias.
La escala progresiva para sueldos superiores al SMI
Cuando tu salario supera el SMI, el embargo no se aplica sobre la totalidad de tu sueldo, sino únicamente sobre el exceso que supera esa cuantía protegida, siguiendo una escala progresiva:
| Tramo (sobre el SMI) | Porcentaje de embargo aplicable |
|---|---|
| Hasta 1 vez el SMI | 0% (inembargable) |
| Del SMI hasta el doble del SMI | 30% |
| Del doble hasta el triple del SMI | 50% |
| Del triple hasta 4 veces el SMI | 60% |
| De 4 a 5 veces el SMI | 75% |
| Más de 5 veces el SMI | 90% |
Es importante entender que estos porcentajes se aplican solo sobre cada tramo excedente, no sobre el salario completo, de forma similar a como funcionan los tramos del IRPF: no se embarga un único porcentaje plano sobre todo tu sueldo, sino que cada tramo superior tributa (en este caso, se embarga) a un porcentaje distinto solo sobre esa franja concreta.
Un matiz técnico importante: pagas extra y salario prorrateado
El cálculo puede variar ligeramente según cómo recibas tu salario:
- Si cobras tu sueldo de forma prorrateada (las pagas extra repartidas a lo largo del año), el límite inembargable se calcula sobre el SMI en cómputo anual dividido entre 12 meses.
- Si cobras pagas extraordinarias aparte de tu mensualidad ordinaria, el límite de inembargabilidad en esos meses de paga extra se sitúa en el doble del SMI mensual, aplicando la escala sobre el exceso.
Este matiz explica por qué dos personas con el mismo salario anual pueden experimentar un embargo mensual ligeramente distinto, según la forma en que su empresa distribuye el pago de las pagas extraordinarias.
La excepción más importante: la pensión de alimentos
Existe un supuesto en el que la protección del SMI no se aplica de la misma forma: las deudas por pensión de alimentos (manutención de hijos, habitualmente derivada de una separación o divorcio) pueden embargarse incluso sobre la parte del salario que normalmente estaría protegida, ya que la ley prioriza el derecho de los menores a recibir esa manutención por encima de la protección general del mínimo vital del deudor.
Cómo se ejecuta el embargo en la práctica
- El juzgado dicta la orden de embargo tras la resolución del procedimiento judicial correspondiente.
- Se notifica a tu empresa (o a la entidad pagadora, en el caso de pensiones o prestaciones), que queda obligada a retener la parte embargable de tu nómina cada mes.
- Tu empresa ingresa directamente esa cantidad al juzgado o al acreedor designado, sin que tú tengas margen de decisión sobre ese importe una vez notificada la orden.
- El embargo continúa mes a mes hasta que se cubra la deuda total reclamada (incluyendo intereses y costas, si las hubiera) o hasta que se resuelva la situación por otra vía (pago, negociación, o un mecanismo legal como la Ley de Segunda Oportunidad).
¿Qué pasa si tengo varios embargos a la vez?
Si tienes más de una deuda con órdenes de embargo activas simultáneamente, se respeta un orden de prelación: en general, las deudas por pensión de alimentos y determinadas deudas laborales o con la Seguridad Social suelen tener prioridad sobre deudas civiles ordinarias. En la práctica, si el importe embargable total no permite cubrir todas las reclamaciones simultáneamente, se aplican criterios legales de prioridad entre los distintos acreedores.
Qué hacer si detectas un error en el cálculo del embargo
Si observas que te han retenido más de lo que corresponde según esta escala, o que no se ha respetado el mínimo inembargable, puedes:
- Solicitar a tu empresa el desglose exacto de cómo ha calculado la retención.
- Presentar un escrito ante el juzgado que dictó la orden de embargo, señalando el error de cálculo y solicitando su corrección.
- Consultar con un abogado si la discrepancia es significativa o si la empresa no corrige el error tras tu reclamación.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. Las cuantías del SMI se actualizan anualmente mediante Real Decreto, por lo que conviene verificar la cifra vigente en el momento de tu consulta. Ante cualquier duda sobre un embargo concreto, consulta con un abogado especializado.
Te puede interesar también: cuánto te pueden embargar de la pensión en 2026.
Preguntas frecuentes
¿Pueden embargarme la nómina sin ningún aviso previo? No debería ocurrir sin que exista antes un procedimiento judicial (o de apremio administrativo) que concluya con una resolución de embargo debidamente notificada; si el embargo aparece sin ninguna notificación previa, es razonable reclamar y verificar el origen exacto de la orden.
¿El mínimo inembargable es el mismo para todos los tipos de deuda? Para deudas civiles ordinarias sí se aplica esta protección; sin embargo, las deudas por pensión de alimentos tienen un tratamiento distinto y más estricto, como hemos explicado.
¿Puedo negociar con mi acreedor para evitar el embargo una vez ya ha sido ordenado por el juzgado? Es posible llegar a un acuerdo de pago con el acreedor incluso en esta fase, que podría dar lugar a solicitar el levantamiento del embargo ante el juzgado, aunque el acreedor no está obligado a aceptar ninguna negociación en esta fase tan avanzada del procedimiento.