Abrir el buzón y encontrar una notificación judicial por una deuda impagada genera, casi siempre, la misma reacción: pánico y, en muchos casos, la tentación de ignorarlo esperando que desaparezca. Es, precisamente, el peor error posible. Lo que hagas (o dejes de hacer) en los siguientes 20 días puede determinar si conservas margen de maniobra o si acabas con un embargo sin haber podido defenderte.
Si todavía no te ha llegado ninguna demanda y quieres saber qué viene antes (intereses de demora, ficheros, venta de la deuda), lo repasamos fase a fase en qué pasa si no pago un préstamo personal.
Qué es exactamente lo que has recibido
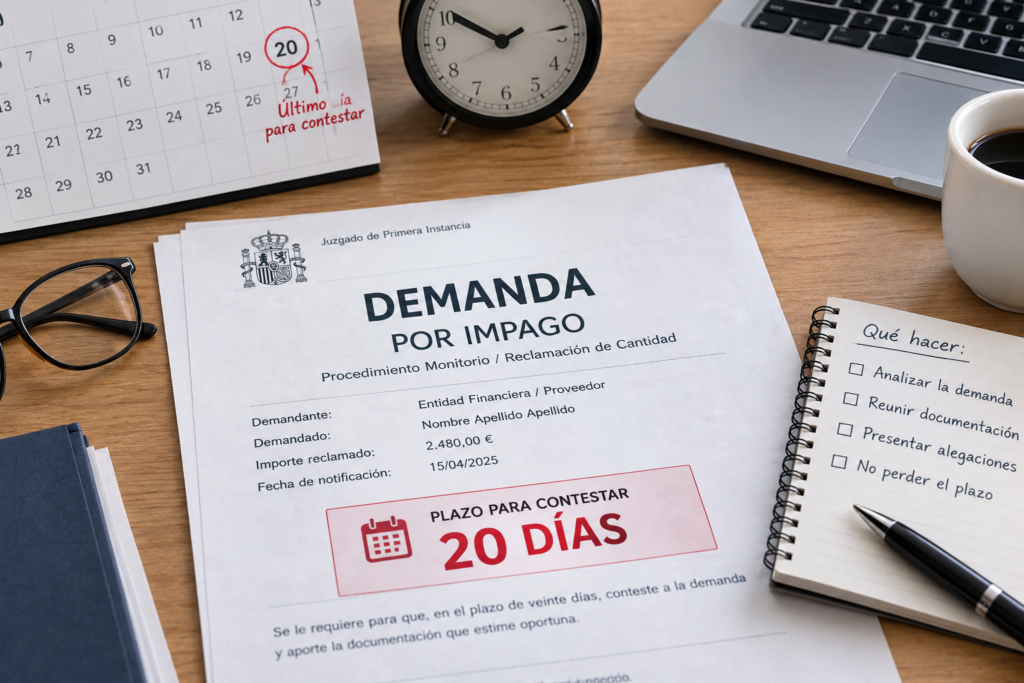
La mayoría de reclamaciones de deuda por impago de un préstamo, tarjeta o crédito se tramitan mediante el procedimiento monitorio, regulado en los artículos 812 y siguientes de la Ley de Enjuiciamiento Civil. Es un procedimiento pensado para reclamaciones de cantidad líquida, vencida y exigible, acreditada mediante documentos (contrato, extractos, requerimientos previos).
Cuando el juzgado admite la petición, te notifica formalmente y te da un plazo de 20 días hábiles para reaccionar. Ese plazo empieza a contar desde que la notificación te es entregada correctamente, no desde la fecha del documento.
Tus tres opciones dentro de esos 20 días
Opción 1: pagar
Si reconoces la deuda y puedes pagarla, hacerlo dentro del plazo pone fin al procedimiento de inmediato, evitando cualquier coste adicional derivado de fases posteriores.
Opción 2: oponerte
Si consideras que no debes la cantidad reclamada (en todo o en parte), puedes presentar un escrito de oposición dentro de ese mismo plazo de 20 días, explicando de forma razonada los motivos: por ejemplo, que ya pagaste parte de la deuda, que el importe reclamado incluye intereses de demora abusivos (revisa nuestra guía de intereses de demora si sospechas esto), o que la deuda está prescrita (consulta nuestra guía de prescripción de deudas).
Opción 3: no hacer nada
Es, con diferencia, la peor opción. Si transcurren los 20 días sin pago ni oposición, el juzgado da por reconocida la deuda y el acreedor puede solicitar directamente la ejecución, es decir, pasar a la fase de embargo de bienes, cuentas o nómina, sin que exista ya una nueva oportunidad de defenderte sobre el fondo del asunto.
¿Necesitas abogado y procurador?
Aquí hay un matiz importante que mucha gente desconoce:
- Para la reclamación inicial (la que presenta el acreedor), no se exige abogado ni procurador, sea cual sea el importe.
- Si tú decides oponerte, y la cantidad reclamada supera un determinado umbral (según la práctica judicial actual, en torno a los 2.000 €), sí necesitarás abogado y procurador para formalizar tu oposición.
- Si tu oposición prospera y el caso deriva a un juicio posterior: si la cantidad reclamada no supera los 6.000 €, se tramita como juicio verbal; si la supera, como juicio ordinario, ambos ya con la intervención obligatoria de abogado y procurador.
Cómo presentar tu escrito de oposición
- Redacta un escrito claro explicando por qué no procede la deuda reclamada (en todo o en parte), aportando cualquier documento que respalde tu argumento.
- Si el importe supera el umbral mencionado, este escrito debe ir firmado por tu abogado y presentado a través de tu procurador.
- Preséntalo dentro del plazo de 20 días hábiles, teniendo en cuenta que, conforme al artículo 135 de la LEC, puedes presentarlo «a término», es decir, hasta las 15:00 horas del día hábil siguiente al vencimiento del plazo, si fuera estrictamente necesario.
Puedes negociar incluso después de recibir la demanda
Recibir una demanda no cierra la puerta a una negociación directa con el acreedor, como explicamos en nuestra guía de cómo negociar una quita con el banco. De hecho, muchos acreedores prefieren cerrar un acuerdo económico razonable antes que prolongar un procedimiento judicial con costes e incertidumbre para ambas partes. Si negocias en esta fase, asegúrate de que el acuerdo alcanzado se refleje formalmente ante el juzgado, para evitar que el procedimiento siga su curso pese a haber pagado.
¿Y si no puedo pagar un abogado?
Si tus ingresos están por debajo del umbral establecido por la Ley de Asistencia Jurídica Gratuita, puedes solicitar que se te asigne un abogado y procurador de oficio sin coste, para poder formalizar tu oposición dentro del plazo si decides ejercer este derecho.
Qué pasa si no reaccionas a tiempo
Si dejas transcurrir el plazo sin actuar, el siguiente paso habitual es que el acreedor solicite la ejecución de la resolución, lo que puede derivar en un embargo de nómina, un embargo de cuenta bancaria, o de otros bienes de tu patrimonio, sin que exista ya margen para discutir el fondo del asunto en esta fase.
Checklist de tus primeros 20 días
| Día aproximado | Acción |
|---|---|
| Día 1 (recepción) | Verificar la autenticidad de la notificación y el juzgado remitente |
| Días 2-5 | Reunir toda la documentación relacionada con la deuda reclamada |
| Días 5-10 | Decidir entre pagar, negociar u oponerte, valorando con un profesional si la cantidad supera el umbral que exige abogado |
| Días 10-18 | Formalizar la opción elegida (pago, negociación con acuerdo formal, o escrito de oposición) |
| Antes del día 20 | Presentar el escrito correspondiente ante el juzgado, dentro de plazo |
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. Los plazos y umbrales pueden estar sujetos a interpretación judicial o a futuras modificaciones normativas; verifica siempre los detalles exactos de tu notificación y consulta con un abogado cuanto antes tras recibir cualquier reclamación judicial.
Preguntas frecuentes
¿Puedo ignorar la demanda si estoy seguro de que no debo ese dinero? No, ignorarla es el peor error posible: si no te opones dentro de plazo, el juzgado da por reconocida la deuda independientemente de que tuvieras razón, por lo que siempre debes presentar oposición formal si consideras que no procede.
¿Cuánto tiempo tengo exactamente para reaccionar? 20 días hábiles desde que la notificación te es entregada correctamente, no desde la fecha en que fue emitida.
¿Puedo pagar solo una parte de lo reclamado dentro del plazo? Puedes hacerlo, pero si no cubres la totalidad, el procedimiento podría continuar por la parte pendiente, salvo que llegues a un acuerdo formal con el acreedor sobre esa diferencia.