Es una de las preguntas que más se repiten cuando alguien lleva tiempo arrastrando una deuda: ¿en algún momento deja de poder reclamármela? La respuesta es sí, pero con matices importantes que conviene conocer bien, porque un movimiento mal dado —como hacer un pequeño pago «de buena fe»— puede reiniciar el reloj sin que te des cuenta.
En este artículo te explicamos qué es la prescripción de una deuda, cuáles son los plazos vigentes en España según el tipo de deuda, y qué acciones pueden interrumpir ese plazo.
Qué significa que una deuda prescriba
La prescripción es el mecanismo legal por el cual, transcurrido un determinado plazo sin que el acreedor reclame la deuda, este pierde el derecho a exigirla judicialmente. Es importante entender dos matices clave desde el principio:
- La prescripción no borra la deuda de forma automática: sigue existiendo, pero se convierte en lo que se conoce como una «obligación natural», que el acreedor ya no puede exigir por la vía judicial si tú invocas la prescripción en tu defensa.
- Para que la prescripción te proteja realmente, debes alegarla activamente si el acreedor te demanda. Un juez no declara la prescripción de oficio: eres tú (o tu abogado) quien debe plantearla como excepción en el procedimiento.
Plazos de prescripción según el tipo de deuda en España
Desde la reforma introducida por la Ley 42/2015, el plazo general de prescripción de las acciones personales (la mayoría de deudas civiles) se redujo de 15 a 5 años. Sin embargo, existen plazos específicos según el tipo de deuda:
| Tipo de deuda | Plazo de prescripción |
|---|---|
| Deudas civiles generales (préstamos personales, deudas entre particulares) | 5 años |
| Tarjetas de crédito y préstamos al consumo | 5 años |
| Facturas de suministros (luz, agua, gas, teléfono) | 5 años (pagos periódicos) |
| Letras de cambio y pagarés | 3 años |
| Deudas reclamables por acción hipotecaria (ejecución de hipoteca) | 20 años |
| Deudas tributarias con Hacienda | 4 años |
| Deudas con la Seguridad Social | 4 años |
| Multas de tráfico | Infracción: 3 meses (leve) o 6 meses (grave y muy grave); multa ya impuesta: 4 años (art. 112 Ley sobre Tráfico). Más en qué pasa si no pagas una multa de tráfico |
Es fundamental tener en cuenta que, para deudas contraídas antes de la reforma de 2015, pueden aplicar reglas transitorias distintas, por lo que la fecha exacta de origen de la deuda es determinante para calcular el plazo correcto.
Qué interrumpe la prescripción (y reinicia el plazo desde cero)
Este es, probablemente, el punto más importante y menos conocido de todo el proceso. El plazo de prescripción no corre de forma ininterrumpida: determinadas acciones lo interrumpen y hacen que vuelva a contar desde cero. Entre las causas más habituales de interrupción están:
- Cualquier reclamación judicial por parte del acreedor (demanda, procedimiento monitorio).
- Cualquier reclamación extrajudicial fehaciente (burofax, carta certificada) que llegue efectivamente a tu conocimiento.
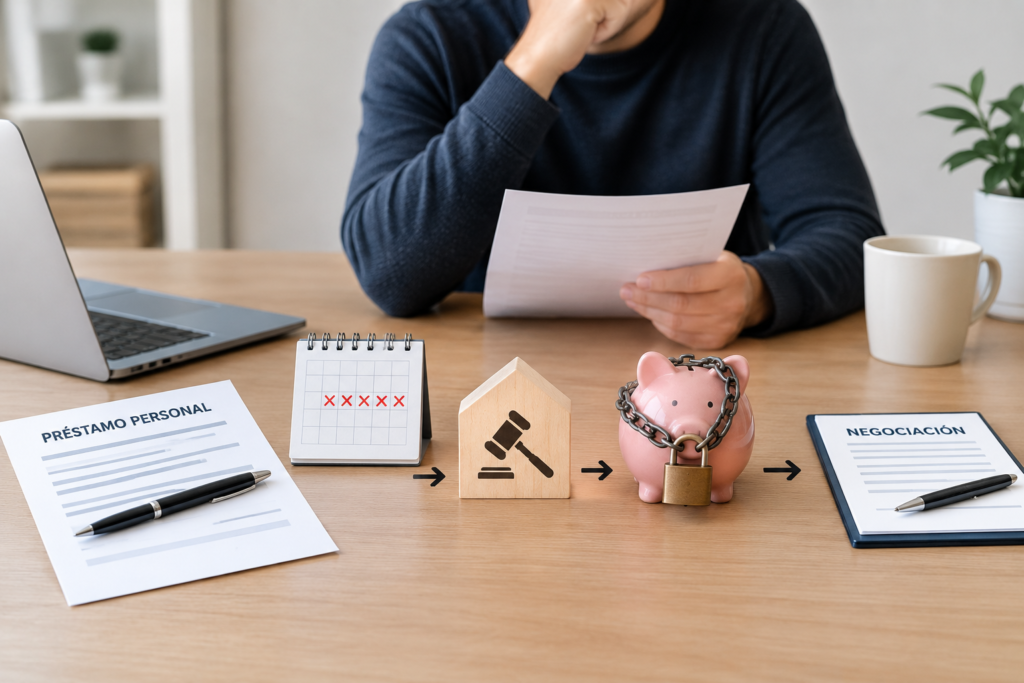
- El reconocimiento de la deuda por tu parte, ya sea de forma expresa (firmar un documento reconociendo que debes esa cantidad) o tácita (por ejemplo, hacer un pago parcial, por pequeño que sea, o negociar un aplazamiento).
Este último punto es la trampa en la que caen muchas personas sin saberlo: si una deuda está a punto de prescribir y el titular hace un pequeño pago «para demostrar buena voluntad» o acepta verbalmente un nuevo calendario, el plazo se reinicia por completo, y todo el tiempo transcurrido hasta ese momento deja de contar.
Cómo saber si tu deuda ha prescrito
No existe un registro público donde consultar si una deuda concreta ha prescrito o no. Para valorarlo con seriedad es necesario reconstruir la cronología completa:
- Identifica la fecha exacta del último acto de interrupción: el último pago realizado, la última reclamación recibida (con prueba de que llegó a tu conocimiento) o el último reconocimiento expreso de la deuda.
- Aplica el plazo correspondiente según el tipo de deuda (tabla anterior) desde esa fecha.
- Revisa si has recibido alguna comunicación posterior que pudiera haber interrumpido el plazo nuevamente, incluso si no le diste importancia en su momento.
- Si tras este análisis concluyes que el plazo ya se ha cumplido, la deuda podría estar prescrita, pero la valoración definitiva y la estrategia para hacerla valer ante una posible reclamación conviene confirmarla con un profesional.
Qué hacer si te reclaman una deuda que crees prescrita
- No reconozcas la deuda ni hagas ningún pago antes de verificar si realmente ha prescrito, ya que cualquier gesto en ese sentido reiniciaría el plazo.
- No ignores una demanda judicial confiando únicamente en que la deuda ha prescrito: si no te personas y alegas la prescripción dentro del procedimiento, el juez puede dictar sentencia en tu contra igualmente.
- Solicita asesoramiento legal para revisar la documentación y, si procede, alegar la prescripción de forma correcta ante el juzgado o directamente ante el acreedor.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. El cómputo de la prescripción depende de circunstancias muy concretas (fecha de origen de la deuda, comunicaciones recibidas, normativa transitoria aplicable) que solo un profesional puede valorar con precisión en tu caso. Antes de dejar de pagar una deuda confiando en que ha prescrito, consulta siempre con un abogado.
Te puede interesar también: qué pasa con las deudas de un familiar fallecido.
Preguntas frecuentes sobre la prescripción de deudas
¿Una deuda prescrita desaparece de ASNEF automáticamente? No necesariamente de forma automática; en nuestra guía sobre ASNEF explicamos los plazos y el procedimiento concreto para solicitar la baja de un fichero de morosos, que tiene sus propias reglas independientes de la prescripción civil de la deuda.
¿Puedo negociar una deuda que ya ha prescrito? No es recomendable iniciar ninguna negociación ni pago sobre una deuda que consideras prescrita sin antes confirmarlo con un profesional, ya que cualquier gesto de negociación podría interpretarse como reconocimiento de la deuda y reiniciar el plazo.
¿Qué pasa si el acreedor vende mi deuda a un fondo de recobro cuando ya casi ha prescrito? La venta de la deuda no interrumpe por sí sola la prescripción ni reinicia el plazo; lo que sí lo haría es que el nuevo titular de la deuda te reclame de forma fehaciente antes de que se cumpla el plazo.