Descubrir que estás en ASNEF genera una mezcla de frustración e incertidumbre: ¿tengo que pagar sí o sí? ¿Puedo salir sin pagar? ¿Cuánto va a tardar? La buena noticia es que existen varias rutas distintas según cuál sea tu situación concreta, y en este artículo te las explicamos paso a paso.
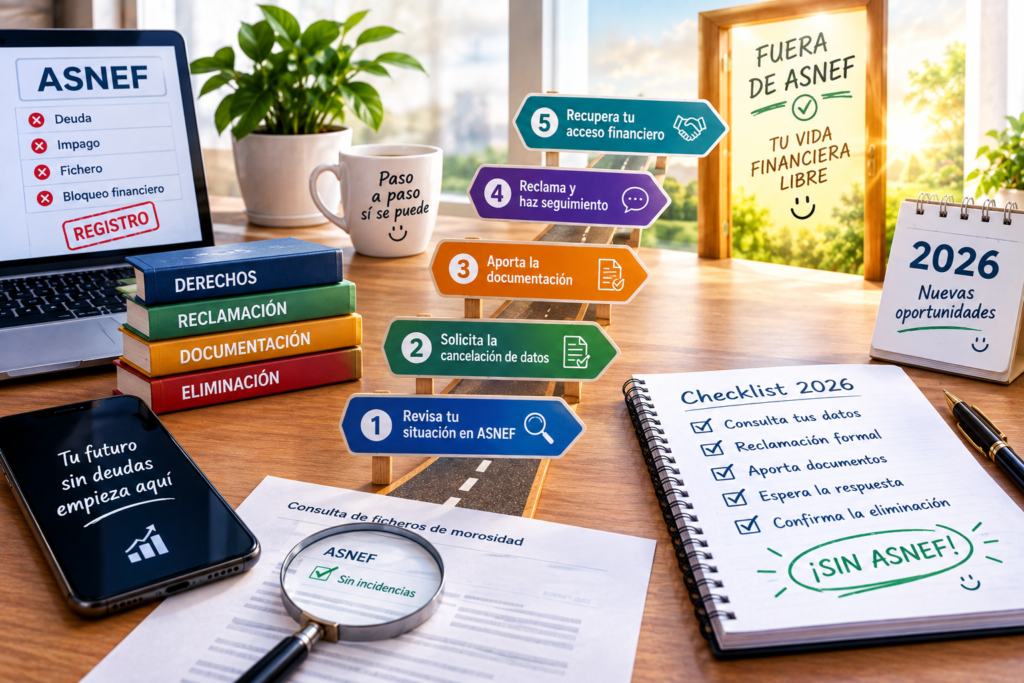
Paso 1: comprueba por qué estás realmente incluido
Antes de decidir cualquier estrategia, necesitas la información exacta: qué empresa te incluyó, por qué importe, en qué fecha y con qué justificación. Puedes obtener estos datos gratuitamente ejerciendo tu derecho de acceso, tal y como explicamos en nuestra guía sobre qué es ASNEF y cómo comprobar tu situación. Este paso es imprescindible porque determina qué camino de los siguientes te conviene seguir.
Paso 2: valora si la inclusión cumple los requisitos legales
Revisa si tu caso cumple los requisitos que ya vimos: deuda cierta, líquida, vencida y exigible; notificación previa fehaciente; y advertencia expresa en el contrato original sobre la posibilidad de inclusión en un fichero de morosos. Si detectas que falta alguno de estos requisitos, no necesitas pagar nada: puedes reclamar directamente la cancelación por inclusión indebida, ya sea contactando con la empresa que te incluyó o, si no obtienes respuesta satisfactoria, presentando una reclamación ante la Agencia Española de Protección de Datos (AEPD).
Paso 3 (si la deuda es legítima): elige tu vía de salida
Si tras revisar la documentación confirmas que la deuda es real y está correctamente reclamada, tienes fundamentalmente tres caminos:
Opción A: pagar la deuda íntegra
Es la vía más directa y rápida. Una vez abonado el importe, el acreedor está obligado a solicitar tu eliminación del fichero en un plazo breve (que, según la entidad y el canal utilizado, puede oscilar entre unos pocos días y, como máximo, alrededor de un mes).
Opción B: negociar una quita o un pago parcial
Muchas entidades, especialmente compañías de telecomunicaciones y suministros, aceptan negociar un pago parcial de la deuda a cambio de solicitar tu baja del fichero, en lugar de exigir el importe completo. Esta vía suele requerir cierta capacidad de negociación (te explicamos técnicas concretas en nuestra guía de negociación de deudas), pero puede suponer un ahorro considerable frente a pagar el 100% del importe reclamado.
Opción C: esperar el plazo legal máximo
Si no puedes o no quieres pagar, y la deuda es legítima, tus datos se eliminarán de forma automática una vez transcurrido el plazo máximo de 5 años desde el vencimiento de la obligación impagada. Ten en cuenta que, mientras tanto, la deuda sigue siendo exigible (salvo que prescriba antes por otras razones, como explicamos en nuestra guía de prescripción de deudas), y que durante todo ese tiempo seguirás teniendo dificultades para acceder a crédito o determinados contratos.
Paso 4: solicita formalmente la baja tras el pago (no des por hecho que ocurrirá sola)
Aunque legalmente el acreedor está obligado a solicitar tu eliminación tras el pago, en la práctica es muy recomendable solicitarlo tú también de forma expresa y por escrito, guardando siempre justificante del pago realizado. Esto te da una prueba documental en caso de que la baja no se produzca en el plazo esperado.
Paso 5: si no te dan de baja tras pagar, reclama
Si ha transcurrido un plazo razonable tras el pago y tus datos siguen apareciendo en el fichero, puedes:
- Reclamar directamente a la empresa gestora del fichero (Equifax, en el caso de ASNEF), aportando el justificante de pago.
- Presentar una reclamación ante la Agencia Española de Protección de Datos (AEPD), que puede sancionar a la entidad responsable si constata un incumplimiento de la normativa de protección de datos.
- En casos de perjuicio acreditado (por ejemplo, si te denegaron una hipoteca por seguir figurando indebidamente en el fichero), valorar con un abogado si procede una reclamación de indemnización por daños, ya que la inclusión indebida y prolongada puede considerarse una vulneración del derecho al honor.
¿Y si tengo varias deudas en ASNEF y no puedo pagarlas todas?
Si tu situación es de sobreendeudamiento más amplio, con varias deudas que te mantienen en el fichero y sin capacidad real de afrontarlas todas, puede tener más sentido plantear una solución de fondo antes que ir «apagando fuegos» deuda por deuda. En estos casos, mecanismos como la Ley de Segunda Oportunidad permiten cancelar el conjunto de tus deudas exonerables, lo que además facilita después solicitar la baja completa de todos los ficheros de morosos en los que pudieras figurar.
Resumen de tus opciones según tu situación
| Tu situación | Vía recomendada |
|---|---|
| Inclusión sin cumplir requisitos legales | Reclamación directa o ante la AEPD, sin necesidad de pagar |
| Deuda legítima y puedes pagarla | Pago íntegro + solicitud expresa de baja |
| Deuda legítima pero no puedes pagarla completa | Negociación de quita o pago parcial |
| No puedes pagar nada y prefieres esperar | Esperar el plazo legal máximo de 5 años (la deuda sigue siendo exigible) |
| Varias deudas y sobreendeudamiento general | Valorar la Ley de Segunda Oportunidad |
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. Los plazos concretos pueden variar según la entidad acreedora y las circunstancias de cada caso. Si tu situación es compleja, especialmente ante una posible reclamación de indemnización, consulta con un abogado especializado en protección de datos o derecho del consumo.
Te puede interesar también: la comparativa de préstamos para personas en ASNEF.
Preguntas frecuentes
¿Puedo salir de ASNEF sin pagar nada si la deuda es real? Solo se elimina sin pago si la inclusión fue indebida (no se cumplieron los requisitos legales) o si transcurre el plazo máximo de 5 años; mientras la deuda sea legítima y esté dentro de ese plazo, la vía más rápida sigue siendo el pago o la negociación.
¿Cuánto tarda realmente Equifax en darme de baja tras pagar? No existe un plazo único garantizado en todos los casos, pero como referencia general suele resolverse en un margen de entre pocos días y un mes; si se supera ampliamente ese margen, es razonable reclamar de forma expresa.
¿Afecta estar en ASNEF a mi capacidad para alquilar una vivienda? Puede afectar, ya que algunos propietarios o agencias inmobiliarias consultan este tipo de ficheros como parte de su proceso de selección de inquilinos, aunque no es una práctica universal ni está generalizada en todos los procesos de alquiler.