Ya explicamos en nuestra guía sobre pedir un préstamo estando en ASNEF los riesgos generales de este mercado y por qué conviene actuar con cautela. En este artículo damos un paso más: comparamos los distintos tipos de producto que existen para personas en esta situación, para que puedas identificar cuál encaja (si alguno lo hace) con tu perfil concreto, sin tener que revisar decenas de ofertas una por una.
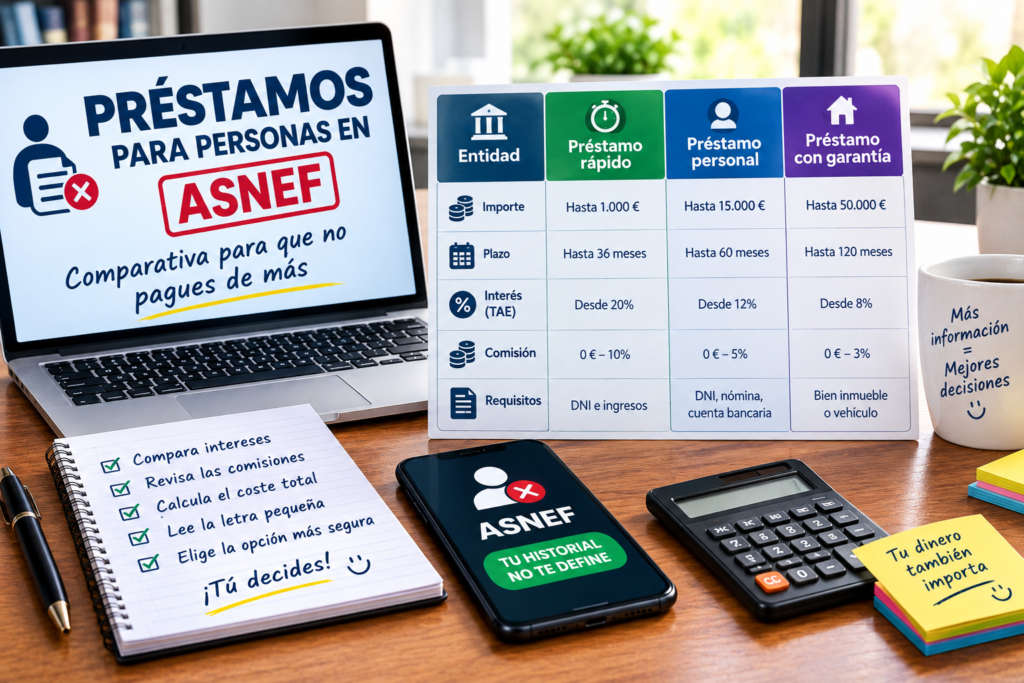
Los cuatro tipos de producto más habituales
1. Préstamo con garantía hipotecaria
Exige ser propietario de un inmueble (vivienda, local) con poca o ninguna carga pendiente, que actúa como garantía de la operación. Al existir un bien real detrás, suele ser el producto con condiciones más favorables dentro de este mercado especializado, aunque el riesgo para ti es evidente: si no pagas, puedes perder el inmueble.
2. Microcrédito o crédito rápido sin nómina
Pensado para quien no tiene garantías reales que ofrecer. Es el producto de acceso más rápido y sencillo, pero también el que suele conllevar el TAE más elevado de los cuatro, precisamente por el mayor riesgo que asume la entidad al no exigir ninguna garantía.
3. Préstamo entre particulares (familiar o conocido)
No es un producto financiero «de mercado», sino un acuerdo directo con una persona de confianza. Formalizado correctamente (con un contrato privado que detalle importe, plazo e interés, si lo hay), suele ser la opción más económica de todas, aunque no está al alcance de todo el mundo por razones evidentes.
4. Microcrédito ético o social
Ofrecido por determinadas fundaciones y entidades sin ánimo de lucro, pensado específicamente para personas en dificultad financiera. Suele tener condiciones más razonables que el mercado privado convencional, pero también criterios de acceso más estrictos y un volumen de plazas limitado.
Tabla comparativa
| Tipo de producto | Requisito principal | TAE orientativo | Riesgo principal | Rapidez |
|---|---|---|---|---|
| Con garantía hipotecaria | Ser propietario de un inmueble libre de cargas | Moderado (el más bajo de los cuatro) | Pérdida del inmueble si no pagas | Media (requiere tasación y gestión notarial) |
| Microcrédito sin nómina | Ninguna garantía real exigida | Alto a muy alto | Espiral de deuda si no se gestiona bien | Muy alta (a menudo en 24-48h) |
| Entre particulares | Relación de confianza previa | Bajo o nulo, según el acuerdo | Deterioro de la relación personal si hay impago | Inmediata |
| Microcrédito ético/social | Cumplir criterios sociales de la entidad | Bajo | Disponibilidad limitada de plazas | Baja-media (proceso de valoración social) |
Qué producto encaja mejor según tu perfil
- Si tienes una vivienda u otro inmueble sin cargas relevantes y necesitas un importe considerable: el préstamo con garantía hipotecaria suele ser la opción más razonable dentro de este mercado.
- Si necesitas una cantidad pequeña y puntual, con urgencia: un microcrédito sin nómina puede resolver el problema inmediato, pero exige mucha disciplina para no depender de él de forma recurrente.
- Si cuentas con el apoyo de familiares o conocidos: casi siempre será la opción más barata y segura, siempre que se formalice con claridad para evitar malentendidos futuros.
- Si tu situación encaja en los criterios de alguna entidad social: merece la pena investigar esta vía antes de recurrir al mercado privado convencional, dado que suele ofrecer las condiciones más favorables tras el préstamo entre particulares.
Un criterio de decisión que va más allá del producto
Antes de decantarte por cualquiera de estas cuatro opciones, recuerda lo que ya explicamos en nuestra guía de riesgos: la pregunta previa siempre debería ser si necesitas realmente un nuevo préstamo, o si tu situación de fondo requiere una solución distinta (negociación con tus acreedores actuales, o valorar la Ley de Segunda Oportunidad si tu nivel de deuda ya no es gestionable con tus ingresos).
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero personalizado. Los TAE y condiciones de cada tipo de producto varían mucho entre entidades y momentos concretos; compara siempre varias ofertas reales antes de decidir, y revisa nuestra guía de riesgos y señales de alarma antes de contratar cualquier producto de este mercado.
Preguntas frecuentes
¿Cuál de estas opciones es la más segura en términos generales? El préstamo entre particulares bien formalizado y el microcrédito ético suelen ser los más seguros en términos de coste, aunque ambos dependen de circunstancias (relación de confianza o cumplimiento de criterios sociales) que no todo el mundo tiene disponibles.
¿Puedo combinar varias de estas opciones a la vez? Es posible, pero conviene ser especialmente prudente: combinar varias fuentes de financiación mientras ya se está en ASNEF puede agravar el sobreendeudamiento en lugar de resolverlo, si no se hace dentro de un plan de pagos claro.
¿Existen microcréditos éticos específicos en toda España? La disponibilidad y los criterios de acceso varían según la región y la entidad concreta; conviene informarse directamente sobre las opciones activas en tu zona en el momento en que las necesites.