Cuando ya estás en ASNEF y necesitas dinero, es fácil caer en la tentación de buscar «préstamos con ASNEF» sin pensarlo demasiado. Antes de hacerlo, conviene entender bien cómo funciona realmente este mercado y, sobre todo, si pedir un nuevo préstamo es la mejor solución para tu situación o si podría convertirse en el primer paso de un problema todavía mayor.
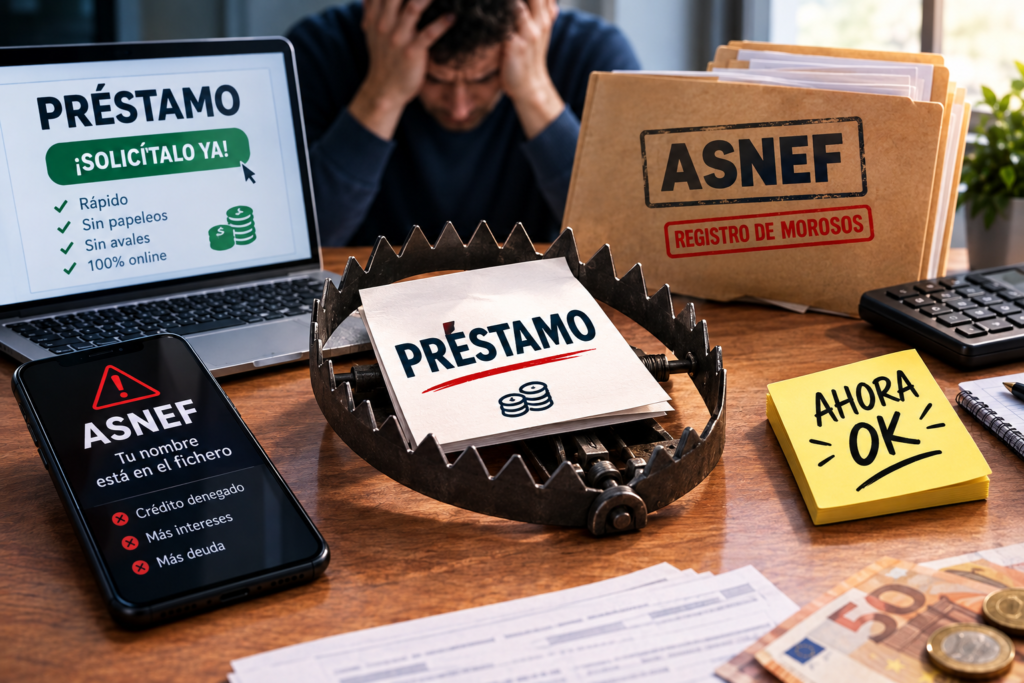
¿Es legal pedir un préstamo estando en ASNEF?
Sí. Estar en ASNEF no es un impedimento legal para solicitar financiación: no existe ninguna ley que prohíba a una entidad concederte un préstamo por figurar en un fichero de morosos. Lo que ocurre en la práctica es distinto: la inmensa mayoría de bancos tradicionales rechazan automáticamente cualquier solicitud de una persona incluida en estos ficheros, como parte de sus políticas internas de gestión de riesgo.
El mercado específico de «préstamos con ASNEF»
Ante esta situación, ha surgido un segmento de entidades financieras (habitualmente financieras alternativas, no bancos tradicionales) especializadas en conceder crédito a personas que figuran en ficheros de morosos. Suelen funcionar bajo dos modelos principales:
- Préstamos con garantía hipotecaria: exigen ser propietario de una vivienda u otro inmueble libre de cargas (o con poca carga pendiente) que actúe como garantía. Al existir un bien real que respalda la operación, estas entidades asumen menos riesgo y pueden ofrecer condiciones algo más razonables que otras alternativas.
- Microcréditos o créditos rápidos sin nómina: dirigidos a quien no tiene garantías reales que ofrecer. Este tipo de producto suele conllevar intereses considerablemente más altos que un préstamo convencional, precisamente porque la entidad asume un riesgo mayor.
Por qué conviene actuar con mucha cautela en este mercado
Antes de firmar cualquier operación de este tipo, ten en cuenta:
- El TAE (Tasa Anual Equivalente) puede ser muy elevado. Es el dato más importante a comparar entre distintas ofertas, mucho más relevante que la cuota mensual aislada.
- Existe jurisprudencia sobre usura (basada en la centenaria Ley de Represión de la Usura de 1908, todavía plenamente vigente y aplicada por los tribunales) que permite anular préstamos con un interés «notablemente superior al normal del dinero y manifiestamente desproporcionado». Si el interés de la oferta que te presentan te parece desorbitado, podría encajar en este supuesto.
- Desconfía de cualquier entidad que te pida un pago por adelantado (una «comisión de estudio» o «gestión») antes de haberte concedido formalmente el préstamo. Es una de las señales de alarma más habituales de fraude en este sector.
- Verifica que la entidad está registrada ante el Banco de España como establecimiento financiero de crédito o entidad de pago autorizada, algo que puedes comprobar en los registros públicos oficiales.
Antes de pedir un nuevo préstamo, hazte esta pregunta
Si ya estás en ASNEF, es muy probable que tu situación de partida sea de sobreendeudamiento, tal y como explicamos en nuestra guía sobre señales de sobreendeudamiento. En ese contexto, conviene preguntarte con honestidad: ¿este nuevo préstamo resuelve mi problema de fondo, o simplemente lo pospone unos meses a un coste todavía mayor? Pedir un préstamo nuevo para tapar deudas anteriores, sin abordar la causa del desequilibrio entre tus ingresos y tus gastos, es precisamente uno de los patrones que describimos en nuestra guía sobre el mecanismo del sobreendeudamiento.
Alternativas a valorar antes de un préstamo con ASNEF
- Negociar directamente con tu acreedor actual una quita, un aplazamiento o un pago fraccionado, en lugar de buscar financiación externa para cubrir esa deuda (te explicamos técnicas concretas en nuestra guía de negociación de deudas).
- Explorar ayuda familiar documentada, que suele salir mucho más económica que cualquier producto de este mercado especializado.
- Consultar microcréditos éticos o sociales, ofrecidos por determinadas fundaciones y entidades sin ánimo de lucro, pensados específicamente para personas en dificultad financiera y con condiciones más razonables que el mercado privado convencional.
- Valorar si tu situación encaja en la Ley de Segunda Oportunidad, si el problema de fondo es un nivel de deuda que ya no puedes gestionar con tus ingresos actuales, en lugar de seguir acumulando nueva financiación.
Resumen de riesgos y alternativas
| Opción | Riesgo principal | Cuándo puede tener sentido |
|---|---|---|
| Préstamo con garantía hipotecaria | Pones en riesgo un bien inmueble si no pagas | Solo si tienes capacidad real de asumir la cuota |
| Microcrédito rápido sin nómina | Intereses muy elevados, riesgo de nueva espiral | Solo para necesidades puntuales y de importe reducido |
| Negociación con el acreedor actual | Ninguno adicional relevante | Casi siempre preferible a pedir deuda nueva |
| Ley de Segunda Oportunidad | Ninguno si cumples requisitos y actúas de buena fe | Cuando el problema es estructural, no puntual |
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero personalizado. Antes de contratar cualquier producto de crédito, especialmente en este segmento de mercado, compara varias ofertas, verifica el registro oficial de la entidad y valora consultar con un profesional si tienes dudas sobre las condiciones ofrecidas.
Si lo que necesitas no es dinero prestado sino un sitio donde cobrar y pagar recibos, no hace falta ningún préstamo: el banco debe ofrecerte la cuenta de pago básica aunque estés en el fichero. Lo detallamos en abrir una cuenta bancaria estando en ASNEF.
Te puede interesar también: la comparativa de préstamos para personas en ASNEF.
Preguntas frecuentes
¿Puedo pedir una hipoteca estando en ASNEF? Es muy poco probable que un banco tradicional te la conceda mientras figures en el fichero; algunas entidades especializadas podrían valorarlo si aportas garantías sólidas, pero las condiciones suelen ser mucho menos ventajosas que las de una hipoteca convencional.
¿Todos los préstamos para personas en ASNEF son abusivos? No necesariamente todos, pero es un segmento de mercado donde es especialmente importante comparar el TAE real y verificar el registro oficial de la entidad antes de firmar nada.
¿Salir primero de ASNEF mejora mis opciones de financiación? Sí, en general: salir del fichero (pagando, negociando, o mediante la Ley de Segunda Oportunidad si tu situación lo permite) amplía notablemente tus opciones de acceso a crédito en condiciones normales de mercado.