Cuando tienes varias deudas y por fin consigues algo de dinero extra cada mes, surge una duda muy concreta: ¿a qué deuda lo destino? Dos de los métodos más utilizados y estudiados para responder a esta pregunta son el método bola de nieve y el método avalancha. Ambos funcionan, pero parten de lógicas distintas, y elegir el equivocado para tu perfil puede hacer que abandones el plan a las pocas semanas.
En este artículo te explicamos en qué consiste cada uno, con un ejemplo numérico real, para que puedas decidir cuál se adapta mejor a tu situación.
Antes de elegir método: cubre siempre las deudas prioritarias
Ambos métodos están pensados para organizar el pago de deudas de consumo (tarjetas, préstamos personales, créditos rápidos) una vez cubiertas las deudas que, como explicamos en nuestra guía de tipos de deuda, ponen en riesgo tu vivienda o tus ingresos (hipoteca, alquiler, pensión de alimentos). Esas siempre van primero, al margen del método que elijas para el resto.
Qué es el método bola de nieve
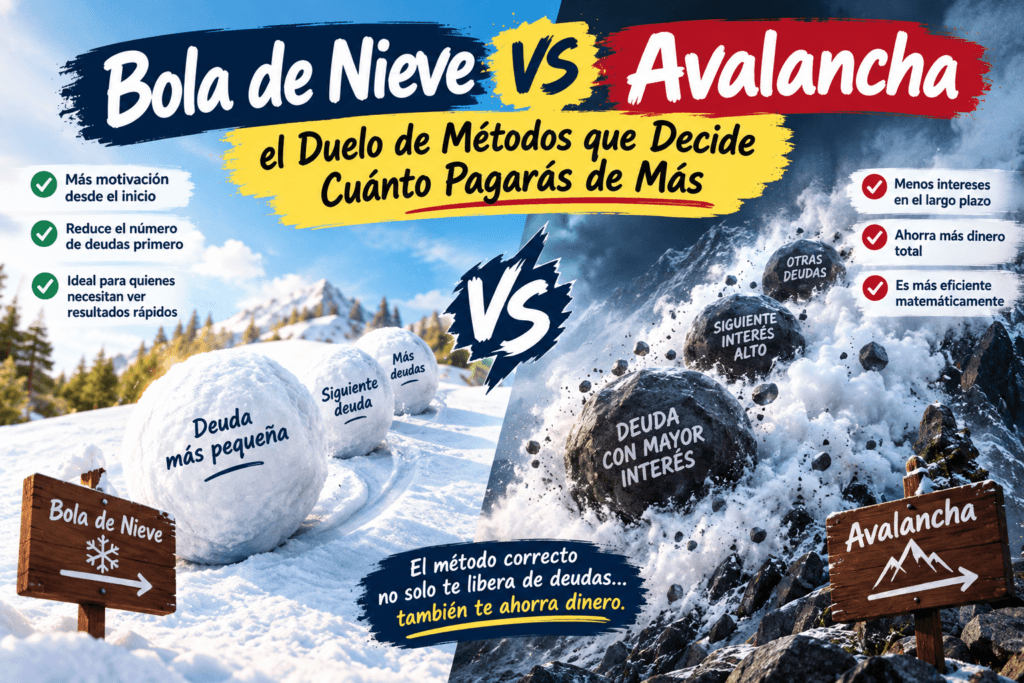
Consiste en ordenar tus deudas de menor a mayor importe pendiente, sin tener en cuenta el interés. Pagas el mínimo de todas, y todo el dinero extra disponible lo destinas a liquidar cuanto antes la deuda más pequeña. Una vez saldada, sumas su cuota mínima al «extra» disponible y atacas la siguiente deuda más pequeña, y así sucesivamente, generando un efecto acumulativo (de ahí el nombre: como una bola de nieve que crece al rodar).
Su punto fuerte: la motivación. Ver una deuda completamente saldada en poco tiempo genera una sensación de progreso real que ayuda a mantener la disciplina del plan a lo largo de los meses.
Qué es el método avalancha
Consiste en ordenar tus deudas de mayor a menor tipo de interés, sin tener en cuenta el importe pendiente. Pagas el mínimo de todas, y el dinero extra lo destinas siempre a la deuda con el interés más alto, independientemente de si es la más grande o la más pequeña en importe.
Su punto fuerte: el ahorro. Al atacar primero la deuda que más intereses genera, se minimiza el coste financiero total del proceso, reduciendo el importe total que acabarás pagando de más.
Comparativa con un ejemplo numérico real
Supongamos que tienes estas tres deudas y 150 € extra disponibles cada mes, además de las cuotas mínimas:
| Deuda | Importe | Interés | Cuota mínima |
|---|---|---|---|
| Tarjeta A | 600 € | 22% | 20 € |
| Crédito rápido | 900 € | 30% | 30 € |
| Préstamo personal | 2.500 € | 9% | 70 € |
Con el método bola de nieve, el orden de ataque sería: Tarjeta A (600 €, más pequeña) → Crédito rápido (900 €) → Préstamo personal (2.500 €). Saldarías la primera deuda en pocos meses, generando una sensación temprana de progreso.
Con el método avalancha, el orden sería: Crédito rápido (30% de interés) → Tarjeta A (22%) → Préstamo personal (9%). Tardarías algo más en saldar tu primera deuda completa, pero el coste total en intereses a lo largo de todo el proceso sería menor, porque estarías neutralizando antes la deuda que más «crece» cada mes.
En este ejemplo concreto, la diferencia de coste total entre ambos métodos suele situarse entre el 3% y el 8% del total de la deuda, dependiendo de los plazos e importes exactos, siendo el método avalancha el matemáticamente más eficiente casi siempre que existan diferencias notables de interés entre las deudas.
Entonces, ¿cuál es mejor?
No hay una respuesta única y depende de tu perfil:
- Si te cuesta mantener la disciplina a largo plazo y necesitas ver resultados rápidos para no abandonar el plan, el método bola de nieve suele funcionar mejor, aunque implique pagar algo más de intereses en total.
- Si eres constante por naturaleza y priorizas minimizar el coste financiero total por encima de la motivación a corto plazo, el método avalancha es matemáticamente la opción más eficiente.
- Existe también un método mixto: aplicar avalancha en general, pero permitirte saldar antes alguna deuda pequeña concreta al principio del proceso, para ganar algo de motivación temprana sin renunciar del todo a la eficiencia del método avalancha en el resto.
Cómo aplicar el método elegido a tu plan de pagos
Una vez decidido el método, el siguiente paso es incorporarlo a tu plan de pagos mensual, donde ya habrás organizado tu capacidad de pago real y el listado completo de tus deudas. El método bola de nieve o avalancha simplemente determina el orden en el que se aplica el dinero «extra» disponible cada mes, dentro de ese plan más amplio.
Este artículo tiene un propósito exclusivamente informativo. El ahorro real en intereses al aplicar el método avalancha depende de los importes, plazos e intereses concretos de cada deuda, por lo que los porcentajes indicados son orientativos. Para un cálculo exacto adaptado a tu situación, puedes apoyarte en una hoja de cálculo personalizada o en asesoramiento financiero.
Te puede interesar también: cuánto ahorrar en un fondo de emergencia mientras pagas deudas.
Preguntas frecuentes
¿Puedo cambiar de método a mitad de proceso? Sí, no hay ningún inconveniente en empezar con bola de nieve para ganar motivación inicial y pasar después a avalancha, o viceversa, siempre que mantengas actualizado tu plan de pagos general.
¿Estos métodos sirven también para deudas garantizadas como la hipoteca? Están pensados principalmente para deudas de consumo (tarjetas, préstamos personales, créditos rápidos). Las deudas garantizadas, como la hipoteca, ya tienen un tratamiento prioritario propio y no suelen incluirse en este tipo de método, como explicamos en nuestra guía de tipos de deuda.
¿Qué método recomiendan los expertos en finanzas personales? No existe un consenso único: los defensores de la eficiencia financiera suelen inclinarse por avalancha, mientras que los especialistas en comportamiento financiero (finanzas conductuales) destacan la importancia de la motivación y el refuerzo positivo del método bola de nieve para sostener el plan en el tiempo.