Cuando por fin consigues que te sobre algo de dinero a final de mes, aparece una duda muy concreta: ¿lo uso para pagar deudas cuanto antes o lo guardo por si pasa algo? La respuesta intuitiva es pagar, porque las deudas cuestan intereses y el ahorro apenas rinde. Pero quien amortiza todo lo que puede sin tener ningún colchón suele acabar en el mismo sitio: llega una avería, una multa o un mes sin ingresos, y la única salida es volver a pedir prestado. En esta guía te explicamos cómo construir un fondo de emergencia mientras pagas deudas, cuánto guardar en cada fase y cuándo tiene sentido dejar de ahorrar para amortizar.
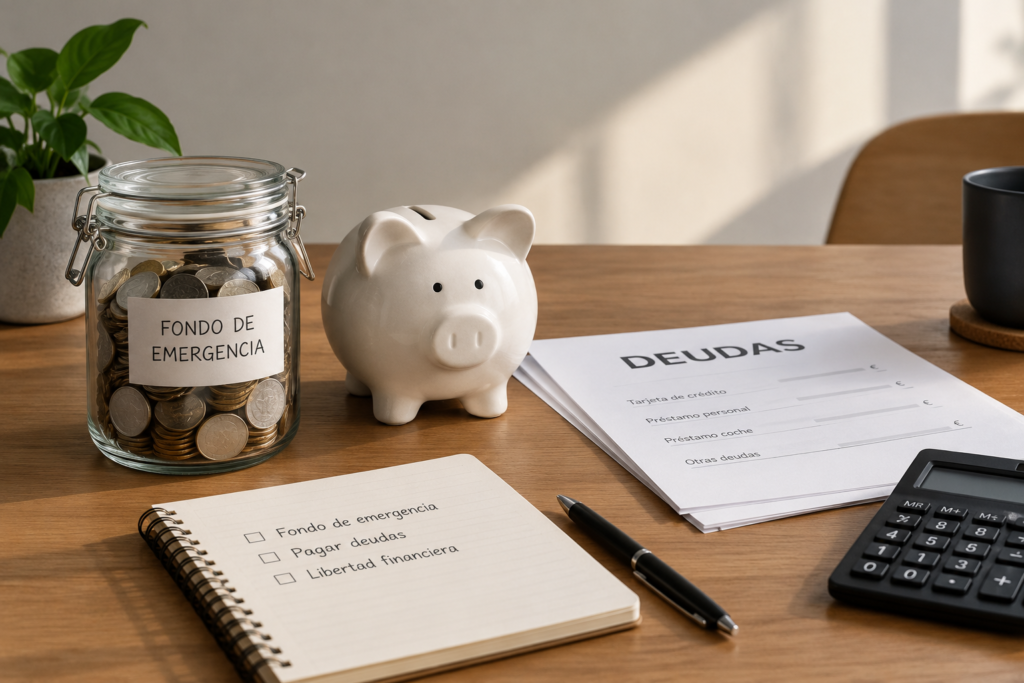
Por qué pagar deudas sin colchón suele salir caro
El razonamiento de «primero pago todo y luego ahorro» parte de una suposición que casi nunca se cumple: que durante los meses o años que dure tu plan no va a pasar nada imprevisto. En la práctica, los gastos inesperados no son excepcionales. Una reparación del coche, un electrodoméstico que se estropea, un tratamiento dental o una derrama de la comunidad aparecen con bastante regularidad.
Si en ese momento no tienes nada ahorrado, las opciones habituales son la tarjeta de crédito, el aplazamiento con intereses o un préstamo rápido. Es decir, sustituyes una deuda que estabas pagando por otra nueva, a menudo más cara. Así es como empieza la espiral que explicamos en nuestra guía sobre cómo salir de los microcréditos: un imprevisto pequeño, sin colchón, termina financiado al peor tipo de interés posible.
Un fondo de emergencia no compite con tu plan de pago de deudas. Lo protege. Su función es que un gasto inesperado no rompa el plan.
Qué es un fondo de emergencia (y qué no lo es)
Un fondo de emergencia es una cantidad de dinero reservada exclusivamente para gastos imprevistos y necesarios, que puedes usar de inmediato y sin perder valor. Tres rasgos lo definen:
- Es líquido: puedes disponer de él en uno o dos días, sin penalizaciones.
- Es seguro: no está invertido en productos que puedan bajar justo cuando lo necesitas.
- Está separado: no se mezcla con el dinero del día a día, para que no se vaya gastando sin darte cuenta.
No es un fondo de emergencia el dinero para las vacaciones, para cambiar de móvil o para un gasto que ya sabes que llegará en una fecha concreta, como el seguro del coche o el IBI. Esos gastos previsibles conviene prorratearlos en tu presupuesto mensual, porque si los pagas con el fondo de emergencia lo vacías sin que haya habido ninguna emergencia.
Cuánto ahorrar mientras pagas deudas: el enfoque por fases
La recomendación clásica habla de reunir entre tres y seis meses de gastos. Es una buena meta a largo plazo, pero cuando tienes deudas con intereses altos, intentar llegar a esa cifra antes de amortizar nada suele ser contraproducente: pagas intereses durante mucho tiempo mientras el ahorro rinde muy poco. Por eso funciona mejor un enfoque por fases.
Fase 1: un fondo inicial para imprevistos pequeños
El primer objetivo es modesto: reunir una cantidad que cubra los imprevistos más habituales sin recurrir a crédito. Como referencia práctica, muchas personas se fijan entre 500 y 1.000 euros, o el equivalente a medio mes o un mes de gastos esenciales, lo que sea más realista en tu caso.
Durante esta fase sigues pagando las cuotas mínimas de todas tus deudas, pero el dinero extra va al fondo. Si tu margen mensual es muy pequeño, no pasa nada por tardar varios meses: lo importante es llegar.
Fase 2: amortizar con fuerza manteniendo el fondo intacto
Con el fondo inicial completo, el dinero extra pasa a reducir deudas. Aquí es donde entra el método que elijas para ordenarlas. Si todavía no lo has decidido, en nuestro análisis de bola de nieve frente a avalancha comparamos las dos estrategias más utilizadas.
La regla de esta fase es sencilla: si usas el fondo, lo repones antes de volver a amortizar extra. Así mantienes siempre la misma protección.
Fase 3: completar el colchón completo
Cuando hayas eliminado las deudas más caras (tarjetas revolving, microcréditos, descubiertos, préstamos al consumo con interés alto), es el momento de ampliar el fondo hasta los tres a seis meses de gastos esenciales. Las deudas que queden, como una hipoteca o un préstamo a interés bajo, pueden seguir su calendario normal mientras completas el colchón.
Cómo calcular tu cifra exacta
La cantidad no depende de tus ingresos, sino de tus gastos esenciales: los que tendrías que seguir pagando aunque mañana dejaras de cobrar. Para calcularla:
- Suma tus gastos fijos imprescindibles: vivienda, suministros, alimentación, transporte, seguros obligatorios y las cuotas mínimas de tus deudas.
- Excluye todo lo que podrías recortar en una situación de urgencia, como ocio, suscripciones o compras no esenciales.
- El resultado es tu «mes esencial». La fase 1 equivale aproximadamente a medio mes o un mes de esa cifra, y la fase 3 a entre tres y seis.
Si todavía no tienes claro cuánto puedes destinar cada mes a deudas y ahorro, empieza por nuestra guía para calcular tu capacidad real de pago. Ese número es la base de cualquier reparto entre las dos cosas.
Cuándo conviene apuntar más alto
Hay situaciones en las que tiene sentido ampliar el fondo inicial o llegar antes a la fase 3:
- Ingresos variables: autónomos, comisionistas o trabajadores por temporadas, cuyos meses flojos son previsibles pero no su importe.
- Un solo ingreso en el hogar: si de un sueldo dependen varias personas, una baja o un despido afecta a todo el presupuesto.
- Contrato temporal o empleo inestable: la probabilidad de un periodo sin ingresos es mayor.
- Vivienda o coche antiguos: las reparaciones grandes son más probables.
En cambio, si tienes un empleo estable, dos ingresos en casa y pocos gastos imprevisibles, un fondo inicial más pequeño puede ser suficiente mientras eliminas las deudas caras.
Dónde guardar el fondo de emergencia
El lugar importa tanto como la cantidad. Lo ideal es una cuenta distinta de la que usas para los pagos diarios, a tu nombre, sin comisiones y de la que puedas sacar el dinero sin penalización. Una cuenta de ahorro o una cuenta remunerada sin permanencia cumplen bien esa función. Si generan algo de rentabilidad, mejor, pero la prioridad es la disponibilidad, no el rendimiento.
Conviene evitar dos errores frecuentes:
- Invertir el fondo: la bolsa o los fondos de inversión pueden estar en pérdidas justo cuando necesitas el dinero.
- Usar depósitos con penalización por cancelación anticipada: el dinero está seguro, pero sacarlo antes de tiempo puede costarte parte de los intereses.
Ten en cuenta también que el dinero en una cuenta bancaria puede verse afectado por un embargo si tienes deudas reclamadas judicialmente o con la Administración. Si estás en esa situación, consulta antes la protección que ofrece el mínimo inembargable y cómo se aplica a los saldos en cuenta.
Qué cuenta como emergencia
Definir de antemano qué es una emergencia evita la tentación de usar el fondo para cualquier cosa. Una forma práctica de decidirlo es hacerse tres preguntas:
- ¿Es inesperado? Si sabías que llegaría, no es una emergencia, es un gasto mal planificado.
- ¿Es necesario? Si puedes vivir sin ello, puede esperar.
- ¿Es urgente? Si puede aplazarse unas semanas sin consecuencias graves, quizá puedas pagarlo con tu presupuesto normal.
Si la respuesta a las tres es sí, el fondo está para eso. Una avería del coche que necesitas para trabajar, una factura médica o un mes sin cobrar son emergencias. Unas rebajas o un viaje, no.
Cómo ahorrar para el fondo sin dejar de pagar tus deudas
Reunir el primer colchón cuando el dinero ya va justo requiere algo de método. Estas medidas suelen dar resultado:
- Automatiza una transferencia el día que cobras: aunque sean 30 o 50 euros, que salgan antes de que puedas gastarlos.
- Destina los ingresos extraordinarios: pagas extra, devolución de la renta o trabajos puntuales pueden completar la fase 1 de una sola vez.
- Revisa gastos recurrentes: seguros, tarifas de móvil e internet o suscripciones que no usas suelen liberar un margen pequeño pero constante.
- Vende lo que no necesitas: es una forma rápida de dar el primer empujón al fondo.
- Habla con tus acreedores si no llegas: si ni siquiera puedes cubrir las cuotas mínimas, el problema no es de ahorro sino de capacidad de pago, y lo prioritario es renegociar.
Errores habituales al combinar ahorro y deudas
- Esperar a tener seis meses ahorrados para empezar a amortizar: con deudas caras, ese retraso puede costarte más en intereses de lo que ganas en tranquilidad.
- Amortizar todo y no tener nada: el primer imprevisto te devuelve al crédito.
- No reponer el fondo después de usarlo: el colchón se va reduciendo hasta desaparecer.
- Mezclar el fondo con la cuenta de gastos: el dinero acaba gastándose en cosas que no son emergencias.
- Dejar de pagar cuotas para ahorrar: los recargos e intereses de demora, y en su caso la inclusión en un fichero de morosos, anulan cualquier ventaja.
En resumen
Pagar deudas y ahorrar no son objetivos opuestos. Un fondo de emergencia pequeño al principio, de entre medio mes y un mes de gastos esenciales, te protege de volver a endeudarte por un imprevisto. Con ese colchón en su sitio, el dinero extra va a las deudas más caras. Y cuando estas desaparezcan, llega el momento de completar un fondo de tres a seis meses. El orden importa más que la cifra exacta: primero una red de seguridad, después la deuda cara, y por último la tranquilidad a largo plazo.
Este artículo tiene carácter informativo y general. Si tu situación incluye reclamaciones judiciales, embargos o deudas con la Administración, conviene que la revises con un profesional antes de tomar decisiones.
Te puede interesar también: las mejores apps gratuitas para controlar gastos y deudas.