Cuando tienes una sola deuda, saber qué hacer es sencillo: pagas la cuota y punto. El problema aparece cuando son varias deudas a la vez, con distintos importes, intereses y fechas de pago: ahí es fácil sentir que todo se te escapa de las manos. La buena noticia es que un plan de pagos bien construido no elimina la deuda de un día para otro, pero sí te devuelve algo igual de importante: el control y la claridad sobre tu situación.
En esta guía te explicamos, paso a paso, cómo construir tu propio plan de pagos cuando tienes varias deudas abiertas.
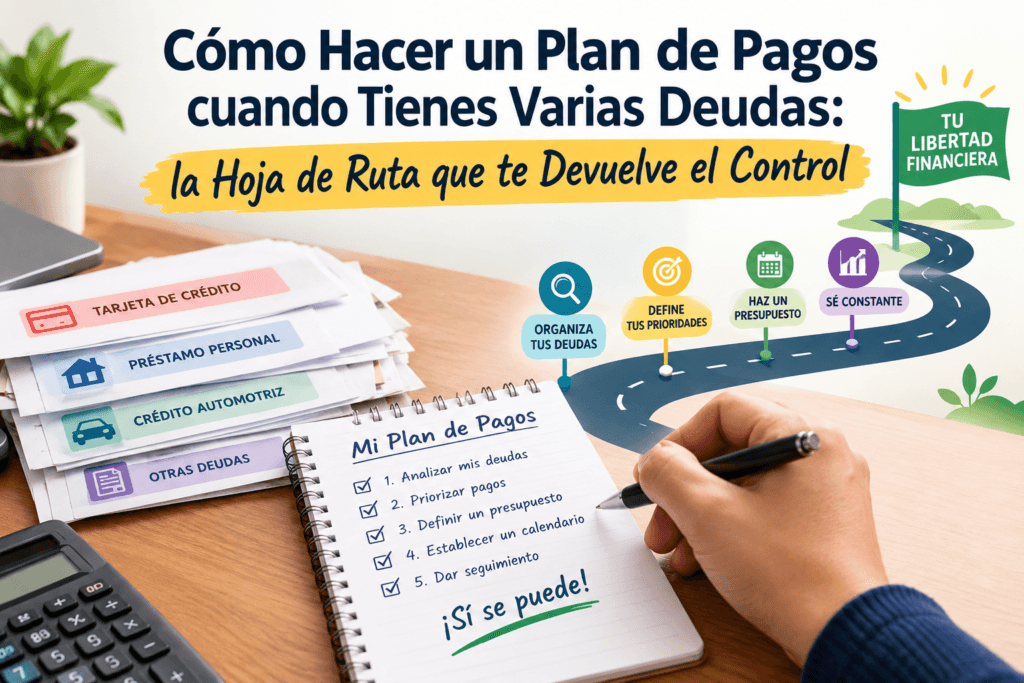
Paso 1: Haz un listado completo y honesto de todas tus deudas
Antes de organizar nada, necesitas una foto completa y realista de tu situación. Anota, para cada deuda:
- Entidad o persona acreedora.
- Importe total pendiente.
- Cuota mensual actual (si la hay).
- Tipo de interés (ordinario y de demora, si aplica).
- Si está al día, en mora, o ya en fase de reclamación/embargo.
Este primer paso es, para muchas personas, el más difícil emocionalmente, porque implica enfrentarse a la cifra real por primera vez. Pero es imprescindible: no se puede construir un plan sobre una foto incompleta o «aproximada» de la situación.
Paso 2: Calcula tu capacidad real de pago mensual
Haz un cálculo honesto de tus ingresos netos mensuales y réstales los gastos verdaderamente imprescindibles (vivienda, suministros, alimentación, transporte básico). Lo que quede es tu capacidad real disponible para destinar al pago de deudas.
Un error muy habitual en esta fase es sobreestimar esa cantidad «por optimismo», diseñando un plan que en la práctica es imposible de cumplir el segundo o tercer mes. Es preferible un plan modesto pero sostenible que uno ambicioso que se abandona a las pocas semanas.
Paso 3: Clasifica tus deudas por prioridad
No todas las deudas deben tratarse igual. Como explicamos en nuestra guía sobre qué deuda pagar primero, hay un orden de prioridad que debe respetarse antes de aplicar cualquier método de organización:
- Deudas que ponen en riesgo tu vivienda o tu fuente de ingresos (hipoteca, alquiler, préstamo del coche si lo necesitas para trabajar).
- Deudas con consecuencias legales agravadas (pensiones de alimentos, deudas con la Administración).
- Resto de deudas de consumo (tarjetas, préstamos personales, créditos rápidos).
Tu plan de pagos debe garantizar siempre, en primer lugar, el cumplimiento de los dos primeros grupos, y solo después organizar el reparto del dinero restante entre el resto de deudas.
Paso 4: Elige un método para ordenar el resto de deudas
Para las deudas de consumo (grupo 3), existen dos métodos ampliamente utilizados y contrastados:
- Método bola de nieve: pagas primero la deuda de menor importe, manteniendo el mínimo en el resto, y vas sumando el dinero liberado a la siguiente deuda más pequeña. Su ventaja es psicológica: genera sensación rápida de progreso.
- Método avalancha: pagas primero la deuda con mayor interés, independientemente de su importe. Su ventaja es matemática: minimiza el coste total en intereses a largo plazo.
Ambos métodos son válidos; la elección depende de si necesitas más motivación a corto plazo (bola de nieve) o prefieres optimizar el coste financiero total (avalancha). Lo explicamos con ejemplos numéricos en nuestra guía comparativa de método bola de nieve vs avalancha.
Paso 5: Construye tu plan mes a mes
Con toda la información anterior, arma una tabla simple que puedas revisar cada mes. Un ejemplo orientativo con tres deudas:
| Deuda | Importe pendiente | Cuota mínima | Interés | Prioridad de pago extra |
|---|---|---|---|---|
| Tarjeta A | 1.200 € | 40 € | 24% | 1ª (más interés) |
| Préstamo personal | 3.500 € | 90 € | 9% | 2ª |
| Crédito rápido | 400 € | 25 € | 30% (aunque saldo bajo) | Revisar según método elegido |
Con una capacidad de pago mensual, por ejemplo, de 200 €, destinarías 155 € al pago de las tres cuotas mínimas y los 45 € restantes al pago extra de la deuda priorizada según el método elegido (en este ejemplo, probablemente la tarjeta A o el crédito rápido, por su interés más alto).
Paso 6: Revisa y ajusta el plan cada mes
Un plan de pagos no es un documento fijo: debe revisarse cada mes para comprobar si se ha cumplido, si han surgido imprevistos, o si alguna deuda ha cambiado de condiciones (por ejemplo, tras una negociación con el banco). Algunas buenas prácticas:
- Anota cada pago realizado y el saldo restante actualizado.
- Si un mes no puedes cumplir el plan al 100%, prioriza siempre el grupo 1 (vivienda, suministros básicos) antes que el resto.
- Si detectas que el plan es sistemáticamente inviable con tu capacidad de pago real, es momento de valorar otras vías: negociación directa con los bancos, reunificación de deudas, o asesoramiento profesional sobre mecanismos legales como la Ley de Segunda Oportunidad.
Qué hacer si, aun con un plan bien hecho, no consigues cubrir todas tus deudas
Es importante ser realista: en situaciones de sobreendeudamiento avanzado, un plan de pagos bien construido ayuda a ordenar la situación, pero no siempre es suficiente por sí solo. Si tras aplicar todos estos pasos concluyes que tu capacidad de pago está muy por debajo de lo que necesitarías para cubrir tus deudas en un plazo razonable, puede ser el momento de explorar:
- La negociación directa de quitas o ampliación de plazos con tus acreedores.
- La reunificación de deudas en un único préstamo con una cuota más manejable.
- Mecanismos legales como la Ley de Segunda Oportunidad, pensada precisamente para situaciones de sobreendeudamiento que no pueden resolverse solo con reorganización.
Este artículo tiene un propósito exclusivamente informativo y no sustituye un asesoramiento financiero personalizado adaptado a tu situación concreta. Si tu nivel de endeudamiento es elevado o ya existen procedimientos judiciales en marcha, te recomendamos completar este ejercicio junto con el apoyo de un profesional.
Te puede interesar también: cuánto ahorrar en un fondo de emergencia mientras pagas deudas.
Preguntas frecuentes
¿Es mejor pagar un poco de todas las deudas o concentrarse en una sola? Mantener siempre al menos el pago mínimo de todas las deudas es importante para evitar recargos e inclusión en ficheros de morosos, pero el «dinero extra» disponible conviene concentrarlo en una sola deuda cada vez (siguiendo el método bola de nieve o avalancha), en lugar de repartirlo simbólicamente entre todas.
¿Necesito una aplicación o programa especial para hacer mi plan de pagos? No es imprescindible. Una hoja de cálculo sencilla, o incluso una tabla en papel, es suficiente para la mayoría de situaciones. Lo importante es la constancia en su revisión, no la sofisticación de la herramienta.
¿Cada cuánto debo revisar mi plan de pagos? Lo ideal es una revisión mensual, coincidiendo con el cobro de la nómina, para actualizar saldos y comprobar que el plan sigue siendo realista según tu situación actual.