Dejar de pagar una tarjeta de crédito casi nunca es una decisión: suele ser algo que ocurre poco a poco, mes a mes, hasta que un día te das cuenta de que llevas años sin hacer frente a esa deuda. Lo que mucha gente no sabe es que, durante todo ese tiempo, la deuda no se queda quieta: entra en una espiral con etapas bastante predecibles, que conviene conocer para poder tomar decisiones a tiempo.
En este artículo te explicamos, paso a paso y con una línea temporal orientativa, qué suele ocurrir si no pagas una tarjeta de crédito durante meses o años.
Respuesta corta: si no pagas una tarjeta de crédito, primero te cobrarán comisiones e intereses de demora, después pueden incluirte en un fichero de morosos como ASNEF y vender la deuda a una empresa de recobro, y más adelante reclamártela en el juzgado, normalmente con un procedimiento monitorio. Si no pagas ni te opones en 20 días hábiles, pueden embargarte la parte de la nómina que supere el salario mínimo. No vas a la cárcel por ello, y la deuda solo desaparece por prescripción si pasan 5 años sin ninguna reclamación que interrumpa el plazo.
Fase 1: Los primeros días de impago (0-30 días)
En cuanto se produce el primer impago, la entidad suele:
- Aplicar una comisión por descubierto o por impago de la cuota correspondiente.
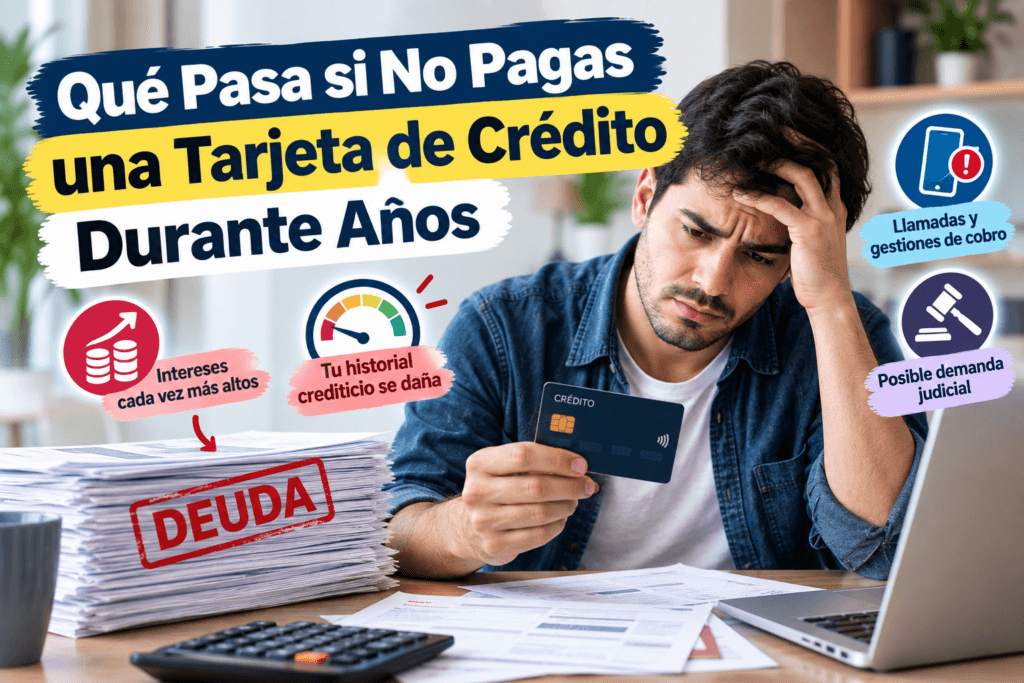
- Empezar a devengar el interés de demora sobre la cantidad no pagada (te explicamos cómo se calcula en nuestra guía sobre intereses de demora), que suele ser considerablemente más alto que el interés ordinario de la tarjeta.
- Enviar los primeros avisos por SMS, email o llamada recordando el pago pendiente.
En esta fase, el impacto todavía es limitado y, en la mayoría de los casos, fácilmente reversible si regularizas la situación.
Fase 2: Primeras gestiones de recobro (1-3 meses)
Si el impago continúa, es habitual que:
- Aumente la frecuencia de llamadas y comunicaciones, en ocasiones desde un departamento interno de recobro de la propia entidad.
- Se acumulen nuevas cuotas impagadas junto con sus correspondientes intereses de demora, incrementando el importe total mes a mes.
- La entidad valore incluirte en un fichero de morosos como ASNEF, algo que en España suele poder ocurrir a partir de los primeros meses de impago, siempre que se cumplan determinados requisitos legales de notificación previa (puedes leer todos los detalles en nuestra guía sobre ASNEF).
Fase 3: Venta de la deuda o gestión externa (3-12 meses)
Pasado un tiempo sin que se resuelva la situación, muchas entidades optan por:
- Ceder o vender la deuda a un fondo de inversión o a una empresa de recobro especializada, que a partir de ese momento pasa a ser la titular del derecho de cobro.
- Estas empresas suelen intensificar las gestiones de contacto, aunque en España están sujetas a normativa específica sobre buenas prácticas en la gestión de cobros (no pueden acosar, amenazar ni contactar en horarios o formas indebidas).
- El importe total de la deuda sigue creciendo por la acumulación de intereses de demora, salvo que negocies o llegues a un acuerdo de pago.
Fase 4: Reclamación judicial (normalmente a partir del primer año)
Si la deuda sigue sin resolverse, el acreedor (la entidad original o el fondo que haya comprado la deuda) puede iniciar la vía judicial, habitualmente mediante:
- Un procedimiento monitorio, pensado para reclamaciones de deuda dineraria, en el que se te notifica y tienes un plazo para pagar o formular oposición.
- Si no pagas ni te opones dentro de plazo, el procedimiento puede derivar directamente en una orden de ejecución, es decir, en la vía para embargar bienes o ingresos.
- Si te opones, el caso pasa a un juicio ordinario o verbal, donde ambas partes exponen sus argumentos ante el juez.
Importante: ignorar una notificación judicial es uno de los errores más costosos en esta fase. No presentarte ni responder no hace que el problema desaparezca; al contrario, suele acelerar una sentencia en tu contra por falta de oposición.
Fase 5: Embargo (si hay sentencia firme en tu contra)
Si el procedimiento judicial concluye con una sentencia favorable al acreedor y tú no pagas voluntariamente, puede iniciarse la fase de embargo, que en España puede afectar a:
- Nómina o pensión, respetando siempre el salario mínimo inembargable establecido por ley.
- Cuentas bancarias, incluidas cuentas conjuntas en determinadas circunstancias.
- Otros bienes (vehículos, depósitos, devoluciones de Hacienda), en función de lo que el juzgado determine.
El proceso es muy parecido cuando lo que dejas de pagar es un préstamo personal en lugar de una tarjeta; lo explicamos con un ejemplo en qué pasa si no pago un préstamo personal.
Línea temporal orientativa
| Momento | Qué suele ocurrir |
|---|---|
| Día 1-30 | Recargos, primeros avisos, inicio de intereses de demora |
| Mes 1-3 | Gestiones de recobro más intensas, posible inclusión en ASNEF |
| Mes 3-12 | Posible venta de la deuda a un fondo de recobro |
| A partir del año | Posible reclamación judicial (procedimiento monitorio) |
| Tras sentencia firme | Posible embargo de nómina, cuenta bancaria u otros bienes |
| A partir de 5 años sin interrupción | Posible prescripción de la deuda (ver condiciones en nuestra guía sobre prescripción de deudas) |
Esta cronología es orientativa: los plazos concretos varían según la entidad, el importe de la deuda, la carga de trabajo de los juzgados y las circunstancias individuales de cada caso.
Qué dice la ley en cada fase
| Fase | Norma | Qué significa para ti |
|---|---|---|
| Fichero de morosos | Art. 20 de la LOPDGDD | Solo pueden incluirte por una deuda cierta, vencida y exigible, y después de haberte requerido el pago. Los datos no pueden mantenerse más de 5 años desde el vencimiento. |
| Interés de demora | STS 265/2015 (préstamos personales a consumidores) | El Supremo considera abusivo un interés de demora que supere en más de 2 puntos el interés ordinario. Si tu tarjeta aplica más, merece la pena revisarlo. |
| Monitorio | Arts. 812 a 816 de la Ley de Enjuiciamiento Civil | Tienes 20 días hábiles desde la notificación para pagar u oponerte. Si no haces nada, el juzgado abre la ejecución. |
| Embargo | Art. 607 de la LEC | La parte del sueldo hasta el SMI (1.221 euros al mes en 2026) es inembargable; por encima se embarga por tramos, empezando por el 30 %. |
| Prescripción | Arts. 1964.2 y 1973 del Código Civil | La acción para reclamar prescribe a los 5 años, pero cualquier reclamación por escrito, burofax o demanda reinicia el plazo. |
Ejemplo con números
Imagina una tarjeta con 3.000 euros pendientes y un interés del 22 % anual que se sigue aplicando sobre esa cantidad. Solo en intereses, la deuda crecería unos 660 euros al año: unos 4.980 euros al cabo de tres años, sin contar comisiones ni las costas de un juicio. Si después llega un embargo y cobras 1.500 euros netos al mes, la parte embargable sería la que supera el SMI (279 euros) al 30 %: unos 83,70 euros al mes, así que tardarías años en saldarla por esa vía. Por eso negociar pronto, cuando la deuda aún es pequeña, suele salir mucho más barato.
¿La deuda desaparece sola con el tiempo?
Es una idea extendida pero peligrosa: no pagar no equivale a que la deuda desaparezca. Como hemos visto, mientras no se cumpla el plazo legal de prescripción (y sin que se produzca ninguna interrupción de ese plazo), la deuda sigue siendo plenamente exigible, y mientras tanto continúa generando intereses de demora que incrementan el importe total.
Qué opciones tienes si llevas tiempo sin pagar una tarjeta
En lugar de dejar que la situación avance por inercia, existen varias vías activas que puedes valorar:
- Negociar directamente con la entidad o con el fondo que haya comprado la deuda, algo que suele ser más sencillo cuanto antes se haga (te lo explicamos en nuestra guía de negociación de deudas).
- Revisar si el interés de demora aplicado es abusivo, lo que podría reducir de forma notable el importe total reclamado.
- Valorar si tu situación encaja en la Ley de Segunda Oportunidad, un mecanismo legal que permite en determinados casos cancelar total o parcialmente este tipo de deudas de particulares de buena fe.
Este artículo tiene un propósito exclusivamente informativo. Los plazos y fases descritos son orientativos y pueden variar según la entidad, el tipo de tarjeta y las circunstancias del caso. Si ya has recibido una notificación judicial o un embargo, te recomendamos consultar con un abogado cuanto antes: los plazos de respuesta en un procedimiento judicial suelen ser cortos y su incumplimiento puede tener consecuencias importantes.
Te puede interesar también: cómo reclamar una tarjeta revolving.
Preguntas frecuentes
¿Pueden meterme en la cárcel por no pagar una tarjeta de crédito? No. En España no existe la prisión por deudas civiles. Las consecuencias de no pagar una tarjeta son de naturaleza económica y patrimonial (recargos, ASNEF, embargo), nunca penal, salvo que exista un delito específico como el alzamiento de bienes para evitar el pago, que es una situación muy distinta a simplemente no poder pagar.
¿Cuánto puede llegar a crecer la deuda de una tarjeta si no la pago durante años? Depende del interés de demora aplicado y de si este es o no ajustado a los límites legales, pero no es raro ver casos en los que la deuda original se duplica o incluso triplica tras varios años de intereses acumulados sin negociar.
¿Es mejor esperar a que prescriba o intentar negociar? Depende de cada caso, pero negociar cuanto antes suele evitar el crecimiento continuado de la deuda y el riesgo de un embargo, mientras que confiar únicamente en la prescripción implica varios años de incertidumbre y riesgo de reclamación judicial.
¿Cuánto tiempo pasa antes de que me demanden por una tarjeta? No hay un plazo fijo. Muchas entidades esperan meses o más de un año y antes intentan cobrar por teléfono o venden la deuda. Lo que sí es fijo es el plazo de 5 años de prescripción, que vuelve a empezar con cada reclamación por escrito.
¿Qué hago si me llega un monitorio por una tarjeta? No lo ignores: tienes 20 días hábiles para pagar u oponerte, por ejemplo si los intereses son abusivos o la cantidad no es correcta. Te lo explicamos en qué es un procedimiento monitorio.
¿Puede llamarme una empresa de recobro todos los días? Pueden contactarte para reclamar la deuda, pero no acosarte, amenazarte ni contar tu deuda a terceros. Mira lo que pueden y no pueden hacer en empresas de recobro.
¿Cómo sé cuánto debo y a quién, si la deuda se ha vendido? Puedes pedir información al acreedor, consultar los ficheros de morosos y la CIRBE. Lo explicamos paso a paso en cómo saber qué deudas tengo a mi nombre.