Hay un mecanismo silencioso que hace que una deuda de 2.000 euros pueda convertirse, en pocos años, en una deuda de 4.000 o incluso más sin que hayas pedido ni un euro adicional. Se llama interés de demora, y es una de las razones por las que tantas personas ven cómo su deuda «crece sola» aunque dejen de usar la tarjeta o el préstamo.
En este artículo te explicamos qué son exactamente los intereses de demora, cómo se calculan, cuáles son sus límites legales en España y qué puedes hacer si sospechas que te están cobrando un interés abusivo.
Qué es el interés de demora
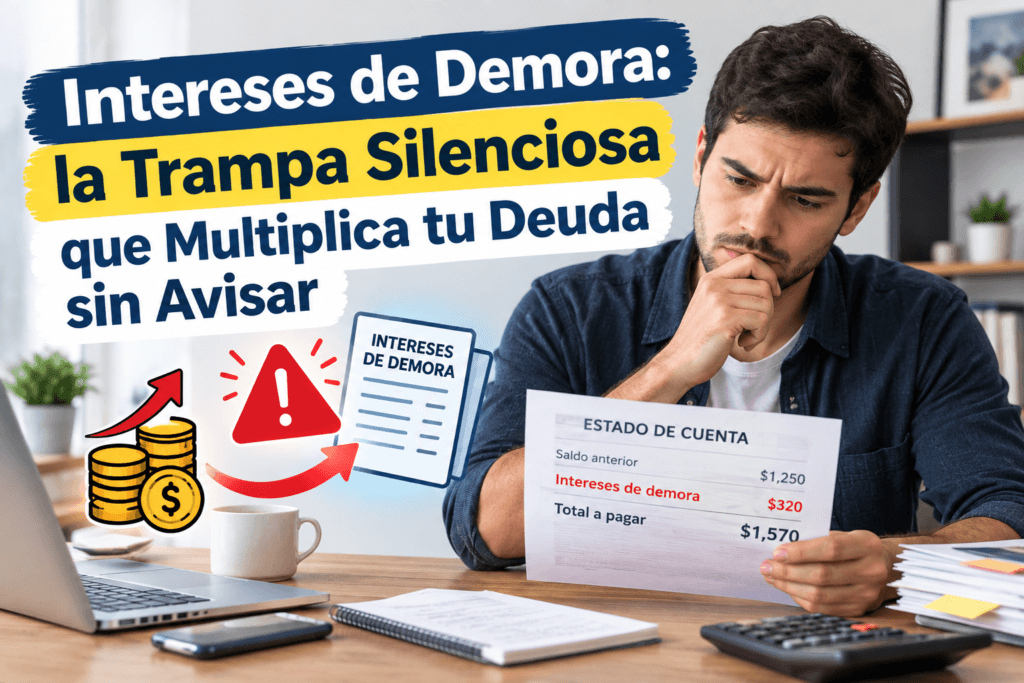
El interés de demora es la penalización económica que se aplica cuando una persona no paga una deuda en la fecha acordada. A diferencia del interés remuneratorio —el que pagas de forma «normal» por el préstamo o la tarjeta mientras cumples el calendario de pagos—, el interés de demora se activa exclusivamente cuando hay un impago o un retraso, y se calcula sobre las cantidades vencidas y no satisfechas.
Es, en la práctica, un recargo adicional que se suma al capital pendiente y, con frecuencia, también a los intereses ordinarios ya devengados, generando un efecto acumulativo que puede disparar el importe total adeudado en poco tiempo.
Diferencia entre interés remuneratorio e interés de demora
| Interés remuneratorio | Interés de demora | |
|---|---|---|
| Cuándo se aplica | Durante toda la vida del préstamo, mientras pagas en plazo | Solo cuando hay un impago o retraso |
| Qué retribuye | El uso del dinero prestado | La penalización por no pagar a tiempo |
| Importe habitual | Varía según el producto (hipoteca, préstamo personal, tarjeta) | Suele ser notablemente más alto que el remuneratorio |
| Base de cálculo | Capital pendiente | Cantidades vencidas e impagadas |
Esta diferencia es clave porque muchas personas no son conscientes de que, al dejar de pagar, no dejan de generar coste: simplemente cambian un tipo de interés por otro, normalmente más alto.
Cómo se calculan los intereses de demora
La fórmula básica para calcular el interés de demora de un periodo concreto es:
Interés de demora = Capital impagado x Tipo de interés de demora (%) x (Días de retraso ÷ 365)
Ejemplo práctico
Imagina que tienes una cuota impagada de 500 € y el contrato establece un interés de demora del 20% anual. Si el retraso es de 60 días:
500 € x 0,20 x (60 ÷ 365) = 16,44 € de intereses de demora acumulados solo en ese periodo, además del capital y los intereses ordinarios ya pendientes.
El problema es que, si el impago se prolonga y se van sumando nuevas cuotas vencidas, este cálculo se repite mes a mes sobre un capital cada vez mayor, generando un efecto bola de nieve que puede duplicar o triplicar la deuda original en pocos años si no se actúa.
Límites legales del interés de demora en España
El interés de demora no puede fijarse de forma arbitraria. La legislación y la jurisprudencia española han establecido distintos límites según el tipo de producto:
- Préstamos hipotecarios: la Ley 1/2013 y modificaciones posteriores establecen que el interés de demora en hipotecas sobre vivienda habitual no puede superar tres veces el interés legal del dinero vigente en el momento del impago.
- Préstamos personales y tarjetas de crédito: el Tribunal Supremo ha fijado criterios jurisprudenciales según los cuales un interés de demora que supere en más de dos puntos porcentuales el interés remuneratorio pactado puede considerarse abusivo y, por tanto, susceptible de ser declarado nulo por un juez.
- Tarjetas revolving: además de los intereses de demora, este tipo de producto ha sido objeto de numerosas sentencias sobre la usura del interés remuneratorio en sí mismo, cuando este resulta notablemente superior al normal del mercado.
Es importante subrayar que estos son criterios generales y que cada caso debe analizarse de forma individual, revisando el contrato concreto y la jurisprudencia aplicable en el momento de la reclamación.
Señales de que puedes estar pagando un interés de demora abusivo
- El interés de demora indicado en tu contrato es notablemente superior al interés remuneratorio original.
- No recuerdas haber recibido información clara sobre el interés de demora al firmar el contrato.
- El importe total reclamado ha crecido de forma muy significativa en poco tiempo respecto al capital original impagado.
- Se trata de una tarjeta revolving o un crédito rápido, productos donde los tipos de interés (tanto remuneratorio como de demora) suelen ser más elevados que la media del mercado.
Qué puedes hacer si crees que el interés de demora es abusivo
- Solicita el contrato original y el desglose actual de la deuda a la entidad, diferenciando capital, intereses ordinarios e intereses de demora.
- Compara el tipo aplicado con los límites jurisprudenciales mencionados (interés remuneratorio + 2 puntos, como referencia orientativa para préstamos y tarjetas no hipotecarias).
- Consulta con un profesional (abogado especializado en derecho bancario o de consumo) si sospechas que el interés es abusivo: en muchos casos es posible reclamar la nulidad de esa cláusula, lo que reduciría de forma notable el importe total de la deuda.
- No dejes que el tiempo juegue en tu contra: cuanto más se prolongue el impago, mayor será el efecto acumulativo de estos intereses sobre el total.
Este artículo tiene un propósito exclusivamente informativo y divulgativo, y no constituye asesoramiento legal o financiero personalizado. Los porcentajes y criterios jurisprudenciales mencionados son orientativos y pueden variar según el producto, la fecha del contrato y la evolución de la jurisprudencia. Para valorar tu caso concreto, consulta con un abogado especializado en derecho bancario o de consumo.
Preguntas frecuentes sobre los intereses de demora
¿Los intereses de demora se pueden reclamar y anular? Sí. Si un juez considera que el interés de demora pactado es abusivo conforme a los criterios jurisprudenciales vigentes, puede declarar nula esa cláusula, lo que reduce el importe total exigible.
¿El interés de demora se aplica sobre toda la deuda o solo sobre lo impagado? Se aplica exclusivamente sobre las cantidades vencidas y no pagadas, no sobre el capital total del préstamo que aún no ha llegado a su fecha de vencimiento.
¿Puedo negociar que me quiten los intereses de demora? En muchos casos sí, especialmente si te adelantas al impago y negocias directamente con la entidad. Algunos bancos aceptan eliminar o reducir estos recargos a cambio de un compromiso de pago del capital pendiente.