Es habitual usar «ASNEF» como si fuera sinónimo de «estar en un fichero de morosos», pero en realidad existen varios ficheros distintos en España, gestionados por empresas diferentes, con reglas propias sobre quién puede aparecer en ellos y con qué tipo de deuda. Conocer estas diferencias te ayuda a entender exactamente qué te están reclamando y a quién debes dirigirte para resolverlo.
ASNEF: el más conocido, y el que afecta tanto a particulares como a empresas
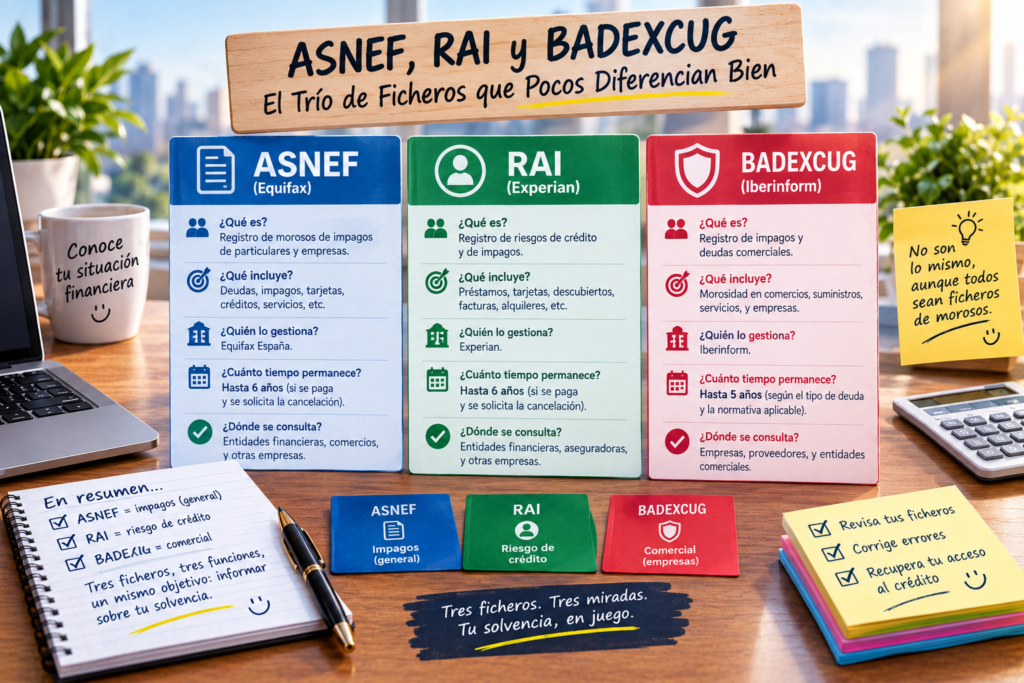
Gestionado por la empresa Equifax Ibérica, ASNEF (cuyo nombre proviene de la Asociación Nacional de Establecimientos Financieros de Crédito) es el fichero de morosidad más consultado en España. Recoge impagos tanto de personas físicas como de empresas, procedentes de una amplia variedad de acreedores: bancos, financieras, compañías de telecomunicaciones, suministradoras de energía y aseguradoras, entre otros. No exige que la deuda provenga de un documento mercantil específico (como una letra o un pagaré): puede tratarse, por ejemplo, de una simple factura de teléfono impagada.
RAI: exclusivo de empresas y ligado a documentos mercantiles
El RAI (Registro de Aceptaciones Impagadas) tiene un ámbito de aplicación más restringido: solo incluye a empresas (personas jurídicas), nunca a particulares. Además, a diferencia de ASNEF, el RAI está vinculado específicamente a impagos de letras de cambio, pagarés o cheques que hayan sido previamente aceptados o reconocidos por la empresa deudora, y exige un importe mínimo de 300 euros para poder registrar la deuda. Es, por tanto, un fichero mucho más específico, orientado al ámbito de las relaciones comerciales entre empresas.
BADEXCUG: el fichero gestionado por Experian
BADEXCUG es el fichero de morosidad gestionado por Experian, otro de los principales bureaus de información crediticia que operan en España. Al igual que ASNEF, puede incluir tanto a personas físicas como a empresas, y no exige un importe mínimo determinado para la inclusión. Una diferencia práctica relevante es que BADEXCUG, a diferencia de ASNEF y RAI, no expone en su informe quién ha consultado tus datos ni quién solicitó tu inclusión con el mismo nivel de detalle, lo que en la práctica dificulta algo más rastrear el origen exacto de una reclamación cuando consultas tu situación.
Comparativa directa
| ASNEF | RAI | BADEXCUG | |
|---|---|---|---|
| Empresa gestora | Equifax Ibérica | Gestión propia sectorial | Experian |
| Quién puede estar incluido | Personas físicas y empresas | Solo empresas | Personas físicas y empresas |
| Tipo de deuda habitual | Cualquier impago (facturas, préstamos, tarjetas) | Letras, pagarés y cheques aceptados | Cualquier impago |
| Importe mínimo | Sin mínimo legal fijo (en la práctica, en torno a 50 €) | 300 € | Sin mínimo determinado |
| Muestra quién consultó/incluyó los datos | Sí | Sí | No, con el mismo nivel de detalle |
¿Puedo estar en varios ficheros a la vez por la misma deuda?
Sí, es posible. Una misma deuda impagada podría, en teoría, quedar registrada en más de un fichero si la entidad acreedora trabaja con distintos bureaus de información crediticia. Por eso, si te han denegado financiación o un contrato y sospechas que puedes estar en algún fichero de morosos, conviene consultar más de uno, ya que comprobar solo ASNEF no garantiza que tengas la foto completa de tu situación.
Por qué importa saber en cuál de ellos estás
Cada fichero tiene su propio procedimiento de consulta, de solicitud de baja y de reclamación, gestionado por empresas distintas (Equifax para ASNEF, Experian para BADEXCUG, y una gestión específica para el RAI). Si intentas resolver tu situación dirigiéndote solo a una de estas empresas cuando en realidad tu deuda está registrada en otro fichero distinto, perderás tiempo sin avanzar en tu caso real. Por eso el primer paso siempre debería ser confirmar con exactitud en qué fichero (o ficheros) apareces, tal y como explicamos en nuestra guía de qué es ASNEF y cómo comprobar tu situación.
¿Estos ficheros afectan igual a un particular que a un autónomo?
Un autónomo, al ser persona física a efectos de estos ficheros, puede aparecer tanto en ASNEF como en BADEXCUG por deudas personales o de su actividad, pero no en el RAI, que está reservado exclusivamente a personas jurídicas (sociedades). Si tu actividad se desarrolla a través de una sociedad limitada, en cambio, la empresa sí podría aparecer en el RAI si existieran impagos de documentos mercantiles como letras o pagarés.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. Los criterios de inclusión, importes mínimos y procedimientos de cada fichero pueden variar con el tiempo. Para conocer con exactitud tu situación en cada uno de ellos, lo más fiable es consultarlos directamente a través de sus canales oficiales.
Preguntas frecuentes
¿Si salgo de ASNEF, también salgo automáticamente de RAI o BADEXCUG? No. Cada fichero se gestiona de forma independiente, por lo que debes solicitar la baja específicamente en cada uno de ellos si aparecieras en más de uno.
¿Cuál de estos ficheros consultan más los bancos a la hora de conceder un préstamo? Los bancos suelen consultar principalmente ASNEF y, en menor medida, BADEXCUG para particulares, mientras que el RAI es más relevante en el ámbito de las relaciones comerciales entre empresas.
¿Y la CIRBE del Banco de España es otro fichero de morosos? No. La CIRBE recoge todos tus préstamos, créditos y avales a partir de 1.000 euros de riesgo acumulado, pagues o no, y la gestiona el Banco de España. Te explicamos cómo consultarla en qué es la CIRBE y cómo consultarla gratis.
¿Puedo aparecer en el RAI si soy autónomo y no una sociedad? No, el RAI está reservado exclusivamente a personas jurídicas (empresas), por lo que como autónomo (persona física) no podrías figurar en este fichero concreto, aunque sí en ASNEF o BADEXCUG.