Pagas la deuda, respiras aliviado… y semanas después descubres que sigues apareciendo en ASNEF. Es una situación más frecuente de lo que debería, y genera una duda muy concreta: ¿cuánto tiempo es «normal» esperar, y a partir de cuándo debo empezar a reclamar?
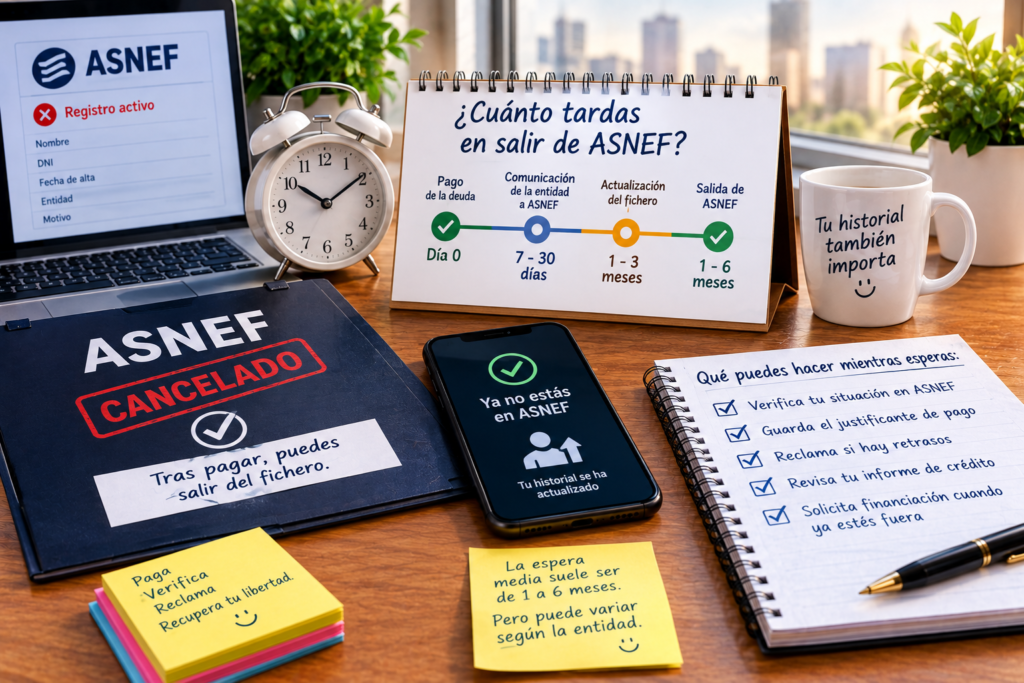
Respuesta corta: lo habitual es salir de ASNEF entre unos días y unas cuatro semanas después de pagar. La ley no fija un número de días para la baja automática, pero sí dice que tus datos solo pueden seguir en el fichero mientras persista el impago (artículo 20 de la Ley Orgánica 3/2018 de Protección de Datos). Si pasado un mes sigues dentro, pide la supresión por escrito: la entidad tiene, como regla general, un mes para responderte según el artículo 12.3 del Reglamento General de Protección de Datos.
No existe un plazo legal único y cerrado
A diferencia de otros trámites con un plazo exacto fijado por ley, la normativa no establece un número de días concreto y universal para que el acreedor solicite tu baja tras el pago. Lo que sí establece la normativa de protección de datos es el principio general de actuar «sin dilación indebida» una vez que ya no existe base legítima para mantener el dato (es decir, en cuanto la deuda ha quedado saldada). Encontrarás fuentes que citan cifras concretas como «10 días hábiles», pero esta cifra no corresponde a una obligación legal única y uniforme para todos los ficheros y entidades, sino que varía según la entidad acreedora y el canal utilizado para tramitar la baja.
Qué plazo es razonable esperar en la práctica
Con esa matización clara, la experiencia habitual observada en la práctica es la siguiente:
- Si el propio acreedor gestiona la baja de forma directa tras confirmar tu pago: suele resolverse en un plazo de pocos días a dos o tres semanas.
- Si tú mismo solicitas la baja aportando el justificante de pago, directamente a la empresa gestora del fichero (Equifax, en el caso de ASNEF): el plazo de respuesta puede alargarse, en ocasiones acercándose a las cuatro semanas, especialmente si el canal de solicitud tiene mucha carga de trabajo.
Si ha transcurrido más de un mes desde el pago y sigues figurando en el fichero sin que nadie te haya dado ninguna explicación, es razonable pasar a la fase de reclamación activa que explicamos más abajo.
Qué es la «baja cautelar» y para qué sirve
Existe una figura específica llamada baja cautelar, que consiste en solicitar la ocultación temporal de tus datos mientras se resuelve una incidencia (por ejemplo, mientras estás demostrando que ya pagaste, o mientras se revisa una posible inclusión indebida). No es lo mismo que la baja definitiva: es una medida provisional pensada para que, mientras se aclara tu situación, tus datos no sean visibles para terceros que consulten el fichero, evitando así que sigas sufriendo las consecuencias prácticas (denegación de crédito, contratos, etc.) mientras se resuelve el fondo del asunto.
Para solicitarla, generalmente necesitas:
- Confirmar primero que efectivamente estás dado de alta en el fichero (mediante tu derecho de acceso).
- Rellenar el formulario específico de solicitud de baja cautelar disponible en la web de la entidad gestora.
- Aportar la documentación que acredite tu situación (justificante de pago, prueba de que la deuda está prescrita, o cualquier otro motivo que respalde tu solicitud).
Qué hacer si el plazo se alarga más de lo razonable
- Reúne y conserva toda la documentación: justificante de pago (fecha, importe, referencia), capturas o copias de cualquier comunicación con el acreedor sobre la baja.
- Reclama por escrito directamente a la entidad acreedora, exigiendo que confirme que ha solicitado tu baja del fichero y en qué fecha lo hizo.
- Contacta con la empresa gestora del fichero (Equifax, en el caso de ASNEF) aportando el justificante de pago si el acreedor no ha actuado.
- Presenta una reclamación ante la Agencia Española de Protección de Datos (AEPD) si, pese a las gestiones anteriores, tus datos siguen figurando de forma indebida transcurrido un plazo razonable.
Un matiz importante: la deuda pagada, la «huella» y las consultas de terceros
Aunque tus datos se den de baja, es razonable que consultes también si alguna entidad realizó consultas sobre tu situación mientras estabas incluido y antes de la baja, ya que ese historial de consultas puede haber influido en decisiones recientes (por ejemplo, la denegación de un préstamo solicitado justo antes de completar tu baja). Esta información también puedes solicitarla al ejercer tu derecho de acceso, como explicamos en nuestra guía sobre qué es ASNEF y cómo comprobar tu situación.
Comparativa con otros ficheros: no todos funcionan igual
No todos los ficheros de morosidad gestionan la baja tras el pago con los mismos plazos ni procedimientos. Por ejemplo, en el caso de la CIRBE (Central de Información de Riesgos del Banco de España, que no es propiamente un fichero de morosos pero sí recoge información sobre riesgos crediticios), el plazo de actualización tras una regularización suele rondar los dos meses, sensiblemente más largo que lo habitual en ASNEF. Conviene no dar por hecho que todos los sistemas se actualizan al mismo ritmo si tu situación afecta a varios de ellos. Si quieres entender bien qué recoge la CIRBE y cómo pedir tu informe, lo explicamos en qué es la CIRBE y cómo consultarla gratis.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. Los plazos mencionados son orientativos y pueden variar según la entidad acreedora, el fichero concreto y el canal utilizado para tramitar la baja. Si tu reclamación no prospera por las vías directas, valora consultar con un profesional especializado en protección de datos.
Qué dice exactamente la ley sobre la salida de ASNEF
El artículo 20.1 de la LOPDGDD (BOE) fija las condiciones para que una deuda pueda estar en un fichero de morosos como ASNEF. Las que importan cuando ya has pagado son dos:
- La deuda debe ser cierta, vencida y exigible. Una vez pagada, deja de ser exigible, así que desaparece la base para mantenerte en el fichero.
- Los datos solo se mantienen mientras dure el incumplimiento, con un máximo de cinco años desde la fecha de vencimiento de la deuda.
A eso se suma el derecho de supresión del Reglamento General de Protección de Datos: si lo ejerces, el responsable debe contestarte sin dilación indebida y, como regla general, en el plazo de un mes (prorrogable dos meses más en casos complejos, avisándote). Si no responde o se niega sin motivo, puedes reclamar ante la Agencia Española de Protección de Datos.
Calendario orientativo con un ejemplo
Imagina que el 1 de marzo pagas una deuda de 1.200 euros con una financiera que te había incluido en ASNEF. Así sería un calendario razonable para comprobar la salida y reclamar si no se produce:
| Momento | Qué haces | Por qué |
|---|---|---|
| Día 0 (1 de marzo) | Pagas y pides el justificante y un certificado de deuda saldada | Es la prueba que te pedirán en cualquier reclamación |
| Días 1 a 15 | Esperas a que el acreedor comunique el pago al fichero | La mayoría de bajas se tramitan en este margen |
| Día 30 (31 de marzo) | Ejerces el derecho de acceso ante Equifax para ver si sigues dentro | Confirmas tu situación con un dato oficial, no con suposiciones |
| Si sigues dentro | Solicitas por escrito la supresión al acreedor y a Equifax, con el justificante | Empieza a contar el plazo de un mes del RGPD |
| Un mes después sin respuesta | Reclamas ante la AEPD aportando todo lo anterior | Es la vía oficial y gratuita |
Si necesitas saber primero si estás incluido, en nuestra guía para consultar gratis los ficheros de morosos tienes los pasos para ASNEF, Experian Badexcug y otros. Y si te incluyeron sin aviso previo, revisa qué hacer si te metieron en ASNEF sin avisarte, porque el aviso previo también es un requisito del artículo 20.
Preguntas frecuentes
¿Puedo exigir una indemnización si tardan demasiado en darme de baja tras pagar? En casos de retraso muy prolongado e injustificado que te haya causado un perjuicio acreditado (por ejemplo, la denegación de una hipoteca), es posible valorar con un abogado una reclamación por vulneración del derecho al honor, aunque cada caso debe analizarse de forma individual.
¿Sirve de algo pedir la baja cautelar si ya he pagado la deuda completa? Sí, puede acelerar que tus datos dejen de ser visibles para terceros mientras se tramita formalmente la baja definitiva derivada del pago, reduciendo el tiempo en que sufres las consecuencias prácticas de la inclusión.
¿Necesito un abogado para solicitar la baja tras pagar? No es necesario en la mayoría de los casos: es un trámite que puedes gestionar tú mismo directamente con la entidad acreedora y con la empresa gestora del fichero, reservando el apoyo de un profesional para los casos en los que la baja no se produzca pese a tus gestiones.
¿Cuánto se tarda en salir del ASNEF una vez pagada la deuda? En la práctica, de pocos días a unas cuatro semanas. No hay un plazo legal en días para la baja automática, pero tus datos no pueden seguir en el fichero cuando el impago ha terminado. Si pasado un mes sigues dentro, ejerce el derecho de supresión, que debe responderse en un mes como regla general.
¿Me pueden mantener en ASNEF más de cinco años? No. La LOPDGDD fija un máximo de cinco años desde la fecha de vencimiento de la deuda, aunque la deuda no se haya pagado.
¿Qué es la baja cautelar de ASNEF? Es una ocultación temporal de tus datos mientras se revisa una incidencia, por ejemplo mientras demuestras que ya pagaste. No sustituye a la baja definitiva, pero evita que terceros vean la anotación durante la revisión.
¿Salir de ASNEF significa salir también de otros ficheros? No necesariamente. Cada fichero es independiente: si también estabas en Experian Badexcug, compruébalo por separado. Las diferencias están en nuestra comparativa ASNEF, RAI y Badexcug.