Muchas personas dan por hecho que un banco jamás va a aceptar reducir voluntariamente el importe de una deuda. La realidad es distinta: negociar una quita es una práctica habitual, especialmente cuando el banco entiende que es más probable recuperar una parte del dinero negociando que insistiendo en cobrar el 100% de una deuda que quizás nunca llegue a cobrar por completo.
Qué es exactamente una quita (y en qué se diferencia de otras figuras)
Una quita es la reducción parcial de una deuda acordada entre acreedor y deudor: el banco renuncia a una parte del importe (capital, intereses, o ambos) a cambio de asegurarse el cobro del resto. Conviene no confundirla con conceptos parecidos:
- Espera: el acreedor no reduce el importe, pero sí amplía el plazo para pagarlo.
- Condonación: el acreedor renuncia a la totalidad de la deuda, no solo a una parte.
- Refinanciación: se sustituye la deuda original por una nueva, con condiciones distintas (plazo, interés), sin que necesariamente se reduzca el importe total.
En la práctica, es habitual que una negociación combine varios de estos elementos: por ejemplo, una quita del capital junto con una espera para pagar el resto en varios meses.
Cuándo suele estar el banco más dispuesto a negociar
No todos los momentos son iguales para plantear esta conversación. Las entidades suelen mostrarse más receptivas cuando:
- La deuda ya lleva varios meses en impago y el banco valora el coste y la incertidumbre de un proceso judicial frente a recuperar una parte ahora.
- La deuda ya ha sido vendida a un fondo de recobro: estos fondos suelen haber comprado la deuda por una fracción de su valor nominal, lo que les da mucho más margen para aceptar quitas significativas y aun así obtener beneficio.
- Se acerca el plazo de prescripción de la deuda (ver nuestra guía de prescripción de deudas), lo que aumenta el interés del acreedor en cerrar un acuerdo antes de perder la posibilidad de reclamar.
- Existen dudas razonables sobre tu solvencia futura, lo que hace más atractivo para el banco un cobro parcial seguro ahora que un litigio incierto más adelante.
Preparación antes de iniciar la negociación
- Conoce tu capacidad real de pago, siguiendo el método que explicamos en nuestra guía de cómo calcular tu capacidad real de pago mensual. No propongas ni aceptes un acuerdo que no puedas cumplir con seguridad.
- Ten claro el importe exacto de la deuda, diferenciando capital, intereses ordinarios y de demora (repasa nuestra guía de intereses de demora si sospechas que el recargo aplicado podría ser abusivo, ya que esto también es un argumento de negociación).
- Identifica quién es realmente tu interlocutor: si la deuda fue vendida a un fondo, debes negociar con el nuevo titular, no con el banco original.
Cómo plantear la propuesta
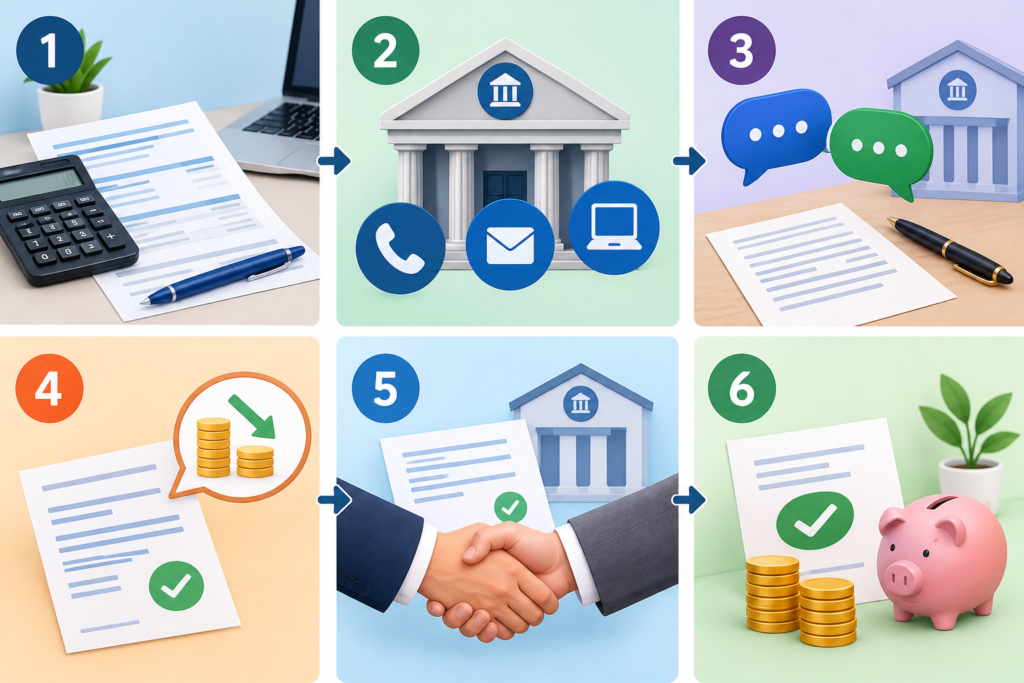
- Haz una oferta concreta y por escrito, no una simple llamada informal. Indicar un porcentaje o importe exacto que estás dispuesto a pagar, y en qué plazo, da a la negociación un carácter serio desde el principio.
- Ofrece pago único si puedes permitírtelo: los acreedores suelen aceptar quitas más generosas a cambio de un pago inmediato y completo del importe pactado, frente a un pago fraccionado en varios meses.
- No aceptes acuerdos solo verbales: cualquier compromiso debe quedar reflejado por escrito, en un documento firmado por ambas partes que detalle el importe acordado, el plazo y la confirmación expresa de que, una vez cumplido, la deuda queda completamente saldada y cancelada, sin posibilidad de reclamación posterior.
El aviso que casi nadie te da: la quita puede tributar en tu IRPF
Este es uno de los aspectos menos conocidos y más importantes de todo el proceso: cuando un acreedor te condona o reduce una deuda, Hacienda puede considerar que has obtenido una ganancia patrimonial por el importe perdonado, ya que dejas de estar obligado a pagar una cantidad que antes sí debías. Esto significa que, en determinadas circunstancias, la parte de deuda que el banco te «perdona» mediante la quita podría tener que declararse en tu siguiente declaración de la renta.
Este tratamiento fiscal no es automático ni idéntico en todos los casos: depende de la causa jurídica de la quita, del contexto económico en que se produce y de si resulta aplicable alguna exención específica (existen, por ejemplo, exenciones concretas para la dación en pago de la vivienda habitual). Por eso, antes de cerrar una negociación de quita significativa, es muy recomendable consultar también con un asesor fiscal, no solo con un abogado o negociador de deudas, para entender si el acuerdo tendrá consecuencias en tu próxima declaración.
Un ejemplo simplificado de negociación
Imagina una deuda de tarjeta de crédito de 4.000 € ya vendida a un fondo de recobro. Propones un pago único de 1.600 € (un 40% del total) a cambio de la cancelación completa de la deuda. Si el fondo adquirió esa deuda por una fracción de su valor nominal, es razonable que acepte esta propuesta, ya que le supone un beneficio claro y evita la incertidumbre de un proceso judicial. El acuerdo debería quedar reflejado por escrito, especificando que el pago de esos 1.600 € salda y cancela por completo la deuda original, incluyendo intereses y cualquier recargo asociado.
Errores habituales al negociar una quita
- Ofrecer un porcentaje demasiado alto en la primera propuesta, sin dejar margen para la negociación posterior.
- Aceptar de palabra sin exigir el acuerdo por escrito, lo que puede dejarte sin protección si la entidad no respeta lo pactado.
- No verificar quién es el titular actual real de la deuda antes de negociar, perdiendo tiempo con un interlocutor que ya no tiene capacidad de decisión sobre ese crédito.
- Ignorar las posibles implicaciones fiscales del acuerdo, que pueden generar una sorpresa desagradable meses después.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal ni fiscal personalizado. Las implicaciones tributarias de una quita dependen de las circunstancias concretas de cada caso y de la normativa vigente en el momento del acuerdo. Antes de cerrar una negociación relevante, consulta tanto con un profesional especializado en negociación de deuda como con un asesor fiscal.
Preguntas frecuentes
¿Es obligatorio que el banco acepte negociar una quita? No, la negociación es siempre voluntaria por parte del acreedor; no existe obligación legal de aceptar una reducción de la deuda, aunque en la práctica muchas entidades lo hacen cuando les resulta económicamente más favorable que insistir en el cobro íntegro.
¿Puedo negociar una quita si mi deuda está en manos de un fondo de recobro y no del banco original? Sí, de hecho suele ser más habitual conseguir mejores condiciones con un fondo de recobro que con la entidad original, ya que estos fondos adquirieron la deuda con un descuento considerable sobre su valor nominal.
¿Afecta la quita a mi inclusión en ASNEF? Una vez cumplido el acuerdo de quita y confirmada la cancelación total de la deuda, puedes solicitar tu baja del fichero correspondiente, tal y como explicamos en nuestra guía de cómo salir de ASNEF paso a paso.