Ya explicamos en nuestra guía general sobre reunificación de deudas que existe la modalidad «con garantía hipotecaria», en la que tu vivienda actúa como aval para conseguir mejores condiciones al agrupar tus deudas de consumo. Pero existe una variante distinta y más profunda: incluir la propia hipoteca dentro de la operación reunificada, sustituyéndola por una nueva hipoteca de mayor importe que también cancela tus préstamos personales y tarjetas. Esta variante tiene ventajas reales, pero también un riesgo que muy pocas guías explican con claridad.
En qué consiste exactamente
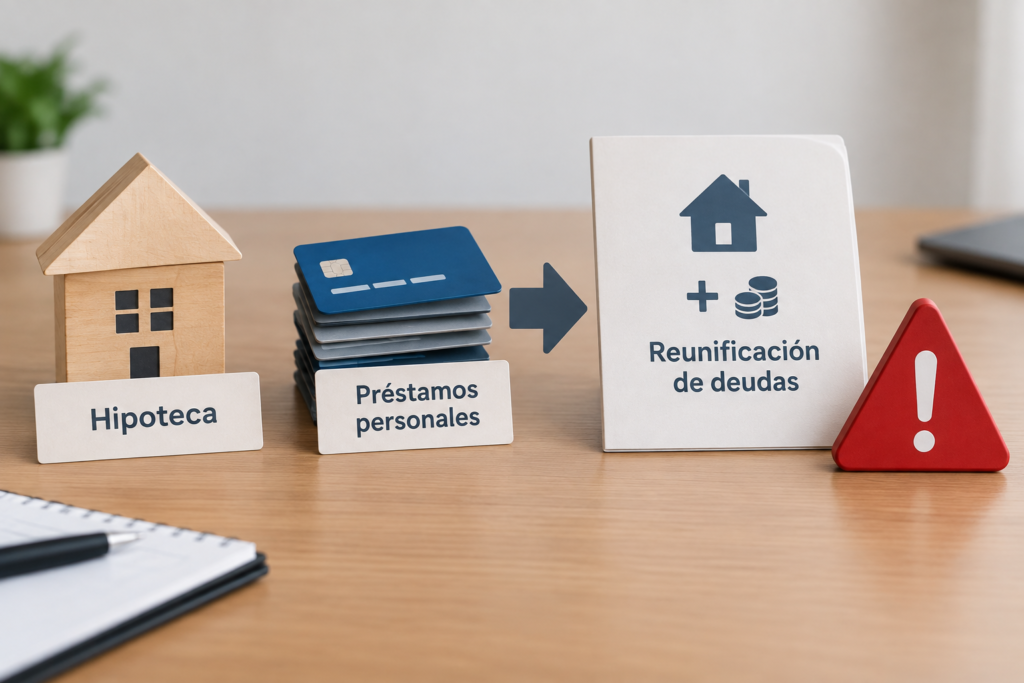
En lugar de mantener tu hipoteca actual y pedir un préstamo adicional con garantía sobre la vivienda para el resto de tus deudas, esta modalidad cancela tu hipoteca original y la sustituye por una nueva hipoteca de mayor importe, que incluye tanto el capital pendiente de la hipoteca como el de tus préstamos personales y tarjetas. El resultado es una única cuota hipotecaria mensual que sustituye a todas tus cuotas anteriores.
Ventajas de esta modalidad
- Un único interés, habitualmente más bajo: el interés hipotecario suele ser considerablemente inferior al de préstamos personales o tarjetas, por lo que trasladar esa deuda «cara» a un tipo hipotecario «barato» puede reducir el coste financiero de esa parte concreta de tu deuda.
- Una única cuota mensual, simplificando notablemente tu gestión financiera frente a tener que controlar varios pagos con distintas entidades y fechas.
- Plazos más largos disponibles, propios de una hipoteca, que permiten reducir considerablemente el importe de la cuota mensual resultante.
El riesgo que casi nadie explica con claridad
Aquí está el punto central de este artículo, y el que consideramos más importante advertir: cuando incluyes un préstamo personal o una deuda de tarjeta (deuda no garantizada, como explicamos en nuestra guía de deuda garantizada vs no garantizada) dentro de una nueva hipoteca, esa deuda deja de ser no garantizada y pasa a estar respaldada por tu vivienda. En la práctica, esto significa que una deuda que antes, en el peor de los escenarios, solo podía derivar en un embargo genérico de tu patrimonio, ahora pone directamente en riesgo tu casa si en algún momento no puedes pagar la nueva hipoteca.
Este cambio tiene además una consecuencia relevante si, más adelante, tu situación se agravara hasta el punto de plantearte la Ley de Segunda Oportunidad: como explicamos en nuestra guía sobre exoneración total vs plan de pagos, la deuda garantizada recibe un tratamiento distinto y más limitado que la deuda no garantizada dentro de este mecanismo legal. Es decir: al reunificar tu deuda de consumo dentro de tu hipoteca, podrías estar reduciendo tus opciones futuras de cancelación de esa parte de la deuda si, más adelante, tu situación empeorara hasta necesitar acogerte a este mecanismo.
Costes asociados que hay que sumar al análisis
- Cancelación de la hipoteca original y, en su caso, comisión por amortización anticipada, según las condiciones de tu contrato actual.
- Constitución de la nueva hipoteca: gastos de tasación, notaría, registro de la propiedad, y en determinados casos el Impuesto de Actos Jurídicos Documentados (aunque desde la reforma de 2018 este impuesto en la constitución de hipotecas lo asume, con carácter general, la entidad prestamista y no el cliente particular).
- Comisión de apertura de la nueva operación, si la entidad la aplica.
Cuándo puede tener sentido, pese al riesgo
- Cuando tu deuda de consumo (tarjetas, préstamos personales) es de un importe considerable y su interés actual es muy elevado, mientras que confías en una estabilidad razonable de tus ingresos futuros que haga poco probable un impago de la nueva hipoteca.
- Cuando ya tienes muy poco capital pendiente en tu hipoteca original, de forma que el «aumento de riesgo» sobre tu vivienda es proporcionalmente menor frente al beneficio de reducir drásticamente el interés de tu deuda de consumo.
- Cuando has descartado ya otras alternativas (negociación directa, reunificación sin incluir la hipoteca, préstamo personal) por no ofrecer condiciones suficientes para tu situación.
Cuándo conviene evitarlo
- Cuando existe incertidumbre real sobre la estabilidad de tus ingresos a medio plazo, ya que el riesgo de poner en juego tu vivienda por deudas que originalmente no la comprometían es demasiado alto.
- Cuando tu nivel de sobreendeudamiento es tan elevado que, incluso con esta reunificación, la nueva cuota seguiría siendo difícil de sostener, en cuyo caso el problema de fondo no se resuelve y solo habrías aumentado el riesgo sobre tu vivienda sin necesidad.
- Cuando no descartas que, si la situación empeora, podrías necesitar acogerte a la Ley de Segunda Oportunidad más adelante, y prefieres mantener esa deuda como no garantizada para conservar más opciones de exoneración futura.
Una alternativa intermedia a valorar
Si lo que buscas es aprovechar el interés hipotecario más bajo sin comprometer directamente tu vivienda por el total de tu deuda de consumo, puedes valorar una reunificación con garantía hipotecaria pero manteniendo tu hipoteca original intacta, en lugar de fusionarla por completo dentro de la nueva operación. Esto limita el riesgo a la nueva cantidad prestada, sin renegociar ni ampliar la deuda ya existente sobre tu vivienda.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero o legal personalizado. Antes de incluir deuda de consumo dentro de tu hipoteca, valora con detenimiento el riesgo real sobre tu vivienda y consulta con un profesional independiente (no solo con la entidad que te ofrece la operación) sobre las implicaciones concretas de tu caso.
Preguntas frecuentes
¿Puedo deshacer esta operación si más adelante me arrepiento? No de forma sencilla: una vez constituida la nueva hipoteca, revertir la operación implicaría de nuevo un proceso de cancelación y nueva contratación, con los costes asociados que ello conlleva.
¿Todos los bancos ofrecen esta modalidad de reunificación total? No todos; muchas entidades prefieren mantener la hipoteca original intacta y ofrecer un préstamo adicional con garantía hipotecaria para el resto de deudas, en lugar de fusionarlo todo en una única operación nueva.
¿Afecta esto a mi capacidad de vender la vivienda en el futuro? No impide la venta, pero la deuda pendiente total (ahora mayor, al incluir tus antiguas deudas de consumo) deberá cancelarse con el importe de la venta antes de poder liberar la vivienda de cargas, igual que ocurriría con cualquier hipoteca.