Ya vimos en nuestra guía sobre tipos de deuda que no todas las deudas tienen el mismo nivel de riesgo. Pero hay una distinción tan importante que merece un análisis propio, porque de ella depende qué puede llegar a quitarte un acreedor si dejas de pagar: la diferencia entre deuda garantizada y deuda no garantizada.
Entenderla bien es clave no solo para priorizar tus pagos, sino también para saber qué esperar si más adelante te planteas negociar, refinanciar o incluso acogerte a la Ley de Segunda Oportunidad.
Qué es una deuda garantizada
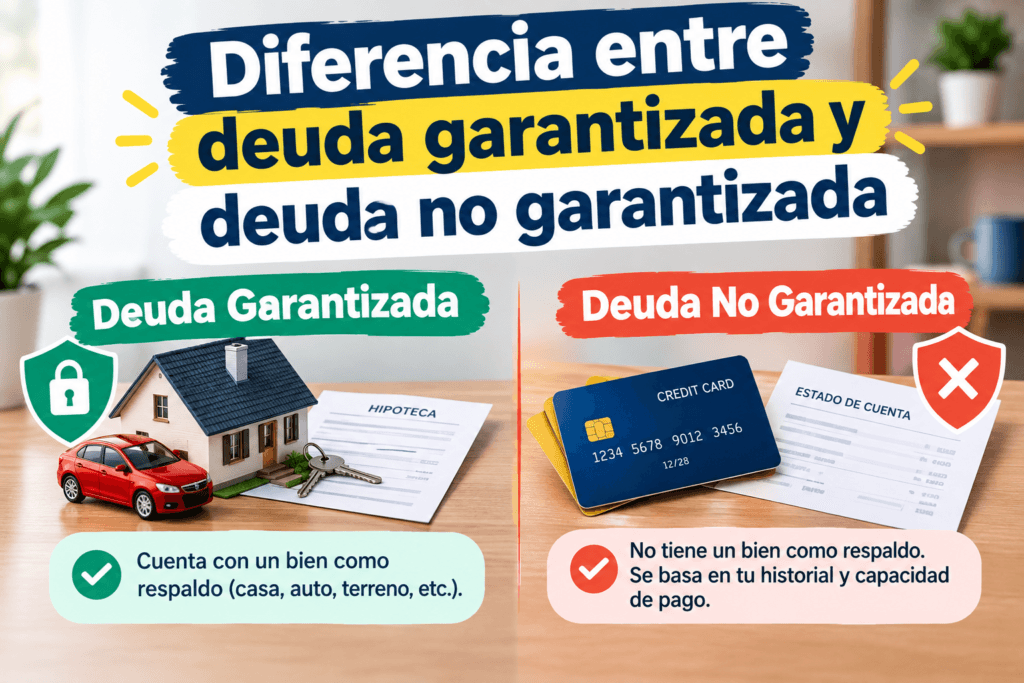
Una deuda garantizada es aquella en la que, además de tu compromiso personal de pago, existe un bien concreto que responde de la deuda ante un posible impago. Ese bien se llama «garantía real» y el acreedor tiene derecho a ejecutarla (quedarse con él o forzar su venta) si dejas de pagar, sin necesidad de demostrar nada más allá del impago.
Ejemplos habituales:
- Hipoteca, donde la garantía es la propia vivienda.
- Préstamo de coche con reserva de dominio, donde la garantía es el vehículo financiado.
- Préstamo con garantía hipotecaria adicional, cuando se pone como aval una segunda vivienda o un local.
- Préstamo prendario, donde se entrega un bien de valor (joyas, por ejemplo) como garantía directa.
Qué es una deuda no garantizada
Una deuda no garantizada —también llamada deuda personal o quirografaria— se basa únicamente en tu compromiso de pago, sin que exista un bien concreto vinculado a esa deuda en el contrato. Esto no significa que el acreedor no pueda cobrarse, sino que para hacerlo necesita iniciar un procedimiento judicial y, si lo gana, embargar los bienes o ingresos que considere oportunos (que pueden ser cualquiera de tu patrimonio, no uno predeterminado).
Ejemplos habituales:
- Tarjetas de crédito y tarjetas revolving.
- Préstamos personales sin aval.
- Créditos rápidos y minicréditos.
- Facturas impagadas de servicios o proveedores.
Tabla comparativa
| Deuda garantizada | Deuda no garantizada | |
|---|---|---|
| Bien vinculado a la deuda | Sí, uno concreto (vivienda, coche, etc.) | No, responde todo tu patrimonio presente y futuro |
| Qué puede hacer el acreedor si no pagas | Ejecutar directamente la garantía (embargo y subasta del bien) | Debe demandarte y obtener sentencia antes de poder embargar |
| Rapidez del proceso de cobro | Generalmente más rápido y directo | Más lento, sujeto a procedimiento judicial completo |
| Interés habitual | Suele ser más bajo (menor riesgo para el prestamista) | Suele ser más alto (mayor riesgo para el prestamista) |
| Riesgo para ti si no pagas | Pérdida directa del bien concreto | Riesgo sobre cualquier bien embargable, incluida la nómina |
Un matiz importante: el aval personal
Existe una tercera figura que conviene no confundir con la garantía real: el aval personal. Cuando alguien avala un préstamo, no está poniendo un bien concreto como garantía directa, sino que se compromete a responder con todo su patrimonio si el titular del préstamo no paga. Es decir, el avalista pasa a tener una responsabilidad muy similar a la de una deuda no garantizada, pero sobre una deuda que originalmente no era suya.
Esto es especialmente relevante en préstamos familiares (por ejemplo, padres que avalan la hipoteca de un hijo): si el titular deja de pagar, el banco puede reclamar directamente al avalista como si la deuda fuera propia.
Por qué esta diferencia importa tanto a la hora de priorizar pagos
Como explicamos en nuestra guía sobre qué deuda pagar primero, el hecho de que una deuda esté garantizada con un bien que necesitas (tu vivienda, tu coche para ir a trabajar) es motivo suficiente para darle prioridad absoluta frente a una deuda personal, incluso si esta última tiene un interés más alto. La razón es sencilla: el coste de perder ese bien suele ser muy superior al coste financiero de mantener una deuda personal impagada durante un tiempo mientras se busca una solución.
Qué ocurre con cada tipo de deuda en la Ley de Segunda Oportunidad
Este es uno de los puntos donde más confusión existe, y conviene aclararlo desde ya, aunque profundizaremos en nuestra guía específica sobre la Ley de Segunda Oportunidad:
- Las deudas no garantizadas (tarjetas, préstamos personales, créditos rápidos) son, por norma general, las que con más facilidad pueden llegar a exonerarse (cancelarse) a través de este mecanismo legal.
- Las deudas garantizadas (como una hipoteca) tienen un tratamiento distinto: la exoneración solo suele aplicar a la parte de la deuda que supere el valor del bien que actúa como garantía, ya que la ley entiende que el acreedor ya tiene ese bien como respaldo.
Este matiz hace que, en muchos casos, las personas que se plantean la Ley de Segunda Oportunidad prioricen precisamente aclarar primero qué deudas son garantizadas y cuáles no, ya que de ello depende buena parte del resultado esperable del proceso.
Este artículo tiene un propósito exclusivamente informativo. El tratamiento legal de cada tipo de deuda puede variar según el contrato concreto, la fecha de formalización y la evolución normativa. Ante una situación real, especialmente si valoras acogerte a la Ley de Segunda Oportunidad, consulta con un abogado especializado.
Te puede interesar también: quién paga las deudas en un divorcio.
Preguntas frecuentes
¿Una tarjeta de crédito puede convertirse en deuda garantizada? No de forma automática, pero si en algún momento firmas un acuerdo de refinanciación que incluya un bien como garantía (por ejemplo, aceptar una garantía hipotecaria para consolidar varias deudas), esa nueva deuda sí pasaría a ser garantizada.
¿Qué pasa si el bien de una deuda garantizada vale menos que lo que debo? Si tras ejecutar la garantía (por ejemplo, subastar la vivienda) el importe obtenido no cubre toda la deuda, la parte restante se convierte en una deuda no garantizada, por la que el acreedor puede seguir reclamando el resto de tu patrimonio.
¿Es más fácil negociar una deuda garantizada o una no garantizada? Suele ser más fácil negociar plazos o condiciones en deudas garantizadas, porque al banco tampoco le interesa ejecutar la garantía si puede evitarlo. En deudas no garantizadas, especialmente si ya han sido vendidas a un fondo de recobro, la negociación puede ser más limitada.