Según el último barómetro de la Asociación de Usuarios Financieros (Asufin), más de 800.000 familias en España han recurrido a la reunificación de deudas para intentar aliviar la presión de pagar varios préstamos a la vez. Es una solución legítima y ampliamente utilizada, pero también una de las más malentendidas: mucha gente cree que va a «pagar menos», cuando en realidad lo que suele ocurrir es que paga menos cada mes, pero durante mucho más tiempo.
Qué es la reunificación de deudas
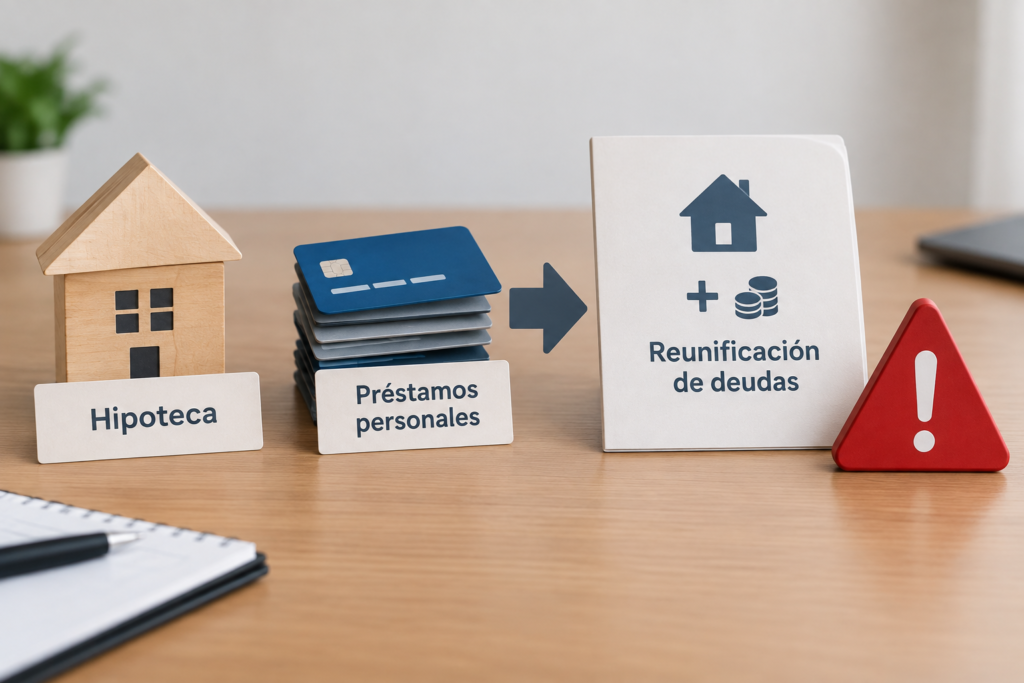
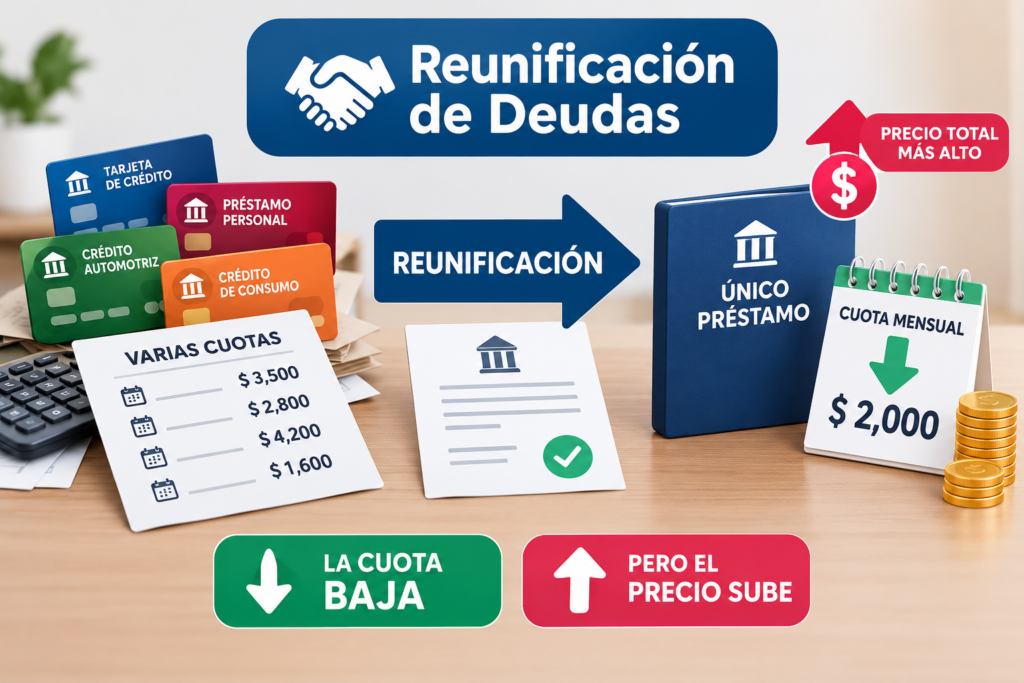
Consiste en agrupar varios préstamos y deudas (tarjetas de crédito, préstamos personales, créditos rápidos, e incluso la hipoteca) en una única operación de financiación, sustituyendo así varias cuotas mensuales distintas por un solo pago mensual. La nueva cuota agrupada suele ser inferior a la suma de las cuotas anteriores, gracias a que el plazo de amortización total se alarga considerablemente.
Cómo funciona el proceso
- Se analiza tu situación completa: todas tus deudas activas, sus intereses, plazos pendientes y tu capacidad de pago actual.
- Se solicita una nueva financiación (con o sin garantía hipotecaria, según tu situación) por un importe suficiente para cancelar todas las deudas anteriores.
- Se cancelan las deudas originales con el dinero de esta nueva financiación.
- A partir de ese momento, solo pagas una única cuota mensual a la nueva entidad, correspondiente al préstamo reunificado.
Con garantía hipotecaria o sin ella
- Reunificación con garantía hipotecaria: exige ser propietario de una vivienda (propia o de un familiar dispuesto a hipotecarla como «hipotecante no deudor»), y permite reunificar importes más elevados con condiciones de interés más favorables. Es la modalidad más habitual cuando se busca agrupar deudas de importe considerable.
- Reunificación sin garantía hipotecaria: para importes más reducidos, sin necesidad de aportar un inmueble como garantía, aunque con condiciones de interés generalmente menos ventajosas que la modalidad hipotecaria.
La advertencia más importante: pagarás menos al mes, pero más en total
Este es el punto que con más frecuencia se pasa por alto: al alargar el plazo de amortización para reducir la cuota mensual, el coste total en intereses a lo largo de toda la operación aumenta, en muchos casos de forma considerable. El Banco de España recomienda expresamente prestar especial atención a esta circunstancia antes de reunificar, revisando con detenimiento el coste total de la operación (no solo la cuota mensual), incluyendo:
- Comisiones de cancelación anticipada de los préstamos originales.
- Gastos de notaría, registro e impuestos si la operación implica constituir o modificar una hipoteca.
- Comisión de apertura de la nueva financiación reunificada.
¿Cuándo tiene sentido reunificar y cuándo no?
La reunificación de deudas es una solución pensada para un perfil concreto: personas con ingresos estables que pueden asumir la cuota de su vivienda actual (alquiler o hipoteca), pero que se han sobreendeudado con préstamos personales, tarjetas o créditos rápidos adicionales. Si tu problema es que no puedes pagar ni siquiera la hipoteca o el alquiler, la reunificación no es una solución adecuada para tu caso, ya que su lógica se basa precisamente en aprovechar esa capacidad de pago ya existente para reestructurar el resto de tu deuda.
El riesgo psicológico que advierten los expertos financieros
Además del coste financiero, especialistas en finanzas personales han señalado un riesgo menos evidente: al aliviar la presión mensual de golpe, existe el riesgo de relajarse y volver a acumular gastos con la misma facilidad que antes, sin abordar la causa original del desequilibrio entre ingresos y gastos. La reunificación debería entenderse como una herramienta para poner orden, no como un salvoconducto para seguir gastando igual que antes.
Bancos, intermediarios, y a quién dirigirte
Es importante saber que, en la práctica, muchos bancos tradicionales se muestran reacios a ofrecer directamente este tipo de operaciones, especialmente tras periodos de mayor prudencia crediticia. Por ello, buena parte del mercado de reunificación se canaliza a través de intermediarios financieros o brókeres hipotecarios especializados, que analizan tu caso y negocian con distintas entidades en tu nombre.
Si recurres a un intermediario, verifica:
- Que esté debidamente registrado como intermediario de crédito inmobiliario ante el Banco de España, si la operación incluye garantía hipotecaria.
- Que te facilite un desglose claro de todos los costes, incluyendo su propia comisión por la gestión, antes de comprometerte a nada.
- Que no te exija pagos significativos por adelantado antes de tener la operación aprobada por una entidad concreta.
Un contexto a tener en cuenta en 2026
El entorno de tipos de interés influye directamente en el atractivo de reunificar deudas: tras varios años de bajadas de tipos, el Banco Central Europeo elevó sus tipos oficiales a mediados de 2026 por primera vez en tres años, en respuesta a las presiones inflacionistas. Este cambio de ciclo puede encarecer las nuevas operaciones de reunificación respecto a años anteriores, por lo que conviene comparar con especial atención las condiciones ofrecidas en el momento concreto en que valores esta opción.
Reunificación vs. Ley de Segunda Oportunidad: no son excluyentes ni iguales
Es habitual confundir ambas vías, pero responden a lógicas distintas: con la reunificación, sigues debiendo el 100% de tu deuda, solo que reestructurada en una única cuota y a un plazo más largo. Con la Ley de Segunda Oportunidad, en cambio, una parte de tu deuda puede llegar a cancelarse definitivamente. Si tu nivel de sobreendeudamiento es tan elevado que ni siquiera una reunificación te dejaría una cuota manejable, la Ley de Segunda Oportunidad suele ser la vía más adecuada a valorar, en lugar de insistir en una reestructuración que previsiblemente tampoco podrás sostener.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero personalizado. El coste total y la viabilidad de una reunificación de deudas dependen de tu situación concreta y de las condiciones vigentes en el mercado en el momento de contratarla. Compara siempre varias ofertas y revisa el coste total de la operación, no solo la cuota mensual resultante.
Preguntas frecuentes
¿Puedo reunificar deudas sin tener una vivienda en propiedad? Sí, existe la modalidad sin garantía hipotecaria, aunque suele limitarse a importes más reducidos y con condiciones de interés menos favorables que la modalidad con garantía.
¿La reunificación empeora mi historial crediticio? No necesariamente; de hecho, si te permite dejar de acumular impagos, puede mejorar tu situación con el tiempo. Lo que sí debes vigilar es el coste total de la nueva operación frente a la deuda original.
¿Qué pasa si, tras reunificar, tampoco puedo pagar la nueva cuota única? En ese escenario, es momento de valorar otras vías más de fondo, como la negociación adicional con la entidad reunificadora o la Ley de Segunda Oportunidad, ya que una segunda reunificación sobre una deuda ya reunificada rara vez resuelve un problema estructural de capacidad de pago.