Cuando atraviesas un bache económico temporal —una pérdida de empleo, una baja médica larga, una reducción puntual de ingresos— no siempre necesitas renegociar toda tu deuda: a veces lo que necesitas es simplemente un respiro de unos meses. Ahí es donde entra en juego la carencia, una herramienta que muchos desconocen que pueden solicitar directamente a su banco.
Qué es una carencia
La carencia es un periodo pactado con el banco durante el cual no tienes que pagar la totalidad de la cuota habitual de tu préstamo. Existen dos modalidades:
- Carencia total: durante el periodo pactado, no pagas ni capital ni intereses. Es la modalidad menos habitual, ya que implica que el banco deja de percibir cualquier ingreso por tu préstamo durante ese tiempo.
- Carencia parcial (la más habitual): durante el periodo pactado, solo pagas los intereses, pero no amortizas capital. Esto reduce notablemente tu cuota mensual, aunque el importe pendiente del préstamo no disminuye durante ese periodo.
Cómo funciona en la práctica
Al finalizar el periodo de carencia, tu préstamo vuelve a la normalidad, pero con un matiz importante: como no has amortizado capital durante ese tiempo (o ni siquiera has pagado intereses, en el caso de la carencia total), el plazo restante o la cuota posterior se ajustan para compensar ese periodo, lo que en la práctica significa que el coste total del préstamo aumenta respecto al escenario sin carencia.
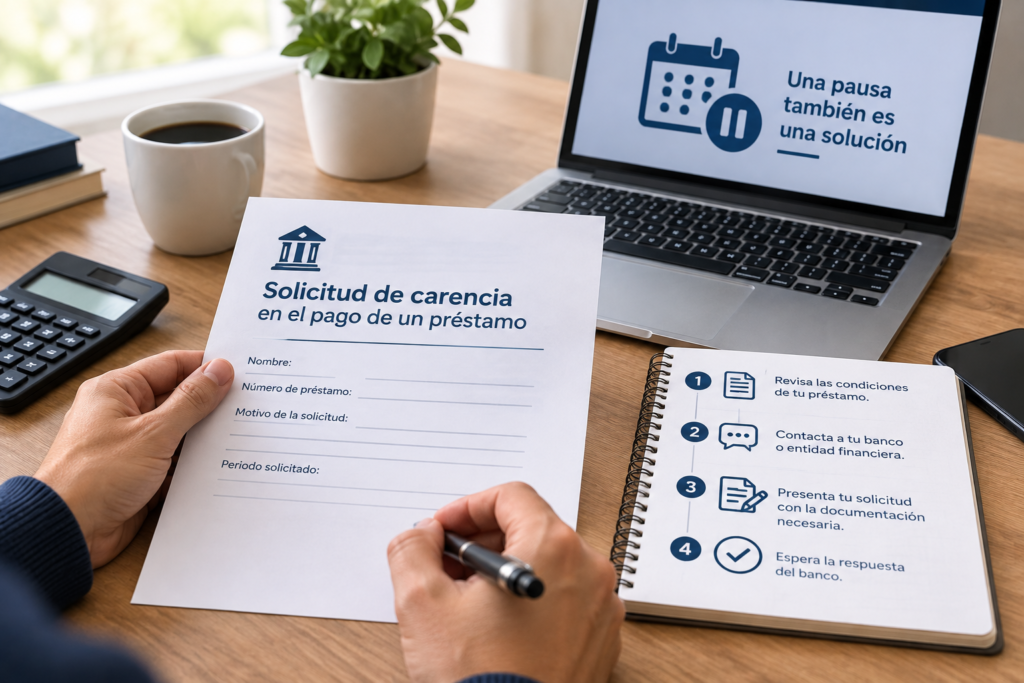
Cómo solicitar una carencia paso a paso
- Contacta con tu entidad antes de dejar de pagar, nunca después. Solicitar una carencia de forma proactiva, anticipándote a un impago, genera mucha más confianza que pedirla cuando ya llevas cuotas atrasadas.
- Explica con claridad el motivo de tu solicitud (pérdida de empleo, reducción de ingresos, situación médica) y, si es posible, el carácter temporal de esa circunstancia.
- Aporta documentación que respalde tu situación: certificado de desempleo, baja médica, informe de reducción de ingresos, o cualquier documento que justifique objetivamente tu petición.
- Propón una duración concreta (por ejemplo, 6 o 12 meses) en lugar de una solicitud abierta e indefinida, ya que facilita que el banco pueda evaluar y aprobar tu petición con mayor rapidez.
- Solicita que el acuerdo quede reflejado por escrito, detallando el periodo exacto de carencia, si es total o parcial, y cómo se ajustará tu cuota o plazo posterior.
Un matiz importante: no todos los bancos están obligados a concederla
A diferencia de otras figuras más reguladas (como veremos con las hipotecas), conceder una carencia sobre un préstamo personal o una tarjeta es una decisión voluntaria de la entidad, no una obligación legal. La aprobación depende de la política interna del banco, de tu historial previo como cliente, y de la solidez de la justificación que aportes.
Carencia específica para hipotecas: el Código de Buenas Prácticas
Si tu necesidad de carencia afecta a tu hipoteca sobre vivienda habitual, existe un marco específico y más regulado: el Código de Buenas Prácticas Bancarias, del que conviene distinguir dos versiones:
- El Código de 2012 (RD-ley 6/2012), de carácter permanente, dirigido a familias sin recursos en distintos grados de vulnerabilidad, que contempla entre sus medidas una posible carencia de capital de hasta 5 años (pagando solo intereses durante ese periodo), ampliación del plazo hasta 40 años, y reducción del tipo de interés aplicado.
- El Código transitorio de 2022 (RDL 19/2022), aprobado específicamente para aliviar la subida de tipos de interés en hipotecas variables, que ya ha finalizado su plazo de nuevas solicitudes (el plazo general terminó el 31 de diciembre de 2025, con una prórroga hasta el 30 de junio de 2026 solo para personas afectadas por la DANA de Valencia). A fecha de esta guía, ya no es posible solicitar de nuevo esta versión transitoria.
Si tu situación encaja en los criterios de vulnerabilidad del Código permanente de 2012 (ingresos familiares limitados en función del IPREM, cuota hipotecaria que supere un determinado porcentaje de tus ingresos netos, entre otros requisitos), puedes solicitarlo directamente a tu entidad, siempre que esta esté adherida a dicho código (la adhesión es voluntaria por parte de los bancos, y puedes consultar el listado de entidades adheridas a través del Banco de España).
Requisitos orientativos del Código de Buenas Prácticas permanente (2012)
- Hipoteca sobre vivienda habitual, con un precio de adquisición no superior a 300.000 €.
- Ingresos de la unidad familiar por debajo de determinados múltiplos del IPREM (con umbrales superiores en casos de discapacidad o dependencia).
- La cuota hipotecaria debe representar una parte significativa de los ingresos netos familiares, y haberse producido un incremento relevante del esfuerzo hipotecario en los últimos años.
Estos requisitos son orientativos y pueden variar según la actualización normativa vigente; conviene confirmarlos directamente con tu entidad o con un profesional especializado en el momento de tu solicitud.
Alternativas si tu banco no te concede la carencia solicitada
Si tu entidad rechaza la carencia (o si tu préstamo no es una hipoteca sobre vivienda habitual, quedando fuera del Código de Buenas Prácticas), puedes valorar otras vías: la negociación de una quita, la reunificación de deudas si tienes varias deudas simultáneas, o, en situaciones de sobreendeudamiento más estructural, la Ley de Segunda Oportunidad.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal ni financiero personalizado. Los requisitos y plazos del Código de Buenas Prácticas Bancarias pueden actualizarse mediante nueva normativa; verifica siempre la situación vigente en el momento de tu consulta directamente con tu entidad o con un profesional especializado.
Preguntas frecuentes
¿Una carencia me hace figurar como moroso mientras dura? No, si el banco aprueba formalmente la carencia, no se trata de un impago sino de una modificación pactada de las condiciones de tu préstamo, por lo que no debería generar ninguna anotación negativa mientras cumplas los términos acordados.
¿Puedo pedir una carencia más de una vez sobre el mismo préstamo? Es posible, pero cada solicitud adicional suele ser valorada con mayor exigencia por el banco, especialmente si ya se concedió una carencia previa sobre la misma operación.
¿La carencia elimina intereses de demora si ya tengo cuotas atrasadas? No necesariamente; una carencia bien negociada debería evitar que sigan generándose nuevos intereses de demora sobre las cuotas futuras, pero no cancela automáticamente los recargos ya generados por impagos anteriores a la solicitud, que deberían negociarse de forma independiente.