Al buscar ayuda para tu situación de deuda, te vas a encontrar con dos tipos de anunciantes que, a primera vista, prometen exactamente lo mismo: despachos de abogados especializados y empresas que se anuncian como «gestoras de deuda» o «gestoras de cancelación de deudas». No son lo mismo, y la diferencia puede ser determinante si tu objetivo final es acogerte a la Ley de Segunda Oportunidad.
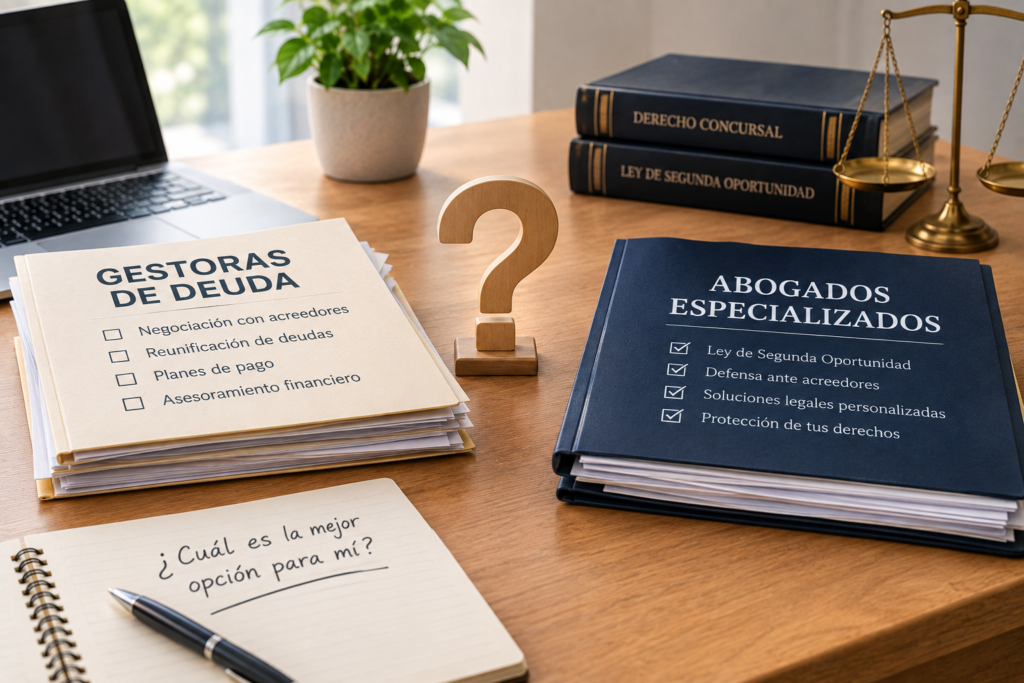
Qué es una gestora de deuda
Una gestora de deuda es una empresa comercial, no un despacho de abogados, que ofrece servicios de asesoramiento, negociación y gestión administrativa relacionados con tus deudas. Algunas gestoras cuentan con abogados en plantilla o colaboran con despachos externos para la parte judicial; otras se limitan a la negociación directa con acreedores o a la preparación de documentación, derivando la parte estrictamente legal a terceros.
Qué es un despacho de abogados especializado
Es una firma legal formada por profesionales colegiados, sujetos al código deontológico de la abogacía y a la supervisión de su Colegio profesional correspondiente. Puede representarte directamente ante los juzgados, algo imprescindible si tu objetivo es tramitar la Ley de Segunda Oportunidad, que requiere un procedimiento judicial con representación de abogado y procurador.
La pregunta clave antes de firmar con cualquiera de los dos
¿Quién va a representarme exactamente ante el juzgado si mi caso llega a esa fase? Muchas gestoras de deuda subcontratan esta parte a un despacho externo, lo cual no es necesariamente un problema, pero debes saberlo desde el principio: quién es el abogado colegiado real que firmará tu procedimiento, y cuál es su experiencia específica en Ley de Segunda Oportunidad.
Comparativa
| Gestora de deuda | Abogado especializado | |
|---|---|---|
| Naturaleza | Empresa comercial | Profesional colegiado |
| Regulación | Normativa mercantil y de consumo general | Código deontológico + supervisión del Colegio de Abogados |
| Puede representarte en el juzgado | Solo si cuenta con abogados colegiados propios o asociados | Sí, directamente |
| Seguro de responsabilidad civil profesional | No siempre obligatorio | Obligatorio para el ejercicio de la abogacía |
| Modelo de negocio habitual | Suele centrarse en negociación y gestión documental | Asesoramiento legal integral, incluida representación judicial |
| Transparencia sobre quién ejecuta la parte legal | Variable, hay que preguntarlo expresamente | Directa, es el propio profesional que te atiende |
Ventajas que suelen ofrecer las gestoras de deuda
- En ocasiones, estructuras comerciales más grandes con procesos más estandarizados y equipos de atención al cliente dedicados.
- Pueden ofrecer un primer filtro o estudio inicial de tu situación de forma ágil, antes de derivarte a la parte legal si corresponde.
Riesgos específicos a vigilar con las gestoras de deuda
- Falta de transparencia sobre quién asumirá realmente la representación legal si tu caso avanza a vía judicial.
- Comisiones adicionales por la intermediación, que se suman a los honorarios del despacho de abogados al que deriven tu caso.
- Menor margen de exigencia de responsabilidad profesional directa, al no estar sujetas al mismo régimen deontológico y de seguro obligatorio que un abogado colegiado.
Ventajas de acudir directamente a un abogado especializado
- Trato directo con el profesional que llevará tu caso de principio a fin, sin intermediarios adicionales.
- Responsabilidad profesional clara: un abogado colegiado responde directamente de su actuación conforme al código deontológico de la abogacía.
- Mayor claridad en el presupuesto, al no existir una capa adicional de intermediación comercial.
Entonces, ¿cuál elegir?
No existe una respuesta única válida para todos los casos, pero como criterio general:
- Si tu caso es relativamente sencillo (pocas deudas, sin complicaciones especiales) y valoras la comodidad de un proceso más estandarizado, una gestora de deuda seria y transparente puede funcionar bien, siempre que verifiques quién asumirá la parte judicial.
- Si tu caso tiene cierta complejidad (varias deudas de distinta naturaleza, deuda pública significativa, posible vivienda en juego), es recomendable acudir directamente a un abogado especializado en Ley de Segunda Oportunidad, evitando capas de intermediación innecesarias.
- En cualquier caso, aplica siempre la checklist que ya explicamos en nuestra guía de cómo elegir un buen abogado especializado: verificación de colegiación, presupuesto cerrado por escrito, y honestidad sobre plazos y resultados esperables.
Este artículo tiene un propósito exclusivamente informativo y no constituye una recomendación de ninguna empresa o profesional concreto. Antes de contratar cualquier servicio de gestión o representación legal de deudas, verifica la naturaleza exacta del proveedor, quién ejecutará la parte judicial de tu caso y las condiciones económicas completas por escrito.
Te puede interesar también: cuánto cobran los servicios de cancelación de deudas.
Preguntas frecuentes
¿Es ilegal que una gestora de deuda no tenga abogados propios? No es ilegal, siempre que sea transparente sobre que deriva la parte legal a un despacho externo; el problema aparece cuando esta circunstancia no se comunica con claridad al cliente.
¿Pagaré más si mi caso pasa por una gestora que deriva a un abogado externo? Es posible, ya que en algunos modelos de negocio la gestora añade su propia comisión de intermediación sobre los honorarios del despacho que finalmente lleve el caso; pregunta siempre por el coste total desglosado.
¿Puedo pedir directamente el nombre y número de colegiado del abogado que llevará mi caso? Sí, y es muy recomendable hacerlo antes de firmar cualquier contrato, tanto si contratas una gestora como si acudes directamente a un despacho.