Si no pagas un préstamo personal, primero te cobran intereses de demora y te reclaman la deuda por teléfono y por carta; después pueden incluirte en un fichero de morosos y, si sigues sin pagar, el banco o quien haya comprado la deuda irá al juzgado, normalmente con un procedimiento monitorio, y podrá embargarte la nómina o las cuentas. No hay cárcel por deudas en España y la parte de tu sueldo equivalente al salario mínimo (1.221 euros en 2026) no se puede embargar. Lo que más cambia el resultado es actuar pronto: negociar antes de la demanda y no dejar pasar los 20 días que da el juzgado para responder.
Te explicamos cada fase, con las normas que la regulan, un ejemplo con números y qué hacer en cada momento.
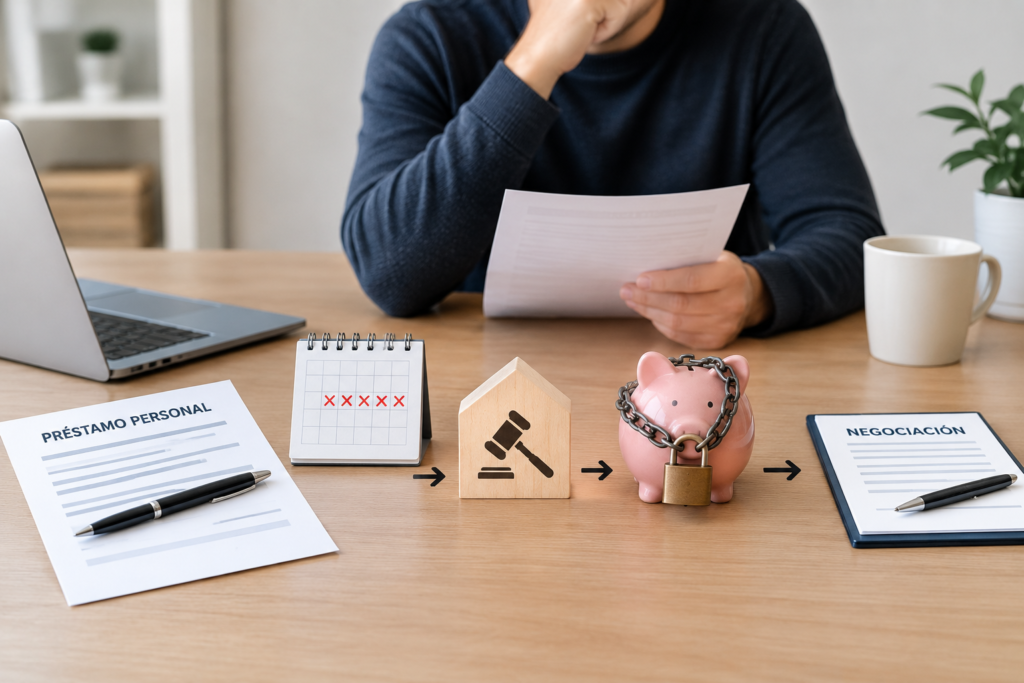
Las fases del impago de un préstamo personal
| Fase | Qué pasa | Qué puedes hacer |
|---|---|---|
| 1. Primeras cuotas impagadas | Intereses de demora, comisión por reclamación si el contrato la prevé, llamadas y cartas | Hablar con la entidad y pedir carencia, ampliación de plazo o un plan de pagos |
| 2. Requerimiento y fichero de morosos | Te requieren el pago y pueden comunicar la deuda a ASNEF, Badexcug u otro fichero | Comprobar que la deuda es correcta; reclamar si no te avisaron o no la debes |
| 3. Vencimiento anticipado o venta de la deuda | El banco te reclama todo lo pendiente o vende la deuda a un fondo o a una empresa de recobro | Negociar una quita; los compradores de deuda suelen aceptar acuerdos |
| 4. Reclamación judicial | Monitorio, juicio verbal u ordinario según la cuantía | Pagar u oponerte en el plazo; revisar cláusulas abusivas |
| 5. Embargo | Embargo de nómina, cuentas, devoluciones de Hacienda u otros bienes | Comprobar que respetan el mínimo inembargable |
1. Intereses de demora: cuánto te pueden cobrar
Desde el día siguiente al vencimiento de la cuota impagada se generan intereses de demora sobre esa cuota. En préstamos personales a consumidores, el Tribunal Supremo (sentencia de Pleno 265/2015, de 22 de abril) consideró abusivo el interés de demora que supere en más de dos puntos el interés ordinario del préstamo; si la cláusula es abusiva, el banco no puede cobrar ese recargo. Lo explicamos en qué son los intereses de demora.
Muchos contratos incluyen además una comisión por reclamación de posiciones deudoras. El Banco de España considera que solo es correcta si responde a una gestión real de reclamación y no se cobra de forma automática por cada recibo devuelto. Si te la cobran así, puedes reclamarla al servicio de atención al cliente de la entidad y después al Banco de España.
2. Ficheros de morosos: cuándo te pueden incluir
El artículo 20 de la Ley Orgánica 3/2018 de protección de datos fija los requisitos: la deuda tiene que ser cierta, vencida y exigible; no puede estar discutida por ti en una reclamación judicial, administrativa o de arbitraje; el acreedor tiene que haberte informado en el contrato y al requerirte el pago de que podía incluirte; y los datos solo pueden mantenerse mientras dure el impago y nunca más de cinco años desde el vencimiento. Si no se cumplen, puedes pedir la baja y reclamar ante la AEPD. Tienes la plantilla en cómo reclamar si estás en ASNEF injustamente.
3. Vencimiento anticipado y venta de la deuda
Casi todos los contratos permiten al banco dar por vencido el préstamo y reclamar todo lo pendiente si dejas de pagar. A diferencia de la hipoteca, para el préstamo personal no hay una ley que fije un número mínimo de cuotas; los tribunales revisan si la cláusula es abusiva, por ejemplo cuando permite reclamar todo por una sola cuota impagada.
También es habitual que el banco venda la deuda a un fondo. El comprador puede reclamarte lo mismo que el banco, pero no más, y suele aceptar acuerdos con descuento porque compró la deuda por menos de su valor. Antes de pagar, pide que te acrediten la cesión y el desglose de la deuda. Te contamos qué pueden hacer y qué no en empresas de recobro: lo que pueden hacer y lo que tienen prohibido.
4. La reclamación judicial
La vía más usada es el procedimiento monitorio de la Ley de Enjuiciamiento Civil (artículos 812 y siguientes): el juzgado te requiere para que en 20 días hábiles pagues o te opongas explicando por qué no debes todo o parte. Si no haces nada, el juzgado da por buena la deuda y el acreedor puede pedir directamente el embargo (artículo 816). Si te opones, el asunto pasa a juicio verbal (hasta 15.000 euros) u ordinario (más de 15.000).
Oponerse merece la pena cuando hay intereses o comisiones abusivas, cuando la cantidad no cuadra o cuando la deuda puede estar prescrita: las acciones para reclamar un préstamo personal prescriben, con carácter general, a los cinco años (artículo 1964 del Código Civil), aunque cualquier reclamación fehaciente reinicia el plazo. Lo vemos en qué es un procedimiento monitorio y en qué hacer si recibes una demanda por impago.
5. El embargo y lo que no te pueden quitar
Con una resolución judicial, el acreedor puede pedir el embargo de tu nómina, cuentas, devoluciones de Hacienda, vehículo u otros bienes. El artículo 607 de la LEC protege la parte del sueldo o la pensión equivalente al salario mínimo interprofesional, que en 2026 es de 1.221 euros al mes en 14 pagas (Real Decreto 126/2026). Lo que supere esa cifra se embarga por tramos: 30 % del primer tramo, 50 % del segundo y así hasta el 90 %. Los detalles están en cómo funciona un embargo de nómina.
Ejemplo con números: un préstamo de 10.000 euros
Préstamo de 10.000 euros a cinco años con un tipo nominal del 8 %. La cuota es de 202,76 euros al mes. El titular cobra una nómina de 1.800 euros netos.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Tres cuotas impagadas | 3 × 202,76 | 608,29 euros |
| Interés de demora máximo que no se consideraría abusivo | 8 % + 2 puntos | 10 % anual sobre lo impagado |
| Coste de demora de esas tres cuotas | 10 % de 608,29 | Unos 61 euros al año (unos 5 euros al mes) |
| Embargo mensual de la nómina | 30 % de (1.800 − 1.221) | 173,70 euros al mes |
| Parte que siempre queda | 1.800 − 173,70 | 1.626,30 euros |
El embargo no es la única factura: si llegas a juicio, se suman las costas y los intereses del procedimiento. Un acuerdo antes de la demanda casi siempre sale más barato.
Qué hacer si ya no puedes pagar
- Calcula cuánto puedes pagar de verdad. Con esa cifra en la mano negocias mejor. Te ayuda cómo calcular tu capacidad real de pago.
- Pide una solución por escrito antes de acumular cuotas: carencia, ampliación de plazo o un plan de pagos.
- No pidas un préstamo rápido para pagar otro. Es el camino más corto a la espiral de deuda.
- Si te llega una notificación del juzgado, no la ignores. Cuenta los 20 días hábiles y consulta con un abogado o pide justicia gratuita.
- Si tus deudas superan lo que puedes pagar, valora la Ley de Segunda Oportunidad, que puede cancelar préstamos personales.
Preguntas frecuentes
¿Puedo ir a la cárcel por no pagar un préstamo? No. No pagar una deuda no es un delito. Solo habría consecuencias penales si hubo engaño al pedir el préstamo o si ocultas bienes para no pagar.
¿Cuántas cuotas puedo dejar de pagar antes de que me demanden? No hay un número fijo para los préstamos personales; depende del contrato y del acreedor. Muchos reclaman judicialmente tras varios meses de impago, pero la inclusión en ficheros puede llegar antes.
¿Qué pasa con el avalista si no pago el préstamo? Si lo hay, el acreedor puede reclamarle la deuda según lo que haya firmado. Lo explicamos en ser avalista de una deuda.
¿Se puede reclamar una deuda de un préstamo de hace muchos años? Si han pasado más de cinco años sin ninguna reclamación que interrumpa el plazo, puede estar prescrita. Revisa la prescripción de deudas en España.
¿Me pueden embargar la cuenta aunque no me llegue la nómina allí? Sí, pueden embargar el saldo de tus cuentas. Si en esa cuenta cobras el sueldo o la pensión, se respeta la parte inembargable de ese ingreso, como explicamos en el mínimo inembargable en 2026.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal ni financiero personalizado. Las cifras del ejemplo son orientativas. Si has recibido una reclamación judicial, consulta cuanto antes con un abogado o con el servicio de orientación jurídica de tu colegio de abogados.