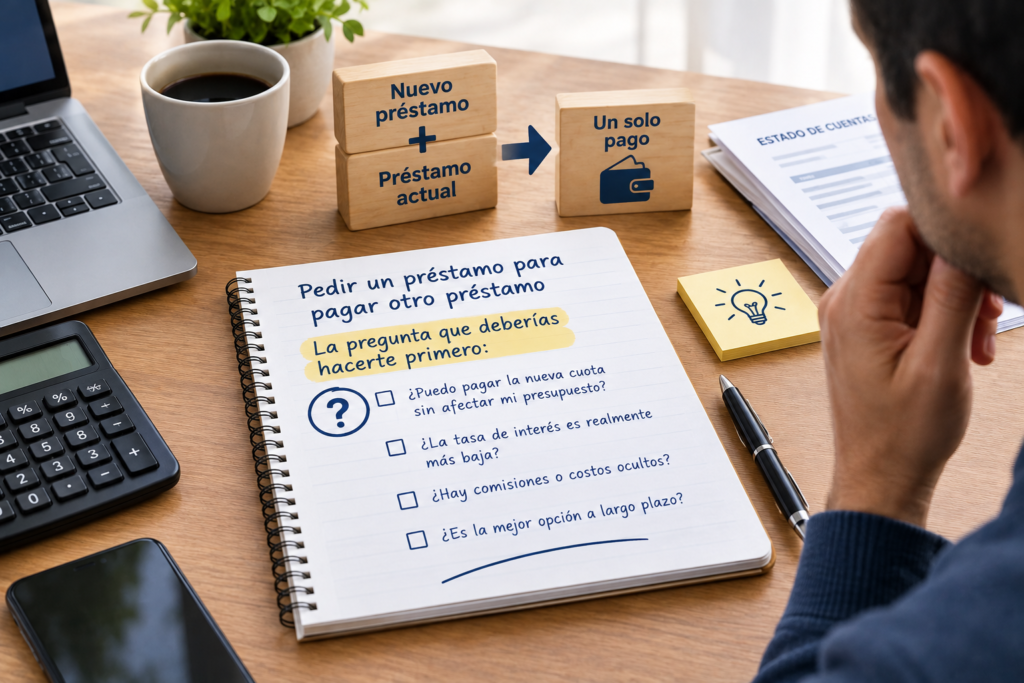
Pediste un préstamo rápido para un imprevisto. Al mes no pudiste devolverlo entero, así que pediste otro para cubrir el primero. Y luego otro. Es una situación muy habitual, y tiene salida. Salir de los microcréditos requiere un plan concreto, porque cada mes que pasa la deuda crece más deprisa.
En esta guía te explicamos por qué estos préstamos generan una espiral, cómo frenarla y qué derechos tienes frente a las empresas que los conceden.
Por qué los microcréditos se convierten en una espiral
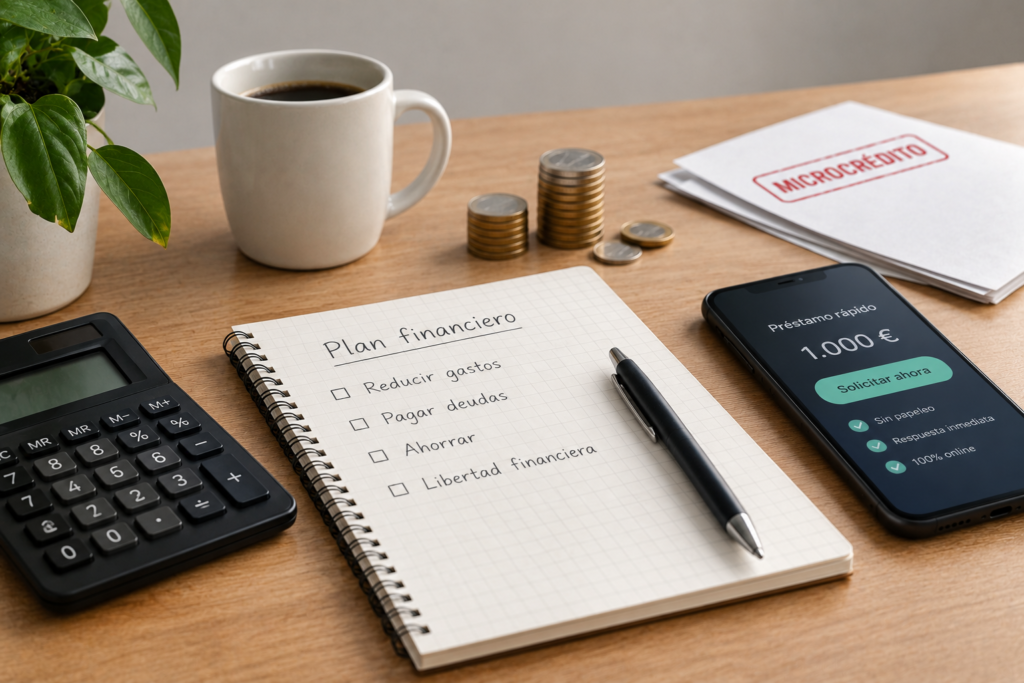
Los microcréditos son préstamos pequeños, de 100 a 1.000 euros, a devolver en pocas semanas. Se conceden en minutos y casi sin requisitos. El problema está en su coste.
Un ejemplo: pides 300 euros a 30 días y debes devolver 390. Parecen solo 90 euros, pero en términos anuales equivale a una TAE de más del 2.000 %. Si no puedes pagar a tiempo, llegan las comisiones por impago y las ampliaciones de plazo, que vuelven a costar dinero sin reducir la deuda.
La espiral empieza cuando usas un préstamo nuevo para pagar el anterior. Cada vuelta añade costes, y en pocos meses puedes deber varias veces lo que pediste.
Cómo salir de los microcréditos en 5 pasos
Paso 1: deja de pedir préstamos nuevos
Es el paso más difícil, y el más importante. Mientras sigas pidiendo, la deuda total no dejará de crecer. Si necesitas cubrir gastos básicos, busca antes otras vías, como pedir un aplazamiento a tus acreedores o ayuda de servicios sociales.
Paso 2: haz una lista completa
Apunta cada préstamo: empresa, cantidad recibida, cuánto has pagado ya, cuánto te reclaman y la fecha de vencimiento. Tener la foto completa te permite decidir. Te ayudará nuestra guía para hacer un plan de pagos con varias deudas.
Paso 3: prioriza bien
No pagues primero al que más te llama, sino al que más te cuesta. Los microcréditos con comisiones diarias o ampliaciones encadenadas suelen ser los más caros. Puedes aplicar el método de la avalancha: atacar primero la deuda con mayor coste.
Paso 4: negocia por escrito
Muchas empresas aceptan planes de pago o quitas antes de ir a juicio. Pide siempre el acuerdo por escrito, con el importe total que cierra la deuda. Así evitas sorpresas posteriores.
Paso 5: revisa si el préstamo es usurario
Este paso puede cambiarlo todo. La Ley de Represión de la Usura anula los préstamos con intereses notablemente superiores al normal del dinero. Distintos tribunales han anulado microcréditos con TAE de más del 1.500 %. Si se declara la usura, solo tienes que devolver lo que recibiste, y lo que pagaste de más te lo deben devolver.
Tus derechos frente a las empresas de microcréditos
- Desistimiento. La Ley de Contratos de Crédito al Consumo te permite desistir de un préstamo en los 14 días siguientes a firmarlo, devolviendo el capital y los intereses de esos días.
- Amortización anticipada. Puedes devolver el préstamo antes de tiempo y pagar solo los intereses del periodo en que lo has usado.
- Información clara. Antes de firmar, deben informarte de la TAE y del coste total en euros.
- Trato sin acoso. No pueden contar tu deuda a terceros, amenazarte ni llamarte de forma insistente para presionarte.
Errores que empeoran la situación
- Pedir un préstamo mayor para cancelar los pequeños sin comparar el coste real. Antes, lee nuestra guía sobre pedir un préstamo para pagar otro.
- Recurrir a préstamos que no consultan ASNEF. Suelen ser los más caros. Lo explicamos en nuestro artículo sobre pedir un préstamo estando en ASNEF.
- Ignorar las cartas y las llamadas. Si no respondes, la empresa puede acudir a un procedimiento judicial y el importe crecerá con los costes.
Te puede interesar también: cómo reclamar una tarjeta revolving.
Preguntas frecuentes
¿Me pueden meter en ASNEF por un microcrédito?
Sí, si la deuda es cierta, está vencida y te han avisado antes. Por eso conviene negociar antes de que llegue a ese punto.
¿Y si ya no puedo pagar ninguno?
Si tus deudas superan claramente lo que puedes pagar, la Ley de Segunda Oportunidad permite cancelar también los microcréditos. Revisa antes si cumples los requisitos.
¿Cómo sé si mi microcrédito es usurario?
Mira la TAE en el contrato. Si es de varios cientos o miles por ciento, tienes un indicio claro. Un abogado especializado puede valorar si merece la pena reclamar.
Este artículo tiene carácter informativo y no sustituye el asesoramiento de un abogado. Si tus deudas te generan angustia, pide ayuda: no tienes que resolverlo solo.