Llamadas a diario, mensajes con tono amenazante, cartas que parecen de un juzgado. Si tienes una deuda pendiente, es posible que ya te hayan contactado empresas de recobro. Muchas personas no saben hasta dónde pueden llegar estas empresas ni qué hacer cuando se pasan de la raya.
En esta guía te explicamos qué pueden hacer legalmente las empresas de recobro, qué tienen prohibido y cómo defenderte paso a paso. Tener una deuda no te quita tus derechos.
Quiénes son las empresas de recobro
Bajo este nombre se mezclan dos figuras distintas, y conviene saber con cuál estás tratando:
- Agencias de recobro. Trabajan por encargo del acreedor original, por ejemplo un banco o una compañía telefónica. La deuda sigue siendo de ese acreedor.
- Fondos que compran deuda. Adquieren carteras de deudas impagadas, a menudo por una fracción de su valor. Desde ese momento son tus nuevos acreedores.
En ambos casos, la deuda no cambia: ni aumenta por pasar a otra empresa ni deja de existir. La venta de la deuda, por sí sola, no reinicia su plazo de prescripción, aunque una reclamación formal sí puede interrumpirlo. Te lo explicamos en nuestra guía sobre la prescripción de deudas en España.
Lo que las empresas de recobro sí pueden hacer
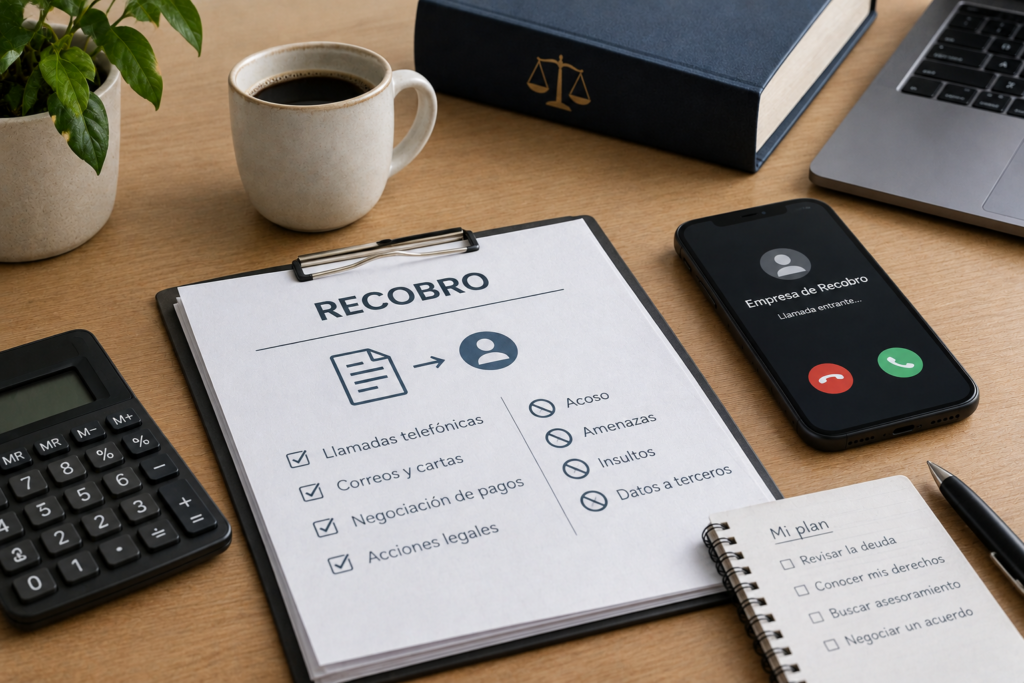
Reclamar una deuda es legal. Dentro de unos límites razonables, una empresa de recobro puede:
- Contactarte por teléfono, carta, correo electrónico o SMS para reclamar el pago.
- Proponerte un plan de pagos, una quita o un acuerdo para cerrar la deuda.
- Incluirte en un fichero de morosos, siempre que la deuda cumpla los requisitos legales y te hayan avisado antes.
- Iniciar un proceso judicial, por ejemplo un procedimiento monitorio.
Lo que nunca pueden hacer por su cuenta es embargarte. Un embargo solo lo puede ordenar un juzgado o la Administración, como Hacienda o la Seguridad Social, tras un procedimiento con garantías.
Lo que tienen prohibido
Contar tu deuda a terceros
No pueden informar de tu deuda a familiares, vecinos, compañeros ni a tu empresa. Revelar esa información sin tu permiso vulnera la normativa de protección de datos (el RGPD y la Ley Orgánica 3/2018) y puede atentar contra tu derecho al honor. Como mucho, pueden preguntar a un tercero cómo localizarte, sin explicar el motivo.
Acosarte o amenazarte
Una llamada para reclamar es legal. Decenas de llamadas al día, a horas intempestivas o con insultos, no. Un hostigamiento insistente que altere tu vida diaria puede constituir un delito de acoso, recogido en el artículo 172 ter del Código Penal. Las amenazas o la presión para obligarte a pagar pueden ser coacciones.
Engañarte sobre las consecuencias
Una deuda civil no te lleva a la cárcel. Si te amenazan con prisión, con quitarte a tus hijos o con presentarse en tu trabajo, están mintiendo. Tampoco pueden enviarte cartas que imiten una notificación judicial para asustarte. Un juzgado se comunica por vías oficiales, no a través de una empresa privada.
Cobrarte importes inventados
Solo pueden reclamar lo que debes según tu contrato: el capital y los intereses o comisiones pactados. No pueden añadir «gastos de gestión» que no aparezcan en él. Si la cifra no te cuadra, pide el desglose. Te ayudará entender cómo funcionan los intereses de demora.
Si un fondo ha comprado tu deuda
Cuando un fondo compra tu deuda, tienes derecho a saber quién es tu nuevo acreedor y a que te acredite la compra. Antes de pagar nada, pide que te demuestre que la deuda le pertenece y cuánto reclama exactamente.
Hay un detalle poco conocido. Si la deuda se vendió mientras ya había un juicio en marcha, el artículo 1535 del Código Civil permite al deudor quedar libre pagando lo que el fondo pagó realmente por ella, más los gastos y los intereses. Es el llamado retracto de crédito litigioso, y hay que ejercerlo en los nueve días siguientes a que el fondo reclame el pago. Si estás en esa situación, consulta con un abogado cuanto antes.
Cómo defenderte de las empresas de recobro paso a paso
- Pide la documentación por escrito. Solicita el contrato original, el detalle de la deuda y, si es un fondo, la prueba de la compra.
- Comprueba si la deuda ha prescrito. Si han pasado los plazos legales sin reclamaciones válidas, podrías oponerte al pago.
- Pasa la conversación a escrito. Pide que todas las comunicaciones sean por correo electrónico o carta. Así queda constancia de lo que se dice.
- Guarda las pruebas. Anota fechas y horas de las llamadas y conserva los mensajes. En España puedes grabar una conversación en la que participas.
- No pagues sin un acuerdo firmado. Si negocias una quita o un plan de pagos, exige que quede por escrito antes de pagar. Te explicamos cómo en nuestra guía para negociar una quita.
Dónde denunciar los abusos
- Agencia Española de Protección de Datos. Si han contado tu deuda a terceros o usan tus datos sin base legal. Puedes reclamar en la web de la AEPD, que ya ha sancionado a empresas de recobro por estas prácticas.
- Banco de España. Si el acreedor es un banco o una entidad financiera, tras reclamar primero a su servicio de atención al cliente.
- Oficina de consumo de tu municipio o comunidad. Para prácticas comerciales abusivas o engañosas.
- Policía o juzgado. Si hay amenazas, acoso o presión que te haga sentir inseguro.
Preguntas frecuentes
¿Pueden llamarme al trabajo?
Pueden intentar localizarte, pero no explicar a tu empresa ni a tus compañeros que tienes una deuda. Si lo hacen, es motivo de reclamación ante la AEPD.
¿Pueden meterme en ASNEF por una deuda que no reconozco?
La deuda tiene que ser cierta, vencida y exigible, y deben avisarte antes. Si no se cumplen estos requisitos, puedes pedir que te saquen. Te lo explicamos en nuestra guía para reclamar si estás en ASNEF injustamente.
¿Me conviene negociar con ellos?
Muchas veces sí. Los fondos suelen comprar deuda barata y aceptan quitas importantes. Negocia siempre por escrito y con la documentación revisada. Si tus deudas son inasumibles, valora también la Ley de Segunda Oportunidad.
Este artículo tiene carácter informativo y no sustituye el asesoramiento de un abogado sobre tu caso concreto. Si sufres amenazas o acoso, no esperes: acude a las autoridades.