Ya explicamos en nuestra guía sobre prescripción de deudas que, con carácter general, una deuda prescribe a los 5 años si el acreedor no la reclama ni se interrumpe ese plazo. Pero existe un segundo reloj, distinto y menos conocido, que empieza a correr en un momento muy concreto: cuando el banco ya tiene una sentencia o un decreto a su favor y decide no ejecutarla de inmediato.
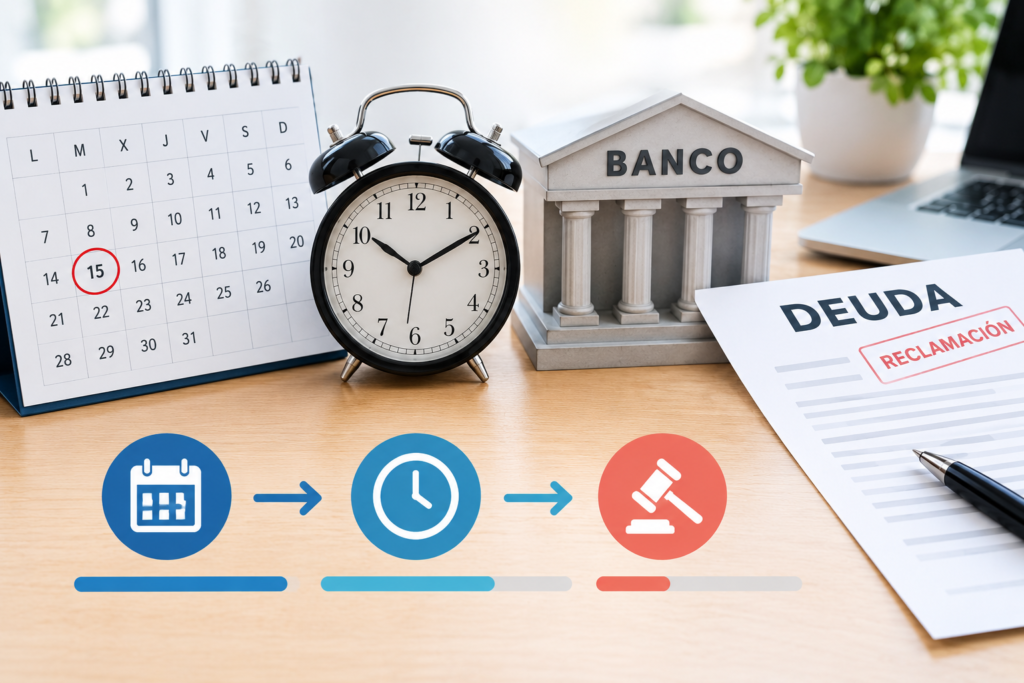
Dos plazos que no deben confundirse
Es fundamental distinguir dos situaciones jurídicas completamente distintas:
- La prescripción de la deuda: se aplica antes de que exista una resolución judicial firme, y protege al deudor frente a la inacción del acreedor a la hora de reclamar la deuda por primera vez.
- La caducidad de la acción ejecutiva: se aplica después de que ya existe un título que reconoce la deuda (una sentencia firme, un decreto de un procedimiento monitorio no impugnado, un laudo arbitral, una escritura pública con fuerza ejecutiva), y regula el plazo que tiene el acreedor para pedir que esa resolución se ejecute de verdad (es decir, para solicitar el embargo).
Son plazos independientes, con reglas de funcionamiento distintas, y confundirlos puede llevarte a conclusiones erróneas sobre tu situación real.
Qué dice la ley sobre este segundo plazo
El artículo 518 de la Ley de Enjuiciamiento Civil establece que la acción ejecutiva basada en una sentencia, en una resolución que apruebe una transacción judicial, en un laudo arbitral o en un acuerdo de mediación, caduca si no se presenta la correspondiente demanda ejecutiva dentro de los 5 años siguientes a la firmeza de la resolución.
En términos prácticos: si un banco obtiene una sentencia (o un decreto de monitorio no impugnado) reconociendo tu deuda, pero no solicita el embargo dentro de los 5 años siguientes a que esa resolución sea firme, pierde el derecho a ejecutarla por esa vía.
La diferencia crucial: caducidad vs prescripción
Este matiz técnico es importante y muy poco explicado:
- La prescripción puede interrumpirse: cualquier reclamación del acreedor, o cualquier reconocimiento de la deuda por tu parte, reinicia el plazo desde cero, como explicamos en nuestra guía de prescripción.
- La caducidad, en cambio, no se interrumpe de la misma manera: el plazo corre de forma continuada, sin que actos posteriores lo reinicien con la misma facilidad, lo que en la práctica ofrece una protección distinta (y en algunos aspectos más rígida) frente a la inacción prolongada del acreedor una vez ya existe una resolución firme.
Un ejemplo para entenderlo mejor
Imagina que un banco obtiene un decreto de un procedimiento monitorio en tu contra, que adquiere firmeza el 1 de enero de 2021, pero por cualquier motivo (cambios internos, venta de la cartera de deuda, simple inacción) no solicita la ejecución de ese decreto. Si llega el 1 de enero de 2026 sin que se haya presentado la demanda ejecutiva correspondiente, la acción ejecutiva derivada de ese decreto habría caducado, y el banco ya no podría utilizar directamente ese título para embargarte, con independencia de que la deuda original hubiera sido reconocida años atrás.
¿Significa esto que la deuda desaparece por completo?
Aquí conviene ser prudentes: la caducidad de la acción ejecutiva afecta a la vía concreta de ejecutar esa resolución judicial ya obtenida, pero la valoración de si el acreedor podría, en determinadas circunstancias, plantear alguna otra vía distinta para reclamar el mismo importe es una cuestión jurídica más compleja que debe analizarse en cada caso concreto junto con un profesional, ya que la doctrina y la práctica judicial pueden matizar los efectos exactos según las circunstancias.
Cómo saber si te afecta esta situación
Si tienes conocimiento de una sentencia o decreto antiguo en tu contra que nunca llegó a ejecutarse:
- Identifica la fecha exacta de firmeza de esa resolución (no la fecha en que se dictó, sino cuando dejó de poder recurrirse).
- Cuenta 5 años desde esa fecha.
- Verifica si en algún momento se presentó una demanda ejecutiva dentro de ese plazo; puedes consultarlo a través del propio juzgado o de tu abogado.
- Si el plazo se cumplió sin que se presentara esa demanda ejecutiva, la caducidad podría alegarse como defensa si el acreedor intentara ejecutar la resolución ahora, fuera de plazo.
Qué hacer si te notifican una ejecución fuera de este plazo
Si recibes una notificación de ejecución basada en una resolución cuya firmeza se remonta a más de 5 años atrás, sin que conste que se solicitó la ejecución dentro de ese plazo, es fundamental alegarlo formalmente ante el juzgado cuanto antes, ya que la caducidad no se aplica de oficio en todos los casos: puede requerir que la invoques expresamente como parte interesada, con el apoyo de un abogado.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. La aplicación de la caducidad de la acción ejecutiva depende de las circunstancias concretas de cada resolución judicial y de la documentación disponible sobre las actuaciones realizadas dentro del procedimiento. Consulta con un abogado si sospechas que tu caso podría encajar en este supuesto.
Preguntas frecuentes
¿Este plazo de 5 años es el mismo que el de la prescripción general de deudas? No, aunque coincidan numéricamente en 5 años en muchos casos, son plazos jurídicamente distintos que se aplican en momentos diferentes: uno antes de que exista sentencia (prescripción de la deuda) y otro después de que ya existe una resolución firme (caducidad de la acción ejecutiva).
¿Puedo comprobar por mi cuenta si una sentencia antigua en mi contra ya ha caducado? Puedes solicitar información sobre el estado del procedimiento directamente al juzgado correspondiente, aunque para una valoración jurídica precisa de tu caso concreto es recomendable acudir a un abogado.
¿Qué pasa si el banco vendió mi deuda a un fondo antes de que caducara la acción ejecutiva? El nuevo titular de la deuda (el fondo) se subroga en la posición del banco original, por lo que el plazo de caducidad de 5 años seguiría contando desde la firmeza de la resolución original, no desde la fecha en que se produjo la venta de la deuda.