No todos los embargos llegan en el mismo momento de un procedimiento judicial, y esa diferencia de «cuándo» cambia completamente qué opciones tienes para defenderte. Entender si te enfrentas a un embargo preventivo o a uno ejecutivo es el primer paso para saber si todavía tienes margen de maniobra o si el proceso ya está en su fase final.
Respuesta rápida: la diferencia entre embargo preventivo y ejecutivo
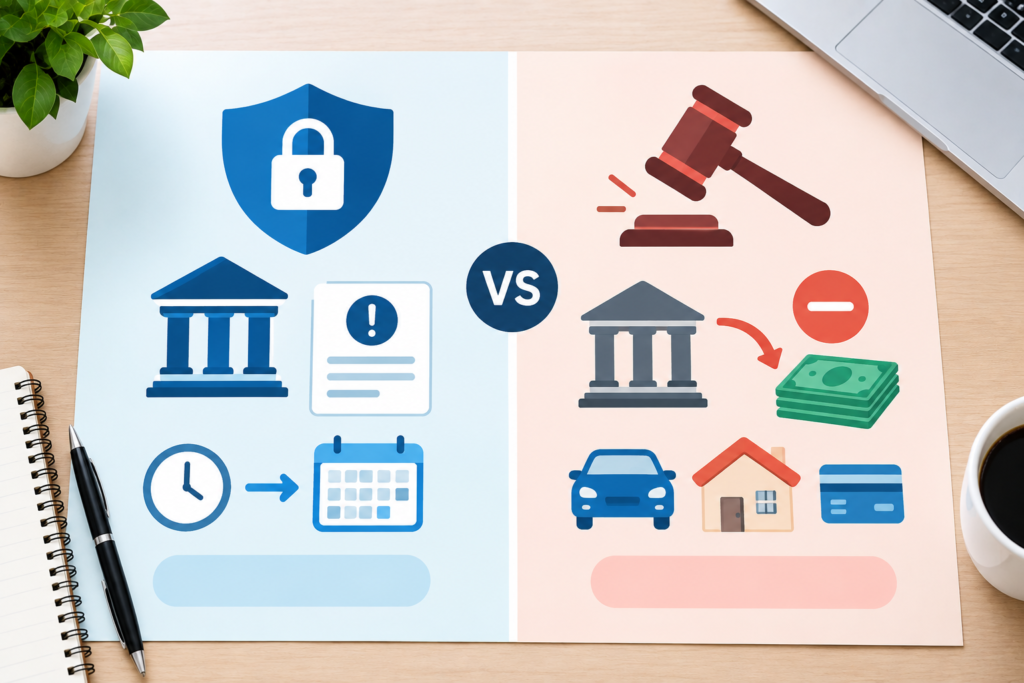
El embargo preventivo se pide mientras el juicio sigue abierto, para que no desaparezcan tus bienes; el embargo ejecutivo llega cuando ya hay una sentencia o un título firme, para cobrar. El preventivo es una medida cautelar: el acreedor tiene que convencer al juez de que su reclamación tiene base y de que hay riesgo real de que no pueda cobrar después, y además suele tener que pagar una fianza (caución). El ejecutivo no exige nada de eso: basta con el título ejecutivo. Para ti, la consecuencia práctica es el margen de defensa: frente al preventivo todavía puedes discutir la deuda y la propia medida; frente al ejecutivo solo quedan motivos tasados.
Embargo ejecutivo: la fase final del procedimiento
El embargo ejecutivo es el que ya explicamos en nuestra guía sobre qué hacer si recibes una demanda por impago: se produce después de que exista un título que acredita la deuda de forma firme (una sentencia, un decreto de un procedimiento monitorio no impugnado, una escritura pública con fuerza ejecutiva). En este punto, el acreedor ya no tiene que demostrar nada más: simplemente solicita al juzgado que ejecute ese título, embargando los bienes, cuentas o nómina del deudor hasta cubrir el importe reconocido.
En esta fase, tu margen de defensa sobre el fondo del asunto es muy limitado: ya existió una oportunidad previa (pagar u oponerte dentro del plazo correspondiente) que, si no se aprovechó, cierra en gran medida la discusión sobre si la deuda es o no procedente.
Embargo preventivo: una medida cautelar, no un final
El embargo preventivo es completamente distinto: se trata de una medida cautelar que un acreedor puede solicitar mientras el procedimiento judicial todavía está en marcha, antes de que exista una resolución firme sobre el fondo del asunto. Su objetivo no es cobrar la deuda todavía, sino asegurar que, si finalmente el acreedor gana el pleito, existan bienes suficientes del deudor para poder cobrarla, evitando que este los oculte, los venda o los traspase mientras dura el proceso.
Requisitos para que un juez conceda un embargo preventivo
A diferencia del embargo ejecutivo, que se basa en un título ya reconocido, el embargo preventivo exige que el acreedor acredite ante el juez tres elementos:
- Apariencia de buen derecho (fumus boni iuris): que la reclamación tiene, a primera vista, fundamento razonable, sin necesidad de que esté ya probada al 100%.
- Peligro por la demora del proceso (periculum in mora): que existe un riesgo real de que, si no se adopta la medida ahora, la sentencia final resulte inútil porque el deudor ya no tenga bienes con los que responder.
- Prestación de caución: el acreedor que solicita el embargo preventivo debe, con carácter general, depositar una fianza que cubra los eventuales daños y perjuicios que la medida pudiera causar al deudor si finalmente el pleito se resuelve a su favor.
Este último requisito es importante: a diferencia del embargo ejecutivo, un embargo preventivo mal fundado tiene un coste real para quien lo solicita si después resulta injustificado.
Diferencias clave entre ambos
| Embargo preventivo | Embargo ejecutivo | |
|---|---|---|
| Momento del proceso | Durante el procedimiento, antes de la resolución final | Después de una resolución firme (título ejecutivo) |
| Objetivo | Asegurar bienes para un cobro futuro incierto | Cobrar una deuda ya reconocida formalmente |
| Requisitos | Apariencia de buen derecho, riesgo de demora, caución del acreedor | Título ejecutivo válido (sentencia, decreto, escritura) |
| Carácter | Provisional, puede levantarse si cambian las circunstancias | Definitivo dentro de esa fase, orientado a liquidar la deuda |
| Margen de oposición del deudor | Puedes oponerte a la propia medida cautelar | Limitado a defectos procesales, ya que el fondo suele estar resuelto |
Qué dice la ley: los artículos clave de la Ley de Enjuiciamiento Civil
Las dos figuras están reguladas en la Ley 1/2000, de Enjuiciamiento Civil (texto consolidado en el BOE). Estos son los artículos que conviene tener localizados:
| Artículo LEC | Qué regula | Plazo o dato clave |
|---|---|---|
| Art. 727.1.ª | El embargo preventivo como medida cautelar para asegurar condenas a pagar dinero | Solo para reclamaciones de cantidad |
| Art. 728 | Requisitos: peligro por la mora procesal, apariencia de buen derecho y caución | La caución la fija el juez según el posible perjuicio al demandado |
| Art. 730 | Cuándo se pide: normalmente con la demanda; antes, solo por urgencia | Si se pidió antes de la demanda, esta debe presentarse en los 20 días siguientes a su adopción o la medida se alza |
| Art. 733 | Regla general: el juez oye antes al demandado; sin audiencia solo por urgencia o riesgo | Si se acuerda sin oírte, te lo notifican después |
| Art. 739 | Oposición a la medida acordada sin audiencia previa | 20 días desde la notificación del auto |
| Art. 746 | Caución sustitutoria: ofrecer una garantía para que se levante el embargo | La decide el juez |
| Art. 548 | Plazo de espera antes de ejecutar una sentencia | 20 días desde que la resolución se notifica |
| Art. 556 | Oposición a la ejecución de sentencias | 10 días desde la notificación del auto que despacha ejecución; motivos limitados (pago, cumplimiento, caducidad, pactos) |
| Art. 575 | Cuánto se embarga en la ejecución | Principal más una previsión para intereses y costas de hasta el 30 % de lo reclamado |
| Art. 607 | Parte inembargable del sueldo o la pensión | El equivalente al salario mínimo interprofesional, y una escala por tramos para lo que lo supera |
Los plazos procesales se cuentan en días hábiles: no cuentan sábados, domingos, festivos ni, salvo excepciones, el mes de agosto. Por eso 20 días hábiles suelen ser unas cuatro semanas de calendario.
Ejemplo con números: la misma deuda de 6.000 euros en cada fase
| Embargo preventivo | Embargo ejecutivo | |
|---|---|---|
| Situación | El acreedor te demanda por 6.000 euros y pide el embargo con la demanda | Hay sentencia firme que te condena a pagar 6.000 euros |
| Qué tiene que probar | Que la deuda parece fundada y que hay riesgo de que no cobre (por ejemplo, que estás vendiendo tu coche o tu local) | Nada más: aporta la sentencia |
| Fianza del acreedor | Sí, la caución que fije el juez | No |
| Importe que se puede bloquear | Lo necesario para asegurar los 6.000 euros reclamados | Hasta 7.800 euros: 6.000 de principal más hasta 1.800 (30 %) para intereses y costas |
| Tu plazo de reacción | 20 días hábiles para oponerte si se acordó sin oírte | 10 días hábiles para oponerte, solo por motivos tasados |
| Si ganas el juicio | Se levanta y puedes reclamar daños contra la caución | No aplica: ya no hay juicio que ganar sobre el fondo |
En los dos casos sigue protegida la parte inembargable de tu nómina o pensión. Lo explicamos con ejemplos en el mínimo inembargable en 2026. Y si lo que te han notificado viene de Hacienda o de la Seguridad Social, no es ninguno de estos dos: es un embargo administrativo, que sigue sus propias reglas (lo explicamos en qué pasa si no pagas a Hacienda).
Cómo oponerte a un embargo preventivo
Si te notifican un embargo preventivo, tienes herramientas específicas que no existen frente a un embargo ejecutivo ya consolidado:
- Oponerte a la medida cautelar en sí, argumentando que no concurre alguno de los tres requisitos (por ejemplo, que no existe riesgo real de que vayas a ocultar bienes).
- Ofrecer una contracautela: una garantía alternativa (aval, depósito) que permita levantar el embargo sobre bienes concretos a cambio de asegurar igualmente el cobro futuro si el acreedor termina ganando el pleito.
- Argumentar la desproporción de la medida, si el importe o los bienes embargados exceden claramente lo necesario para cubrir la reclamación.
Qué pasa si finalmente pierdes el pleito tras un embargo preventivo
Si el procedimiento concluye reconociendo la deuda, el embargo preventivo se transforma en embargo ejecutivo sobre esos mismos bienes, continuando el proceso de cobro de forma directa. Si, por el contrario, ganas el pleito o el acreedor desiste, el embargo preventivo debe levantarse, y si te causó un perjuicio injustificado, puedes reclamar contra la caución depositada por el acreedor.
Un ejemplo para entenderlo mejor
Imagina que un proveedor te reclama una deuda comercial de importe elevado y, temiendo que vendas rápidamente un local de tu propiedad antes de que el juicio termine, solicita al juez un embargo preventivo sobre ese inmueble mientras dura el proceso. Si finalmente el juicio se resuelve a tu favor (porque se demuestra que no debías esa cantidad), el embargo preventivo se levanta y podrías reclamar los perjuicios sufridos con cargo a la caución que el proveedor tuvo que depositar al solicitar la medida.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. La concesión, oposición y levantamiento de embargos preventivos dependen de la valoración judicial de cada caso concreto. Si te notifican una medida cautelar de este tipo, consulta cuanto antes con un abogado, ya que los plazos para oponerte suelen ser breves.
Preguntas frecuentes
¿Un embargo preventivo significa que ya he perdido el juicio? No, en absoluto. Es una medida provisional adoptada mientras el proceso está en marcha, precisamente porque todavía no existe una resolución final sobre el fondo del asunto.
¿Puedo seguir usando un bien que ha sido objeto de un embargo preventivo? Depende del tipo de bien y de lo que determine el juez; en algunos casos se permite el uso ordinario mientras se prohíbe únicamente su venta o transmisión a terceros.
¿Qué pasa si el acreedor solicitó el embargo preventivo de mala fe? Si se demuestra que la medida fue solicitada sin fundamento real y te causó un perjuicio, puedes reclamar una indemnización con cargo a la caución que el acreedor debió depositar al solicitarla.
¿Qué es un embargo preventivo, en pocas palabras? Es el bloqueo provisional de bienes o cuentas que un juez acuerda durante un pleito de reclamación de dinero, a petición del acreedor, para asegurar que podrá cobrar si gana. No es todavía un cobro.
¿Qué es un embargo ejecutivo? Es el embargo que se hace en la fase de ejecución, cuando ya existe una sentencia, un decreto de monitorio no pagado ni impugnado u otro título ejecutivo. Su objetivo es cobrar la deuda vendiendo o reteniendo bienes. Si te ha llegado por un monitorio, revisa qué es un procedimiento monitorio.
¿Puede haber un embargo preventivo antes de que me demanden? Sí, pero solo si el acreedor justifica urgencia. En ese caso tiene que presentar la demanda en los 20 días siguientes; si no lo hace, la medida queda sin efecto (art. 730 LEC).
¿Cómo sé si tengo un embargo preventivo o ejecutivo? Mira el encabezado de la resolución: si es un auto de medidas cautelares dentro de un juicio declarativo o monitorio, es preventivo; si es un auto o decreto de despacho de ejecución, es ejecutivo. Si no te ha llegado nada pero notas retenciones, sigue los pasos de cómo saber si tengo un embargo activo.
¿Puedo levantar un embargo preventivo sin esperar al final del juicio? Sí: oponiéndote a la medida si no se cumplen los requisitos, o ofreciendo una caución sustitutoria (un aval o un depósito) que garantice lo reclamado (art. 746 LEC).