Llegar a una negociación con el banco sin la documentación adecuada es como presentarte a una reunión importante sin haberte preparado: puedes tener toda la razón del mundo, pero si no puedes respaldarla con papeles, tu margen de negociación se reduce drásticamente. En este artículo te damos la checklist completa de qué preparar antes de sentarte a negociar.
Grupo 1: documentos que acreditan la deuda en sí
- Contrato original del préstamo o tarjeta (si no lo conservas, tienes derecho a solicitar una copia a la entidad).
- Extractos actualizados que muestren el importe pendiente, desglosando capital, intereses ordinarios e intereses de demora.
- Cualquier requerimiento de pago recibido, ya sea de la entidad original o de un fondo de recobro si la deuda fue vendida.
- Comunicaciones previas sobre la deuda (cartas, emails, notificaciones), especialmente si sospechas que el interés de demora aplicado podría ser abusivo (revisa nuestra guía de intereses de demora si tienes dudas al respecto).
Tener esta documentación clara te permite verificar, antes de negociar, que el importe reclamado es correcto y que no existen recargos indebidos que debieras cuestionar primero.
Grupo 2: documentos que acreditan tu situación económica actual
- Últimas nóminas (habitualmente de los 3 últimos meses) o, si eres autónomo, tus últimas declaraciones trimestrales de IVA/IRPF.
- Certificado de vida laboral, para acreditar tu situación de empleo actual.
- Certificado de desempleo o prestación, si corresponde a tu situación.
- Última declaración de la renta, especialmente útil si tu situación de ingresos ha cambiado de forma significativa respecto al año anterior.
- Movimientos bancarios recientes (normalmente de los últimos 2-3 meses), que ayudan a mostrar tus gastos reales y tu capacidad de pago disponible.
Este bloque es el que más peso tiene a la hora de que el banco valore tu propuesta como creíble: una persona que puede demostrar objetivamente su situación económica tiene mucho más margen de negociación que quien simplemente afirma «no puedo pagar» sin respaldo documental.
Grupo 3: documentos que respaldan tu propuesta concreta
- Tu cálculo de capacidad real de pago, siguiendo el método que explicamos en nuestra guía de cómo calcular tu capacidad real de pago mensual. Presentar este cálculo de forma clara y honesta refuerza tu credibilidad ante el banco.
- Una propuesta de pago por escrito, con un importe y un plazo concretos (pago único o fraccionado), en lugar de una petición abierta sin cifras claras.
- Si tienes varias deudas simultáneas, un listado completo de todas ellas (te explicamos cómo organizarlo en nuestra guía de negociación con varias tarjetas a la vez), que ayuda a contextualizar por qué tu capacidad de pago hacia esa entidad concreta es la que es.
Checklist resumen
| Documento | Para qué sirve |
|---|---|
| Contrato original y extractos | Verificar el importe exacto reclamado |
| Requerimientos y comunicaciones previas | Detectar posibles irregularidades o recargos abusivos |
| Nóminas / declaraciones de autónomo | Acreditar tus ingresos actuales |
| Vida laboral | Confirmar tu situación de empleo |
| Certificado de desempleo (si aplica) | Justificar una reducción de ingresos |
| Última declaración de la renta | Contextualizar cambios relevantes en tu situación |
| Movimientos bancarios recientes | Mostrar gastos reales y capacidad de pago |
| Cálculo de capacidad de pago | Fundamentar tu propuesta con cifras propias |
| Propuesta de pago por escrito | Concretar la negociación con cifras claras |
Cómo organizar esta documentación de forma práctica
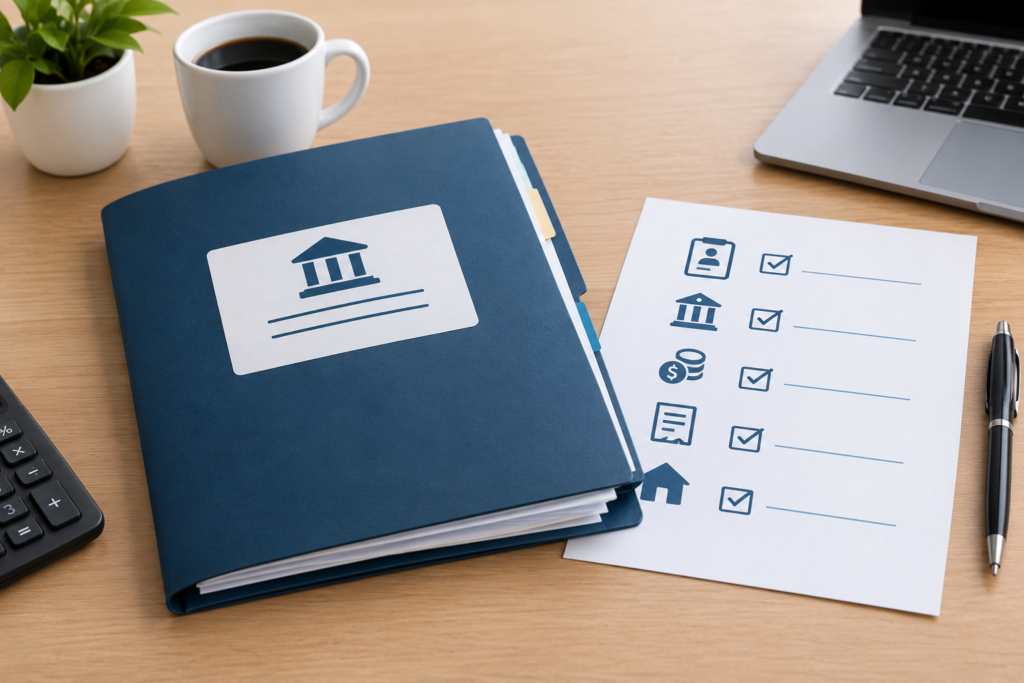
- Reúne todo en una carpeta física o digital única, ordenada por los tres grupos anteriores, para poder acceder rápidamente a cualquier documento durante la conversación con el banco.
- Haz siempre copias, nunca entregues originales de documentos que puedas necesitar más adelante para otras gestiones.
- Si negocias varias deudas a la vez, mantén una carpeta independiente por cada acreedor, aunque algunos documentos (como tus nóminas) sean comunes a todas las negociaciones.
Qué hacer si te falta algún documento
- Contratos antiguos que ya no conservas: puedes solicitar una copia a la propia entidad, que está obligada a facilitártela.
- Vida laboral y certificados oficiales: se pueden obtener de forma gratuita y rápida a través de las sedes electrónicas de la Seguridad Social y otros organismos correspondientes.
- Movimientos bancarios: normalmente descargables directamente desde la app o la web de tu banco sin necesidad de solicitarlos por otra vía.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero o legal personalizado. La documentación exacta requerida puede variar según la entidad y el tipo de negociación; consulta con un profesional si tu situación es especialmente compleja.
Preguntas frecuentes
¿Es imprescindible aportar toda esta documentación para negociar? No es obligatorio en un sentido legal, pero cuanta más documentación sólida aportes, mayor credibilidad y margen de negociación tendrás frente al banco.
¿Puedo negociar sin aportar mis movimientos bancarios, por privacidad? Puedes optar por no compartirlos, aunque esto puede debilitar tu argumento sobre tu capacidad de pago real; una alternativa es preparar un resumen propio de tus gastos esenciales sin mostrar el detalle completo de cada movimiento.
¿Debo actualizar esta documentación si la negociación se alarga varios meses? Sí, especialmente nóminas y movimientos bancarios recientes, ya que documentación desactualizada puede debilitar tu propuesta si tu situación ha cambiado desde que la preparaste inicialmente.