«Voy a pedir un préstamo para cancelar el que ya tengo» es una frase que puede describir dos situaciones completamente opuestas: una estrategia financiera inteligente o el primer paso de una espiral de deuda. La diferencia entre ambas no está en la idea en sí, sino en una sola pregunta que deberías hacerte antes de firmar nada.
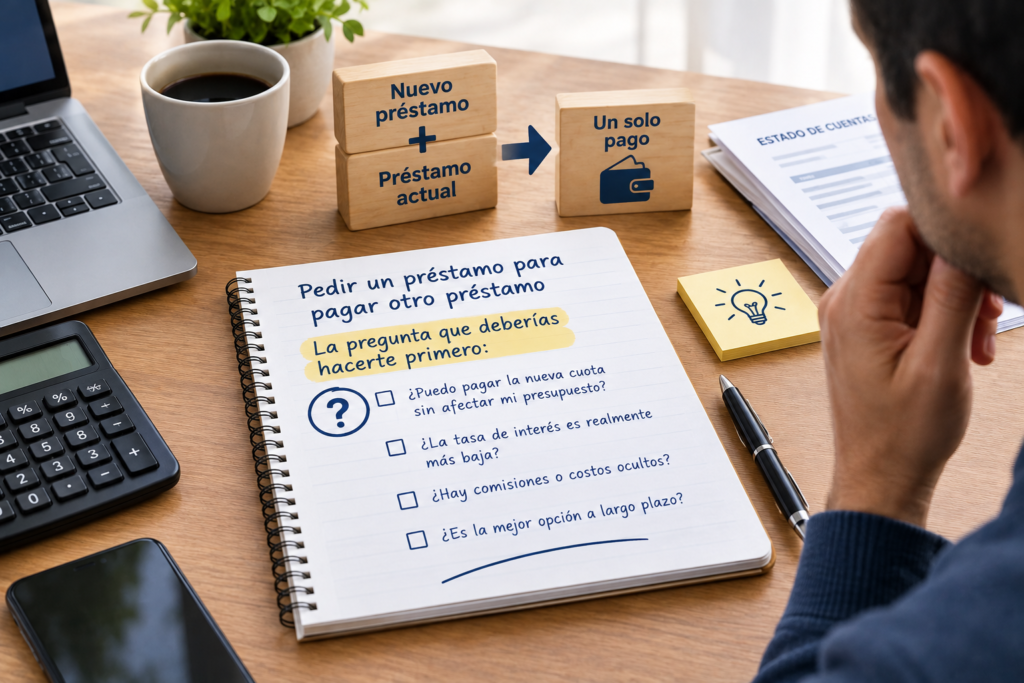
La pregunta clave: ¿mejoro realmente mis condiciones, o solo pospongo el problema?
Pedir un préstamo nuevo para pagar uno anterior no es, por sí mismo, ni bueno ni malo. Lo que determina si es una decisión acertada es si el nuevo préstamo te ofrece condiciones objetivamente mejores: un interés más bajo, un plazo más razonable para tu situación real, o la consolidación de varias deudas dispersas en una sola más manejable. Si, por el contrario, el nuevo préstamo tiene un interés igual o superior, o simplemente te permite «ganar tiempo» sin cambiar nada de fondo, lo más probable es que estés retrasando el problema a un coste mayor.
Cuándo SÍ tiene sentido
1. Cuando consigues un interés claramente más bajo
Si tu préstamo actual tiene un interés elevado (por ejemplo, un crédito rápido o una tarjeta revolving) y accedes a un préstamo personal con un interés notablemente inferior, cancelar el primero con el segundo reduce el coste total de tu deuda. Esto es, en esencia, una forma de refinanciación bien entendida.
2. Cuando consolidas varias deudas dispersas en una sola manejable
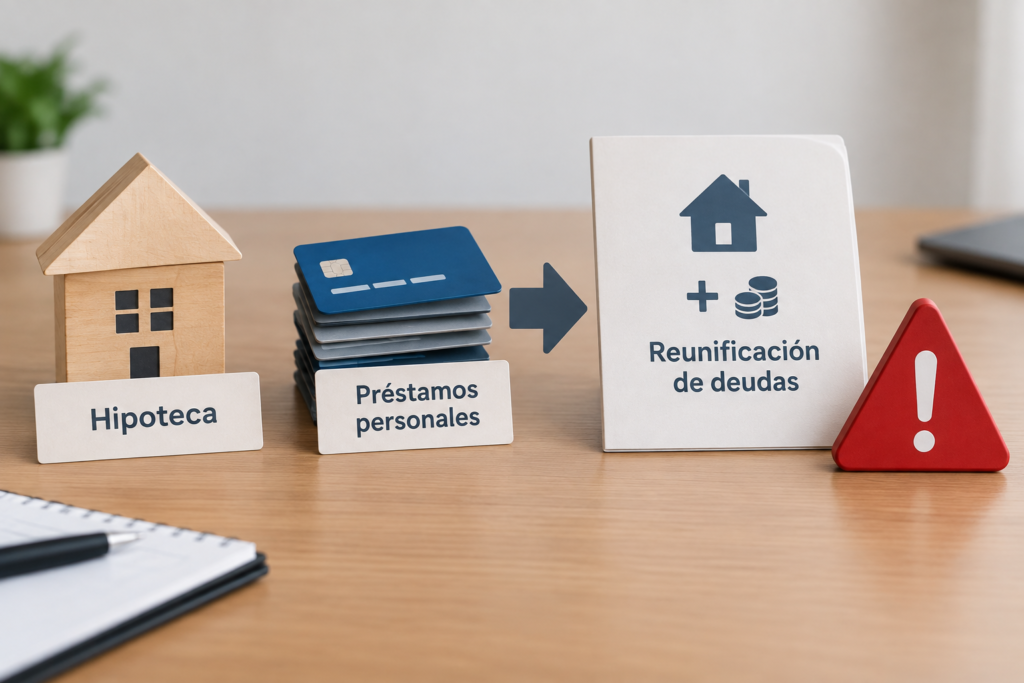
Si tienes varias deudas pequeñas con distintos vencimientos y tipos de interés, sustituirlas por un único préstamo con una cuota clara puede simplificar tu gestión financiera y, si las condiciones son razonables, reducir el coste total. Es la lógica detrás de la reunificación de deudas, aunque también puede lograrse con un préstamo personal estándar si el importe total no es muy elevado.
3. Cuando refinancias una hipoteca a mejor tipo de interés
Sustituir tu hipoteca actual por otra con un tipo de interés inferior (mediante subrogación a otra entidad o novación con tu propio banco) es una práctica habitual y, en general, financieramente sensata cuando las condiciones del mercado lo permiten.
Cuándo NO tiene sentido (y es una señal de alarma)
1. Cuando usas crédito caro para pagar otro crédito caro
Pedir un microcrédito rápido para pagar otro microcrédito rápido, sin mejorar realmente el interés aplicado, no resuelve nada: solo cambias de acreedor mientras el coste total sigue siendo igual de elevado, o incluso mayor si se acumulan comisiones de ambas operaciones.
2. Cuando lo haces de forma recurrente
Si te encuentras pidiendo un préstamo nuevo para pagar el anterior por segunda o tercera vez seguida, es una señal clara de que el problema no es la deuda en sí, sino un desajuste estructural entre tus ingresos y tus gastos que ningún préstamo nuevo va a resolver por sí solo. En este punto, como explicamos en nuestra guía sobre sobreendeudamiento, conviene abordar la causa de fondo en lugar de seguir «tapando» el síntoma.
3. Cuando alargas mucho el plazo solo para reducir la cuota mensual
Como ya vimos en nuestra guía sobre reunificación de deudas, alargar el plazo de amortización reduce la cuota mensual pero aumenta el coste total en intereses. Si tu única motivación es «que la cuota sea más baja», sin fijarte en el coste total de la operación, es fácil acabar pagando bastante más a largo plazo de lo que habrías pagado manteniendo la deuda original.
Checklist antes de decidir
Antes de firmar un nuevo préstamo para cancelar otro, responde con honestidad a estas preguntas:
- ¿El nuevo interés (TAE) es claramente inferior al de la deuda actual? Si no lo es, probablemente no merezca la pena.
- ¿He calculado el coste total de ambas operaciones (no solo la cuota mensual)? Si no lo has hecho, hazlo antes de decidir.
- ¿Es la primera vez que hago esto, o ya lo he hecho antes con otra deuda reciente? Si es la segunda o tercera vez, el problema probablemente no sea la deuda, sino tu capacidad de pago estructural.
- ¿He revisado mi capacidad real de pago mensual antes de comprometerme a una nueva cuota?
- ¿Existen comisiones de cancelación anticipada en mi deuda actual que puedan anular el ahorro esperado con la nueva operación?
Si respondes «sí» a las tres primeras preguntas y has verificado la quinta, es razonable seguir adelante. Si tienes dudas en varias de ellas, tómate más tiempo antes de firmar.
Qué hacer si concluyes que no es una buena idea en tu caso
Si al aplicar este checklist concluyes que un nuevo préstamo no mejora realmente tu situación, existen alternativas de fondo que abordan el problema en lugar de reciclarlo:
- Negociar directamente con tu acreedor actual una quita o una carencia temporal, en lugar de buscar financiación externa.
- Revisar y ajustar tu plan de pagos con la capacidad real que tienes disponible cada mes.
- Valorar la Ley de Segunda Oportunidad si tu nivel de deuda ya supera de forma estructural tu capacidad de pago, en lugar de seguir intentando «estirar» la situación con nueva financiación.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero personalizado. Antes de contratar cualquier nueva financiación para cancelar una deuda existente, calcula siempre el coste total de ambas operaciones y valora tu capacidad de pago real a medio plazo.
Preguntas frecuentes
¿Es lo mismo refinanciar que «pedir un préstamo para pagar otro»? En la práctica, sí: la refinanciación es precisamente sustituir una deuda por otra en mejores condiciones. La diferencia está en si esas condiciones realmente mejoran o no tu situación.
¿Cómo sé si el nuevo préstamo realmente me sale más barato? Compara el coste total de ambas operaciones (capital más todos los intereses y comisiones a lo largo de todo el plazo), no solo la cuota mensual o el TAE aislado.
¿Qué pasa si mi banco me ofrece «cancelar» mi deuda con un préstamo nuevo de la misma entidad? Es una práctica habitual, pero no por venir de tu propio banco significa automáticamente que sea la mejor opción; aplica el mismo checklist y compara también con ofertas de otras entidades antes de decidir.