Cuando un juzgado admite tu solicitud de Ley de Segunda Oportunidad, no siempre el resultado es «se cancela toda tu deuda de golpe». Existen, en realidad, dos caminos distintos que puede tomar tu procedimiento, y elegir el adecuado (cuando tienes margen de elección) puede cambiar por completo tu experiencia durante los años siguientes. En este artículo comparamos en detalle la exoneración total inmediata y el plan de pagos.
Qué es la exoneración total inmediata
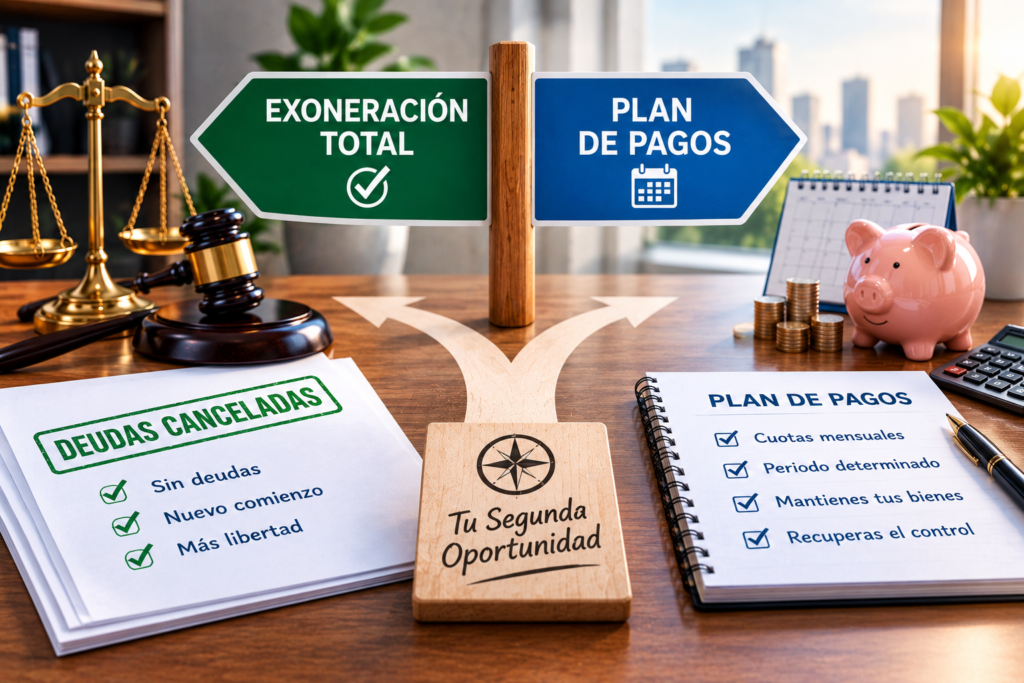
Es la resolución judicial (la EPI, Exoneración del Pasivo Insatisfecho, en su modalidad definitiva) que cancela tus deudas exonerables de forma directa, sin necesidad de un calendario de pagos posterior. Se concede, principalmente, cuando no dispones de bienes ni ingresos por encima del mínimo de subsistencia, es decir, cuando no hay margen real para exigirte ningún pago adicional.
Es, en principio, irrevocable, salvo que posteriormente se descubra fraude o mala fe no detectada durante el procedimiento.
Qué es el plan de pagos
Es la alternativa cuando existe alguna circunstancia que impide la exoneración inmediata y total: normalmente, porque tienes bienes que quieres conservar (como la vivienda habitual) o porque parte de tu deuda es pública (Hacienda, Seguridad Social) y la ley solo permite exonerarla de forma directa hasta un límite determinado, quedando el resto sujeto a un calendario de pago.
En este camino, te comprometes a pagar una cantidad determinada durante un periodo de, habitualmente, tres a cinco años, supervisado por el juzgado. Solo al completar ese plan sin incidencias se concede la exoneración definitiva del resto de la deuda exonerable pendiente.
Comparativa directa
| Exoneración total inmediata | Plan de pagos | |
|---|---|---|
| Cuándo se concede | Sin bienes ni ingresos relevantes por encima del mínimo | Cuando hay bienes que conservar o deuda pública pendiente de tramo exonerable |
| Duración hasta la cancelación definitiva | Prácticamente inmediata tras la resolución | 3 a 5 años de cumplimiento |
| Compromiso económico posterior | Ninguno adicional | Cuotas periódicas durante el plan |
| Posibilidad de conservar vivienda con hipoteca | No aplica de la misma forma (se valora en el caso concreto) | Sí, si mantienes la cuota hipotecaria al día |
| Revocabilidad | Prácticamente irrevocable salvo fraude | Puede perderse el beneficio si se incumple el plan sin justificación |
| Perfil habitual | Sin bienes relevantes, ingresos ajustados al mínimo | Con vivienda que se quiere conservar, o con deuda pública significativa |
¿Puedo elegir libremente entre una vía u otra?
No siempre. La vía que te corresponde depende, en gran medida, de tu situación patrimonial objetiva:
- Si no tienes bienes de valor relevante, lo habitual es que tu caso se encamine directamente hacia la exoneración inmediata (concurso sin masa), sin que exista realmente una alternativa de plan de pagos que tenga sentido en tu situación.
- Si tienes una vivienda con hipoteca que quieres conservar, o deuda pública que supera los tramos exonerables de forma directa, el plan de pagos suele ser la vía más adecuada, y en muchos casos la única que te permite mantener esos bienes mientras sigues cancelando el resto de tu deuda.
Es tu abogado, tras estudiar tu documentación completa, quien puede orientarte sobre qué vía es la más ajustada a tu caso, y en ocasiones puede haber cierto margen de negociación sobre los términos concretos del plan (por ejemplo, la cuantía de las cuotas o la duración exacta dentro del rango legal).
Qué pasa si incumples un plan de pagos ya aprobado
Es un escenario que conviene tener muy presente antes de comprometerte a esta vía: si dejas de cumplir el calendario acordado sin una causa justificada, puedes perder el beneficio de la exoneración provisional sobre esa parte de la deuda, lo que reactivaría la posibilidad de reclamación por parte del acreedor correspondiente. Por eso es fundamental que, antes de aceptar un plan de pagos, tanto tú como tu abogado valoréis con realismo tu capacidad de cumplimiento a varios años vista, y no solo la situación del momento de la firma.
Ventajas e inconvenientes de cada vía, en resumen
Exoneración total inmediata:
- Ventaja principal: cierre rápido y definitivo de la situación de deuda.
- Inconveniente: solo está al alcance de quien no tiene bienes ni ingresos relevantes que proteger.
Plan de pagos:
- Ventaja principal: permite conservar bienes importantes, como la vivienda habitual.
- Inconveniente: exige mantener una disciplina de pago sostenida durante varios años, con el riesgo de perder el beneficio si surgen dificultades graves durante ese periodo.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal personalizado. Qué vía resulta aplicable a tu caso depende de una valoración técnica de tu situación patrimonial y económica completa, que debe realizar un profesional especializado antes de iniciar cualquier procedimiento.
Preguntas frecuentes
¿Puedo pasar de un plan de pagos a una exoneración inmediata si mi situación empeora durante el proceso? Es una circunstancia que debe valorarse con tu abogado en el momento en que ocurra, ya que puede depender de la fase concreta del procedimiento y de la causa del cambio en tu situación.
¿El plan de pagos afecta a todas mis deudas o solo a una parte? Habitualmente afecta a la parte de deuda que no puede exonerarse de forma inmediata (por ejemplo, el tramo no exonerable de deuda pública, o el compromiso vinculado a conservar un bien concreto), mientras que el resto de deuda exonerable puede cancelarse ya en la resolución inicial.
¿Qué pasa si durante el plan de pagos mis ingresos bajan mucho? Es importante comunicarlo cuanto antes a tu abogado para valorar las opciones disponibles (modificación del plan, justificación de la dificultad sobrevenida), en lugar de dejar de pagar directamente sin más.