Durante mucho tiempo, muchos autónomos descartaron directamente la Ley de Segunda Oportunidad al pensar que sus deudas con Hacienda y la Seguridad Social —habitualmente las más pesadas de todo su pasivo— quedaban completamente fuera de cualquier posibilidad de cancelación. La realidad de 2026 es bastante distinta, y en muchos casos esta ley resulta especialmente ventajosa para el perfil del trabajador autónomo.
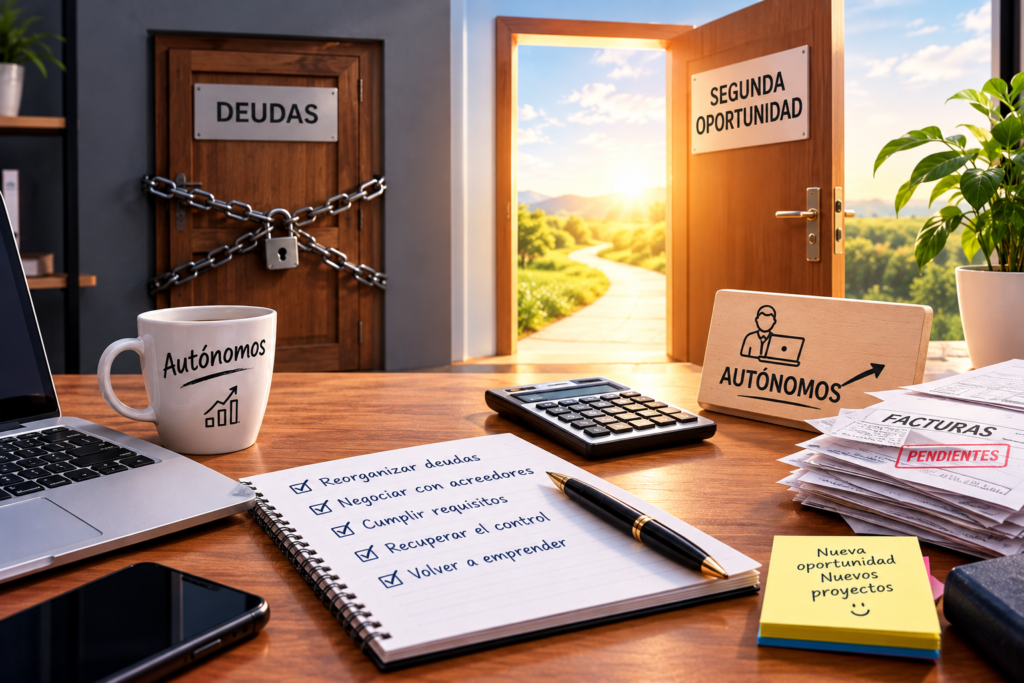
Sí, un autónomo puede acogerse a la Ley de Segunda Oportunidad
El artículo 487 del Texto Refundido de la Ley Concursal establece expresamente que puede beneficiarse de este mecanismo el deudor persona natural de buena fe, sea o no empresario, que se encuentre en situación de insolvencia actual o inminente. Es decir: la ley reconoce de forma explícita al autónomo como destinatario natural del procedimiento, en igualdad de condiciones que cualquier particular, cumpliendo los mismos requisitos generales que ya explicamos en nuestra guía de requisitos de la Ley de Segunda Oportunidad: insolvencia, al menos dos acreedores, y buena fe.
Por qué este mecanismo suele ser especialmente relevante para autónomos
A diferencia de un particular sin actividad económica, el autónomo suele acumular un tipo de deuda mucho más variado y, con frecuencia, de mayor volumen:
- Cuotas de autónomo impagadas a la Seguridad Social (TGSS).
- IVA e IRPF trimestral pendiente con la Agencia Tributaria.
- Facturas impagadas a proveedores.
- Líneas de crédito o préstamos ligados a la actividad empresarial.
- Deudas personales del titular (tarjetas, préstamos, etc.).
Un matiz importante: al tratarse de una persona física, no existe separación patrimonial entre lo personal y lo profesional del autónomo (a diferencia de una sociedad limitada). Esto significa que la Ley de Segunda Oportunidad trata todo este conjunto de deudas —tanto las de tu actividad como las personales— como un único bloque dentro del mismo procedimiento, en lugar de gestionarse por separado.
¿Tengo que cerrar mi negocio para acogerme a esta ley?
No. La ley no exige cesar la actividad para poder acceder al procedimiento. De hecho, mantener una actividad viable puede jugar a tu favor, ya que acredita ante el juzgado tu capacidad de generar ingresos futuros, algo especialmente relevante si tu caso se encamina hacia la vía de un plan de pagos.
Ahora bien, conviene matizar: si tu actividad actual es precisamente la que está generando deuda nueva de forma continuada (por ejemplo, sigues acumulando cuotas de autónomo impagadas cada mes porque tu negocio no genera ingresos suficientes), puede tener sentido replantear el modelo de negocio o, en determinados casos, valorar el cese de la actividad antes o durante el procedimiento, algo que debe analizarse junto con tu abogado según tu situación concreta.
Qué pasa con las deudas con Hacienda y la Seguridad Social
Se aplican exactamente las mismas reglas que explicamos en nuestra guía sobre la exoneración de deuda con Hacienda, pero con un matiz relevante para el perfil autónomo: al tratarse de dos organismos distintos (AEAT y TGSS), y aplicarse el límite de forma individualizada por organismo, un autónomo puede llegar a exonerar:
- Hasta 10.000 € de deuda con la Agencia Tributaria (los primeros 5.000 € íntegros, más el 50% del tramo siguiente).
- Hasta 10.000 € adicionales de deuda con la Seguridad Social, calculados de la misma forma.
- La totalidad de los recargos, intereses y sanciones derivados de ambas deudas, sin consumir esos límites de 10.000 €, ya que se clasifican como crédito subordinado.
Dado que en muchos autónomos la deuda con la Administración es precisamente la de mayor volumen dentro de su pasivo total, esta combinación puede suponer un alivio muy considerable en la práctica.
¿Qué vía es más habitual para un autónomo: liquidación o plan de pagos?
Depende de la situación patrimonial concreta:
- Si el autónomo no tiene bienes relevantes ni ingresos por encima del mínimo de subsistencia, puede acceder a la vía de «insuficiencia de masa activa» (IMA), similar al concurso sin masa que explicamos para particulares, con una exoneración más directa e inmediata.
- Si el autónomo quiere conservar bienes vinculados a su actividad (un vehículo profesional, maquinaria, un local) o tiene deuda pública por encima de los tramos exonerables directamente, la vía de plan de pagos suele ser la más adecuada, permitiendo mantener la actividad mientras se cumple el calendario acordado.
Te explicamos ambas alternativas con más detalle en nuestra guía comparativa de exoneración total vs plan de pagos.
Un requisito de buena fe con matices propios para autónomos
Además de los requisitos generales de buena fe (no haber sido condenado por delitos económicos en los últimos años, no ocultar bienes ni ingresos), en el caso de autónomos los juzgados suelen prestar especial atención a si la actividad se gestionó con una diligencia razonable, o si, por el contrario, se continuó generando deuda de forma manifiestamente insostenible sabiendo que no habría capacidad de pago. Este matiz no descalifica automáticamente a nadie, pero forma parte de la valoración global que hace el juzgado sobre tu caso.
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento legal o fiscal personalizado. La aplicación concreta de los límites de exoneración de deuda pública y la elección entre las distintas vías del procedimiento dependen de un análisis técnico de tu situación patrimonial y de actividad, que debe realizar un profesional especializado en insolvencia de autónomos y pymes.
Preguntas frecuentes
¿Puedo seguir dado de alta como autónomo mientras dura el proceso? Sí, la ley no exige darse de baja para iniciar ni completar el procedimiento, y en muchos casos mantener la actividad puede ser incluso favorable de cara a un eventual plan de pagos.
¿Se exoneran también las deudas con mis proveedores? Sí, las deudas con proveedores se tratan como deuda no garantizada de naturaleza privada, con un tratamiento similar al de un préstamo personal o una tarjeta de crédito dentro del procedimiento.
¿Qué pasa si tengo trabajadores contratados? Es una circunstancia que añade complejidad al caso (nóminas pendientes, posibles deudas con la Seguridad Social derivadas de esos contratos) y que conviene analizar con detalle junto con un abogado especializado, ya que puede influir en la vía más adecuada para tu procedimiento.