Más allá del coste concreto de un abogado de Ley de Segunda Oportunidad, que ya analizamos en detalle en otra guía, el mercado de «servicios de cancelación de deudas» en su conjunto utiliza modelos de precio muy distintos entre sí. Entender estos modelos es clave para comparar ofertas de forma justa, ya que dos presupuestos con cifras similares pueden implicar compromisos económicos muy diferentes según cómo estén estructurados.
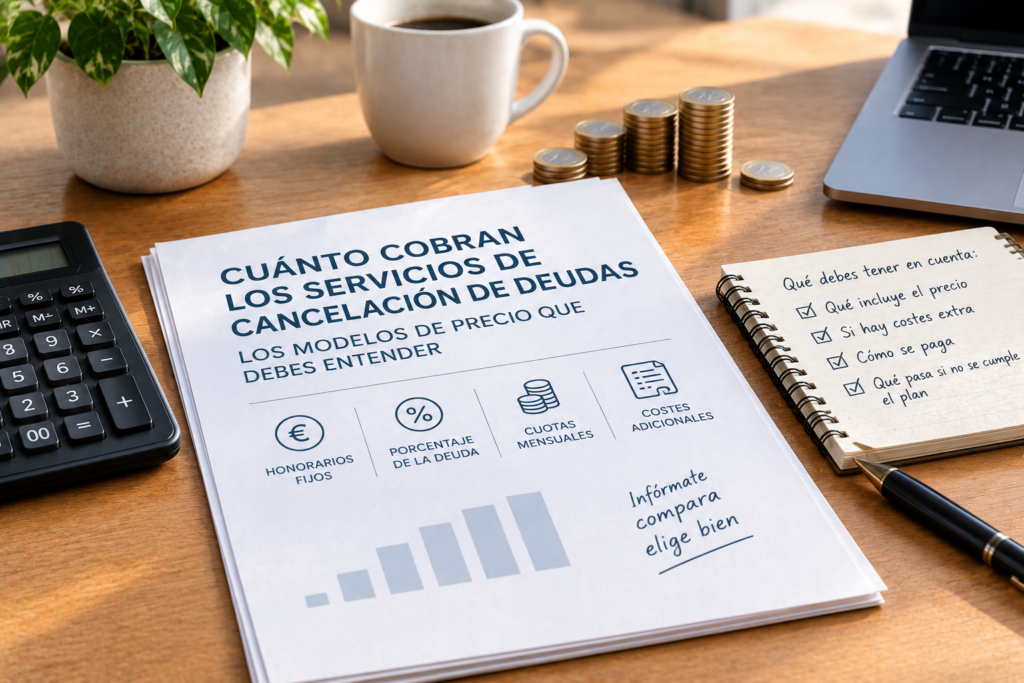
Modelo 1: honorarios fijos (el más transparente)
Es el modelo habitual entre despachos de abogados especializados: se acuerda un importe cerrado por la gestión completa de tu caso, con independencia del resultado final o de cuánta deuda se consiga cancelar. Como ya vimos, para un procedimiento de Ley de Segunda Oportunidad estándar, este importe suele moverse entre 2.500 € y 5.000 €, pudiendo ser superior en casos más complejos.
Ventaja: sabes exactamente cuánto vas a pagar desde el principio, sin sorpresas.
Modelo 2: porcentaje sobre la deuda negociada o cancelada
Es un modelo más habitual en servicios de negociación directa con acreedores (sin necesariamente pasar por un procedimiento judicial), donde el proveedor cobra un porcentaje sobre el importe que consigue «ahorrarte» respecto a la deuda original (por ejemplo, un 15-20% del importe de la quita conseguida).
Ventaja: en teoría, alinea el interés del proveedor con el tuyo, ya que solo cobra si consigue un resultado favorable.
Riesgo a vigilar: verifica sobre qué base exacta se calcula ese porcentaje (¿sobre la deuda total original, sobre el importe efectivamente ahorrado, sobre la deuda final pagada?), ya que la forma de calcular la base puede cambiar mucho el coste real.
Modelo 3: cuota mensual o suscripción
Algunas gestoras de deuda cobran una cuota periódica mientras dura el proceso de negociación o gestión, independientemente del resultado final en cada mes concreto.
Ventaja: reparte el coste en el tiempo, lo que puede encajar mejor con tu capacidad de pago mensual.
Riesgo a vigilar: si el proceso se alarga más de lo previsto, el coste total acumulado puede acabar siendo superior al de un modelo de honorarios fijos, sin que necesariamente el servicio avance al mismo ritmo.
Modelo 4: pago fraccionado de honorarios fijos
Es una variante del modelo 1: el importe total es fijo y conocido de antemano, pero se permite fraccionarlo en varias cuotas a lo largo del proceso, en lugar de exigir el pago completo por adelantado.
Ventaja: combina la transparencia del precio cerrado con una mayor facilidad de pago.
Tabla comparativa de modelos
| Modelo | Transparencia | Riesgo principal | Cuándo suele aparecer |
|---|---|---|---|
| Honorarios fijos | Alta | Ninguno relevante si el presupuesto es claro | Despachos de abogados, Ley de Segunda Oportunidad |
| Porcentaje sobre lo negociado | Media | Base de cálculo poco clara | Servicios de negociación directa con acreedores |
| Cuota mensual/suscripción | Media | Coste total elevado si el proceso se alarga | Gestoras de deuda con seguimiento continuado |
| Honorarios fijos fraccionados | Alta | Ninguno relevante si el presupuesto es claro | Despachos y gestoras que ofrecen facilidades de pago |
Rango de precios orientativo según el tipo de servicio
Además del modelo de cobro, el tipo de servicio contratado influye mucho en el precio final:
- Negociación puntual con un único acreedor: desde importes simbólicos (si lo haces tú mismo, gratis) hasta varios cientos de euros si contratas a un profesional para una negociación concreta.
- Reunificación de deudas gestionada por un intermediario: la comisión del intermediario suele sumarse a los costes propios de la operación (notaría, registro, comisión de apertura), que ya detallamos en nuestra guía de reunificación de deudas.
- Procedimiento completo de Ley de Segunda Oportunidad: entre 2.500 € y 12.000 € según la complejidad, como explicamos en detalle en nuestra guía específica sobre el coste de un abogado de Segunda Oportunidad.
Señales de alarma en cualquier modelo de precio
- Falta de un presupuesto por escrito antes de empezar, sea cual sea el modelo utilizado.
- Comisiones ocultas o mal explicadas, especialmente en modelos de porcentaje, donde la base de cálculo debe quedar clara desde el principio.
- Pagos significativos por adelantado sin ningún compromiso concreto de resultado o de servicio a cambio.
- Ausencia de explicación clara sobre qué ocurre si el proceso no consigue el resultado esperado: ¿se devuelve algo? ¿se sigue cobrando la cuota mensual indefinidamente?
Cómo comparar dos presupuestos con modelos distintos
Si comparas una oferta de honorarios fijos con otra de porcentaje o cuota mensual, estima el coste total esperado de cada una antes de decidir, no solo la cifra que te dan de entrada. Por ejemplo, una cuota mensual de 50 € durante un proceso que se prolongue 18 meses supone un coste total de 900 €, una cifra que conviene comparar directamente con un presupuesto cerrado alternativo antes de asumir que «40 € al mes es barato».
Este artículo tiene un propósito exclusivamente informativo y no constituye una recomendación de ningún proveedor o modelo de precio concreto. Los importes y modelos de cobro varían según la empresa, el despacho y el tipo de servicio contratado; solicita siempre un presupuesto detallado y por escrito antes de comprometerte.
Preguntas frecuentes
¿Cuál es el modelo de precio más recomendable en general? Los honorarios fijos (con o sin fraccionamiento) suelen ofrecer la mayor transparencia, ya que sabes desde el principio el coste total exacto, sin depender de variables que puedan interpretarse de forma distinta a como esperabas.
¿Es normal que me pidan un pago inicial antes de empezar cualquier gestión? Un pago inicial modesto por el estudio de tu caso puede ser razonable en algunos modelos, pero cualquier pago significativo sin un compromiso claro de servicio a cambio debe hacerte desconfiar.
¿Puedo negociar el modelo de precio con el proveedor? En muchos casos sí, especialmente en despachos y gestoras con cierta flexibilidad; no dudes en preguntar si existe la posibilidad de fraccionar un pago fijo si el pago único no encaja con tu situación.