Cuando una empresa negocia con sus acreedores (bancos, proveedores, incluso Hacienda) para reestructurar su deuda, la diferencia entre conseguir un acuerdo razonable o que te cierren la puerta suele estar en un documento muy concreto: el plan de viabilidad. No es un simple resumen de buenas intenciones, sino un documento estructurado que debe demostrar con números que la empresa puede recuperarse si se le dan las condiciones adecuadas.
Qué es un plan de viabilidad y para qué sirve
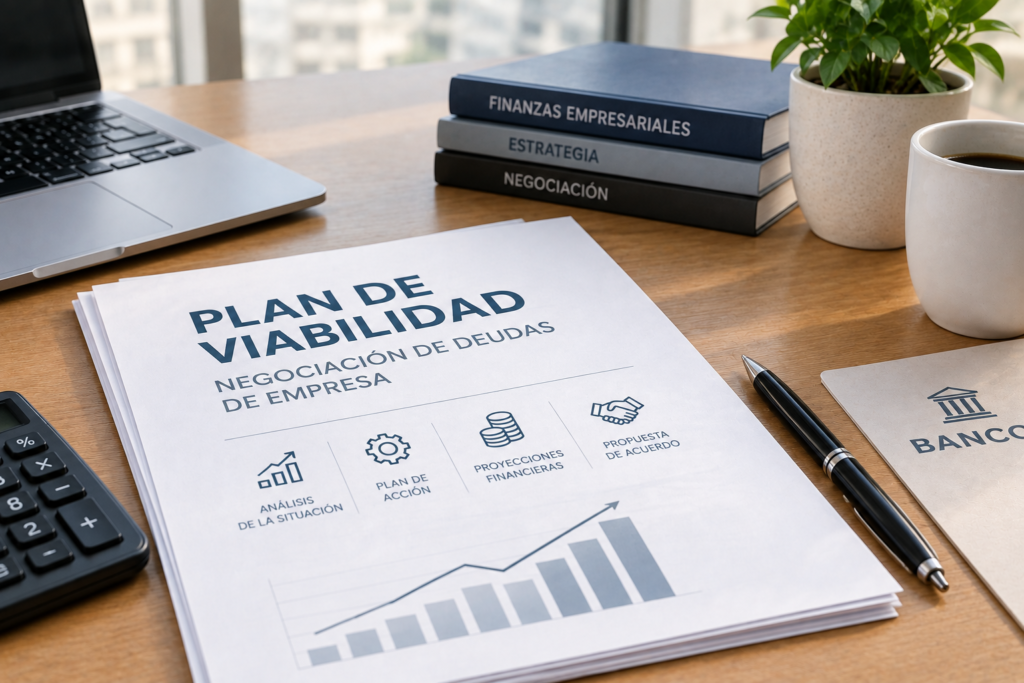
Un plan de viabilidad es un documento que analiza la situación actual de una empresa y proyecta su evolución futura bajo un escenario de reestructuración (quitas, esperas, nueva financiación, cambios operativos), con el objetivo de convencer a los acreedores de que conviene más apoyar la continuidad del negocio que forzar su liquidación. Es una pieza clave en tres contextos habituales:
- Negociación directa con bancos y proveedores, para respaldar una propuesta de quita o espera.
- Comunicación de inicio de negociaciones (preconcurso), que explicamos en nuestra guía sobre cómo cerrar una empresa con deudas, donde este plan suele ser parte central de la negociación con los acreedores dentro del plazo de moratoria.
- Propuesta de convenio dentro de un concurso de acreedores, como alternativa a la liquidación directa de la empresa.
Las secciones que debe incluir
1. Diagnóstico de la situación actual
Un análisis honesto y detallado de por qué la empresa ha llegado a esta situación: caída de ventas, un cliente relevante que dejó de pagar, un exceso de inversión mal calculado, un contexto sectorial adverso, etc. Este diagnóstico debe ser creíble y verificable, no una narrativa optimista sin respaldo. Los acreedores (y, en su caso, el juzgado) valorarán muy negativamente un diagnóstico que no coincida con la realidad de las cuentas de la empresa.
2. Situación patrimonial y de deuda detallada
Un listado completo de activos, pasivos y deuda por acreedor, similar en lógica al que explicamos en nuestra guía sobre documentación para negociar una deuda, pero adaptado a la escala y complejidad de una empresa: deuda bancaria, deuda con proveedores, deuda pública (Hacienda, Seguridad Social), nóminas pendientes si las hubiera.
3. Proyección de tesorería
Una previsión mes a mes (habitualmente a 12-24 meses vista) de los ingresos y gastos esperados de la empresa, mostrando de forma realista qué capacidad de generación de caja tendría el negocio bajo el escenario de reestructuración propuesto. Esta proyección es, probablemente, la parte que más escrutinio recibe por parte de los acreedores, ya que es la que sustenta la viabilidad real de cualquier propuesta de pago.
4. Cuenta de resultados proyectada
De forma complementaria a la tesorería, una proyección de ingresos, costes y resultado esperado, que muestre que el negocio puede volver a ser rentable (o al menos sostenible) bajo las nuevas condiciones planteadas.
5. Medidas de reestructuración operativa
No basta con pedir una quita o una espera: el plan debe explicar qué va a cambiar en la gestión del negocio para evitar que la situación se repita. Puede incluir: reducción de estructura de costes, renegociación de contratos de alquiler o suministro, cambios en la política comercial, ajustes de plantilla si fueran necesarios, o incluso un cambio de modelo de negocio en casos más profundos.
6. Propuesta concreta a los acreedores
La parte final debe traducir todo el análisis anterior en una propuesta de pago específica: porcentaje de quita solicitado, plazo de espera propuesto, calendario de pagos fraccionados, o combinación de varias fórmulas. Cuanto más concreta y realista sea esta propuesta (respaldada por las proyecciones anteriores), más fácil será que los acreedores la acepten.
Quién debe elaborar el plan de viabilidad
Aunque no existe una obligación legal de que lo redacte un profesional concreto, en la práctica es muy recomendable que un economista, asesor financiero o abogado especializado en reestructuraciones participe en su elaboración, tanto por la solidez técnica que aporta como porque un documento elaborado con rigor profesional genera mucha más confianza ante bancos, proveedores y, en su caso, ante el juzgado si el plan se presenta en el marco de un preconcurso o concurso.
Errores habituales que reducen la credibilidad del plan
- Proyecciones excesivamente optimistas, que no resisten un análisis mínimamente riguroso por parte del acreedor.
- No explicar con claridad la causa real de las dificultades, dejando la sensación de que el problema podría repetirse.
- Pedir una quita sin ofrecer nada a cambio en términos de reestructuración operativa, lo que da la sensación de que el negocio seguirá generando pérdidas de la misma forma.
- No diferenciar entre acreedores: cada tipo de acreedor (banco, proveedor, Hacienda) tiene intereses y prioridades distintas, y un plan que los trate a todos por igual suele ser menos efectivo que uno que adapta la propuesta a cada perfil.
Un ejemplo simplificado de estructura
| Sección | Contenido |
|---|---|
| 1. Diagnóstico | Causas de la situación actual, con datos de respaldo |
| 2. Situación patrimonial | Activos, pasivos y deuda detallada por acreedor |
| 3. Proyección de tesorería | Previsión de ingresos y gastos a 12-24 meses |
| 4. Cuenta de resultados proyectada | Evolución esperada de ingresos, costes y resultado |
| 5. Medidas de reestructuración | Cambios operativos concretos para recuperar la rentabilidad |
| 6. Propuesta a acreedores | Quita, espera o combinación, con calendario concreto |
Este artículo tiene un propósito exclusivamente informativo y no constituye asesoramiento financiero o legal personalizado. La elaboración de un plan de viabilidad sólido requiere un análisis técnico detallado de cada empresa; se recomienda encarecidamente el apoyo de un profesional especializado en reestructuraciones empresariales.
Preguntas frecuentes
¿Es obligatorio presentar un plan de viabilidad para negociar con un banco? No es un requisito legal para una negociación privada, pero en la práctica es prácticamente imprescindible para que un banco tome en serio una propuesta de quita o espera significativa.
¿Cuánto tiempo lleva elaborar un plan de viabilidad completo? Depende de la complejidad de la empresa, pero un plan bien elaborado suele requerir varias semanas de trabajo conjunto entre la dirección de la empresa y el profesional que lo asesora.
¿Qué pasa si los acreedores rechazan el plan de viabilidad propuesto? Puede renegociarse con condiciones distintas, o bien, si no se alcanza ningún acuerdo, la empresa podría verse abocada a la vía del concurso de acreedores con liquidación, como explicamos en nuestra guía sobre cómo cerrar una empresa con deudas.