Perder a un familiar ya es, de por sí, un momento duro. Que además llegue acompañado de la incertidumbre de «¿voy a tener que pagar yo sus deudas?» convierte el proceso en algo todavía más estresante. La buena noticia es que la ley española protege a los herederos frente a este riesgo, siempre que se actúe con la información adecuada antes de tomar decisiones precipitadas.
En este artículo te explicamos qué ocurre realmente con las deudas de una persona fallecida y qué opciones tienes como heredero para no asumir más de lo que deberías.
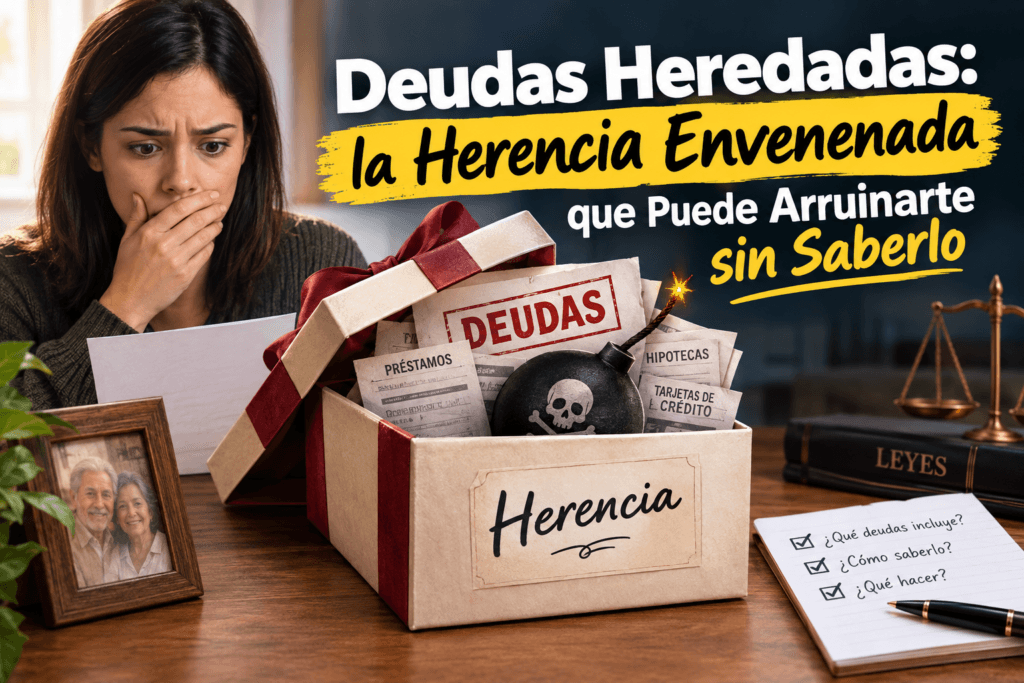
La regla básica: la herencia se acepta «en bloque»
En España, cuando alguien fallece, sus herederos reciben tanto el activo (bienes, dinero, propiedades) como el pasivo (deudas pendientes) de la persona fallecida, como un conjunto indivisible. No se puede elegir «me quedo con la casa pero no con la deuda del préstamo», al menos no de forma automática: existen mecanismos legales concretos para gestionar esta situación, que veremos a continuación.
Las tres opciones que tiene un heredero
1. Aceptación pura y simple
Es la opción por defecto si no se hace nada especial: el heredero acepta la herencia completa, incluyendo todas las deudas, sin límite. Esto significa que, si las deudas superan el valor de los bienes heredados, el heredero podría llegar a responder con su propio patrimonio personal para cubrir la diferencia.
Esta es, sin duda, la opción más arriesgada si no se conoce con certeza la situación patrimonial completa del fallecido, y es la que puede convertir una herencia en un problema económico real para quien la recibe.
2. Aceptación a beneficio de inventario
Es un mecanismo legal que permite aceptar la herencia limitando la responsabilidad del heredero al valor de los bienes heredados. Es decir: si las deudas superan el valor del activo heredado, el heredero no tiene que poner dinero de su propio bolsillo para cubrir la diferencia; simplemente se pierde lo heredado, pero no se compromete el patrimonio personal previo del heredero.
Para acogerse a esta opción es necesario seguir un procedimiento formal (normalmente ante notario), que incluye hacer un inventario detallado de todos los bienes y deudas del fallecido dentro de los plazos legales establecidos.
3. Renuncia a la herencia
El heredero puede simplemente renunciar a la herencia completa (no se puede renunciar solo a la parte de deudas y quedarse con los bienes). Al renunciar, no se recibe ningún bien, pero tampoco se asume ninguna deuda. Esta opción suele valorarse cuando existe certeza razonable de que las deudas superan claramente el valor de lo que se heredaría.
Cómo saber qué opción elegir
Antes de decidir, es fundamental hacer una investigación seria sobre la situación patrimonial del fallecido:
- Solicitar información sobre posibles deudas en entidades bancarias donde tuviera cuentas o préstamos.
- Consultar si existían avales o garantías firmadas por el fallecido a favor de terceros.
- Revisar si hay deudas pendientes con Hacienda o la Seguridad Social.
- Valorar el estado y las cargas (hipotecas, embargos) de los bienes inmuebles que formen parte de la herencia.
Si tras esta investigación no tienes certeza total sobre si las deudas superan o no el valor de los bienes, la opción de aceptación a beneficio de inventario suele ser la más prudente, ya que te protege frente a sorpresas sin necesidad de renunciar por completo a una herencia que podría ser positiva.
Qué pasa con deudas específicas: hipoteca, avales y tarjetas
- Hipoteca sobre una vivienda heredada: si aceptas la herencia (incluyendo el inmueble hipotecado), asumes también la hipoteca asociada. Si no puedes o no quieres hacerte cargo de ella, una alternativa es la venta del inmueble para cancelar la deuda, o valorar directamente la renuncia a esa herencia si las cargas superan el valor real de la vivienda.
- Avales firmados por el fallecido: si la persona fallecida había avalado un préstamo de un tercero, esa obligación también forma parte del pasivo de la herencia, y se transmite igual que cualquier otra deuda.
- Tarjetas de crédito y préstamos personales: se tratan igual que cualquier otra deuda no garantizada del fallecido, entrando dentro del cómputo general de activo y pasivo de la herencia.
Plazos importantes a tener en cuenta
La ley establece plazos concretos para poder acogerse a la aceptación a beneficio de inventario o a la renuncia de la herencia, que pueden variar según si ya existe un plazo abierto por reclamación de un acreedor o si se actúa de forma voluntaria. Dado que estos plazos son relativamente cortos y su incumplimiento puede suponer la pérdida de estas protecciones, es muy recomendable no dejar pasar el tiempo sin asesorarte si sospechas que la herencia puede incluir deudas relevantes.
Este artículo tiene un propósito exclusivamente informativo y no sustituye el asesoramiento legal personalizado de un notario o abogado especializado en herencias. Los plazos, procedimientos y requisitos concretos pueden variar según la comunidad autónoma y las circunstancias particulares de cada herencia. Antes de aceptar, renunciar o tomar cualquier decisión sobre una herencia con posibles deudas, consulta siempre con un profesional.
Preguntas frecuentes sobre deudas heredadas
¿Estoy obligado a aceptar una herencia con deudas? No. Nadie está obligado a aceptar una herencia; siempre puedes renunciar a ella si consideras que las deudas superan el valor de los bienes.
¿Qué pasa si acepto la herencia sin saber que había deudas ocultas? Si aceptaste de forma pura y simple (sin beneficio de inventario) y después aparecen deudas no conocidas, en principio quedarías obligado a responder de ellas también con tu patrimonio personal, salvo excepciones muy concretas que deberá valorar un abogado según el caso.
¿Pueden reclamarme una deuda de mis padres sin haber aceptado la herencia? No. Mientras no aceptes la herencia (de forma expresa o tácita), no eres responsable de las deudas del fallecido. Es importante no realizar actos que puedan interpretarse como una aceptación tácita (como usar bienes de la herencia como propios) antes de haber decidido qué opción tomar.